
Anthropics IPO-Bewertung ist vom Hype um 2 Billionen Anfang Oktober auf eine Preisspanne zurückgegangen, die auf vollständig verwässerter Basis eine Bewertung von bis zu etwa 1,4 Billionen impliziert. Am 10. November 2026 legte der Claude-Hersteller ein Angebot von 825 Millionen Aktien der Klasse A zu je 70–78 fest. Der Handel an der Nasdaq unter dem Tickersymbol ANT soll etwa am 19. November beginnen. Nun stellt sich die Frage, ob der Markt selbst die psychologische und praktische Marke von 1 Billion halten wird.
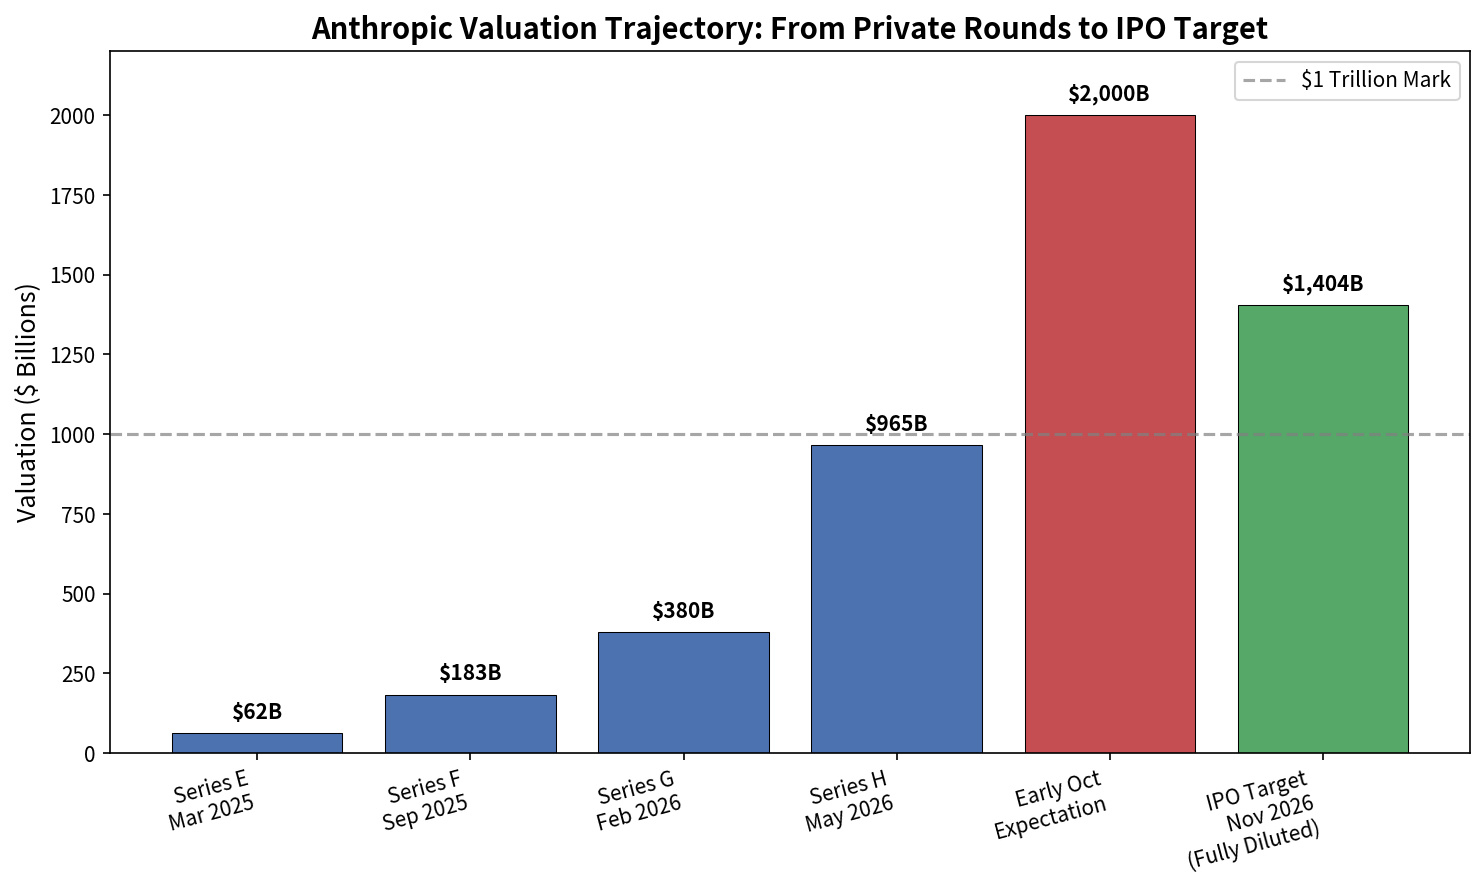
Am oberen Ende der Preisspanne ergibt sich eine vollständig verwässerte Bewertung von rund 1,404 Billionen (einschließlich Optionen und gesperrter Aktien). Auf Basis der ausstehenden, nicht verwässerten Aktien liegt der Wert näher bei 1 Billion. Der Nettoerlös allein aus dem Börsengang wird auf 57,75–64,35 Milliarden geschätzt; die Mehrzuteilungsoption der Konsortialbanken könnte den Betrag noch erhöhen. Unabhängig davon hat Anthropic eine Privatplatzierung von nicht stimmberechtigten Aktien der Klasse N im Wert von 26 Milliarden zum IPO-Preis vereinbart. Zu den Ankerinvestoren gehören Google, Nvidia (jeweils 10 Milliarden), AMD, Broadcom, Micron, Microsoft und TSMC. Das insgesamt aufgenommene Kapital könnte sich auf 90 Milliarden belaufen oder diesen Betrag übersteigen.
Dies ist ein deutlicher Rückgang gegenüber der Spanne von 1,5–2 Billionen, über die Investoren und Banker Anfang bis Mitte Oktober gesprochen hatten, und gegenüber der Post-Money-Bewertung von 965 Milliarden aus der Series-H-Finanzierungsrunde vom Mai 2026. Marktvolatilität nach den Zwischenwahlen in den USA, ein heftiger technologiebezogener Ausverkauf im Zusammenhang mit KI und eine genauere Prüfung der Infrastrukturverpflichtungen von Anthropic führten zu dieser Neubewertung. Einige Investoren hatten schon vor der offiziellen Preisfestsetzung über Spannen von 1,2–1,3 Billionen gesprochen.
Explosives Wachstum trifft auf massive Verpflichtungen
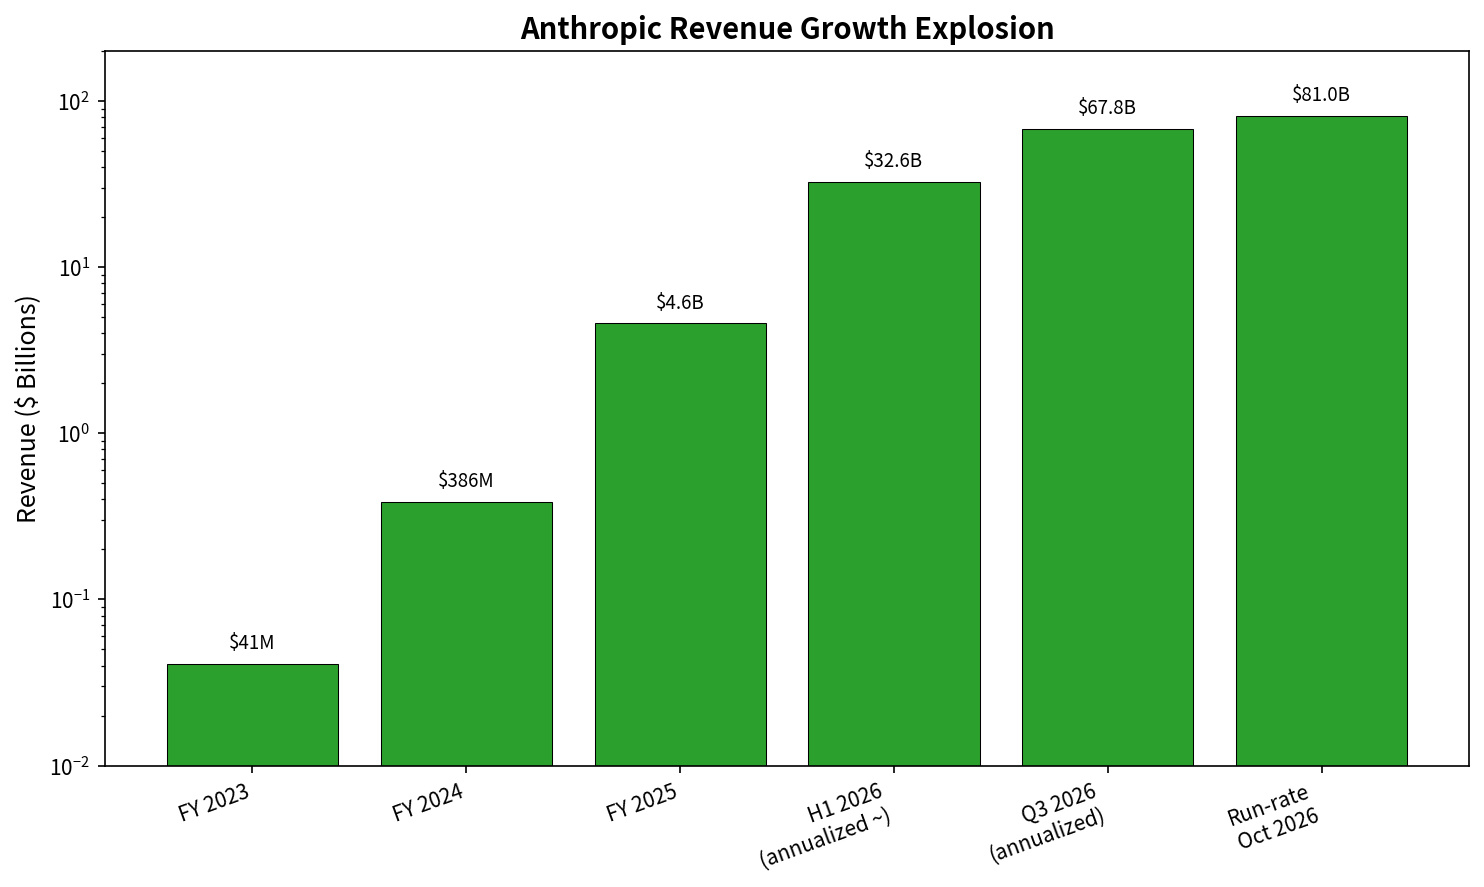
Das Umsatzwachstum von Anthropic war außergewöhnlich. Der Jahresumsatz stieg von 41 Millionen im Jahr 2023 auf 386 Millionen im Jahr 2024 und 4,6 Milliarden im Jahr 2025. Im ersten Halbjahr 2026 erreichte der Umsatz 16,3 Milliarden. Im dritten Quartal belief sich der Umsatz auf rund 17 Milliarden (ein sequenzieller Anstieg von 47 %), und das Unternehmen meldete Ende Oktober eine annualisierte Umsatzrate von 81 Milliarden. Auch die Zahl der Kunden ist rasch gewachsen: Mehr als 11.900 Kundenkonten erzielen innerhalb der letzten zwölf Monate mindestens 100.000 Umsatz.
Das Wachstum geht mit enormen Infrastrukturkosten einher. Aus den Unterlagen gehen Kaufverpflichtungen und Leasingverträge für Rechenleistung und Rechenzentren in Höhe von insgesamt rund 895 Milliarden hervor (die ganz überwiegend mit KI-Kapazitäten zusammenhängen). Ein großer Teil davon wird voraussichtlich vor 2030 fällig, der Rest erstreckt sich bis in die 2040er-Jahre. Dazu gehören mehrjährige Vereinbarungen mit Google, Amazon, Microsoft und anderen. In einigen früheren Berichten war bei längerfristigen Plänen für Rechenleistung von Beträgen zwischen 500 und 750 Milliarden die Rede. Die Nettoverluste bleiben hoch (teilweise bedingt durch nicht zahlungswirksame Bewertungsaufwendungen für Wandelanleihen), und die operativen Margen schwankten mit den steigenden Kosten für Rechenleistung.
Einordnung im Vergleich zu historischen Börsengängen
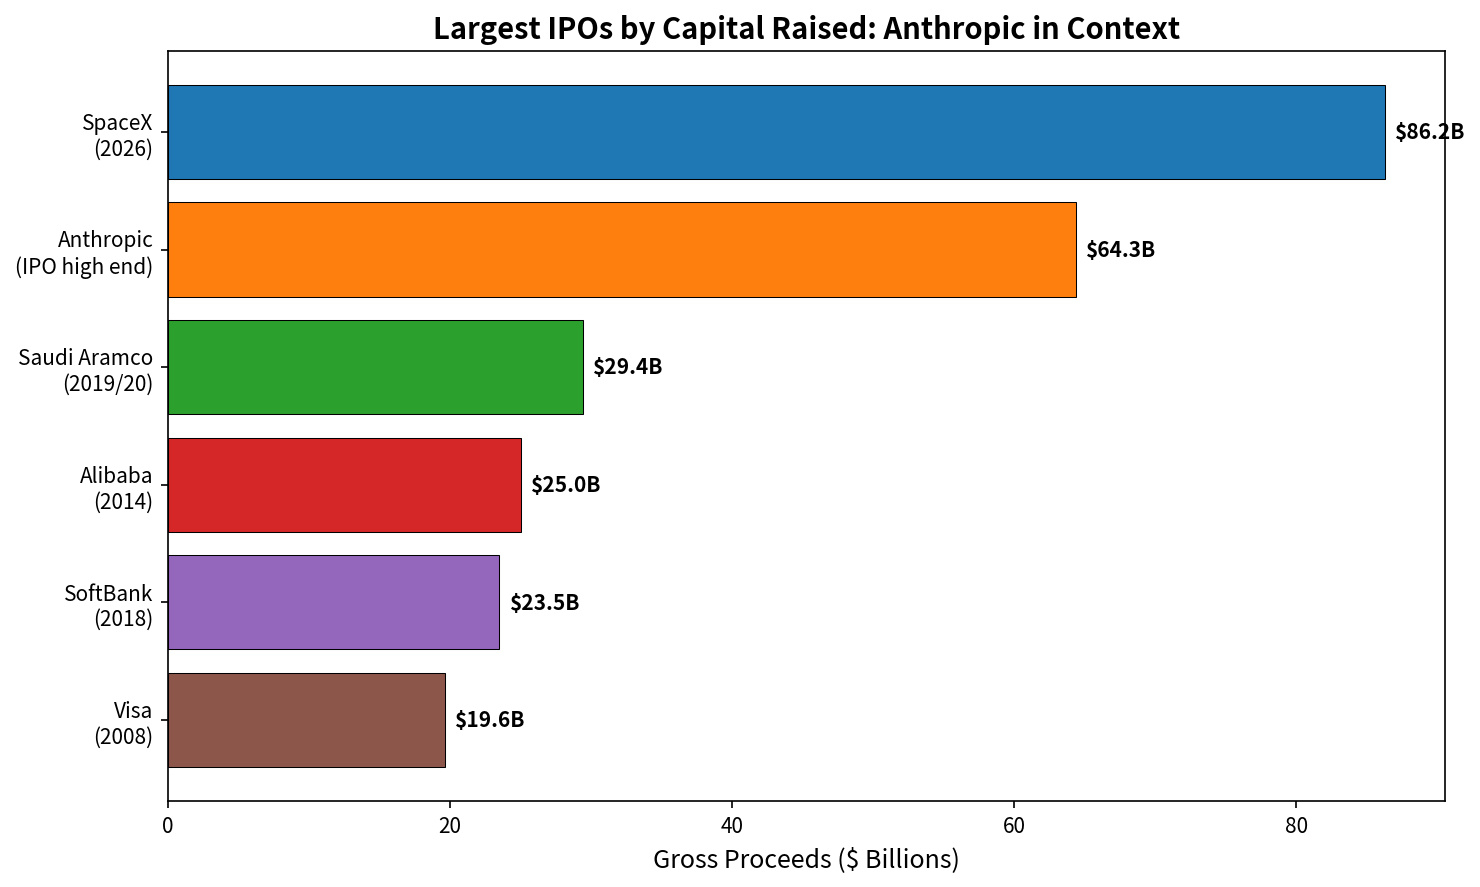
Am oberen Ende der Spanne würde Anthropics Kapitalaufnahme zu den größten aller Zeiten zählen – hinter dem Angebot von SpaceX über rund 75–86 Milliarden Anfang 2026, aber deutlich vor den etwa 29,4 Milliarden von Saudi Aramco. SpaceX selbst ging mit einer Bewertung von mehreren Billionen an die Börse; Anthropic lotet eine ähnliche Größenordnung in einem volatileren Umfeld für reine KI-Unternehmen aus.
Kann die Marke von 1 Billion gehalten werden?
Die Preisstruktur soll die Bewertung beim Börsengang stützen. Die Spanne von 70–78 wurde nach Rückmeldungen aus der Roadshow und angesichts der Marktturbulenzen festgelegt. Die Beteiligung großer Technologiepartner als Ankerinvestoren stützt die Nachfrage und signalisiert Vertrauen in Anthropics Zugang zu Rechenleistung. Analysten wie Aswath Damodaran haben ein Basisszenario von nahezu 1,5 Billionen veröffentlicht (mit einer breiten Spanne von praktisch null bis über 4 Billionen, abhängig von Margen, Kosten für Rechenleistung und Regulierung). Das Basisszenario von Morningstar liegt bei etwa 1,7 Billionen. Mit dem 17- bis 18-Fachen des jüngsten Umsatzes auf annualisierter Basis ist die Bewertung hoch, für ein Unternehmen, das in einer langfristigen KI-Wachstumswelle derart schnell wächst, jedoch nicht beispiellos.
Die Risiken sind erheblich und könnten den Aktienkurs nach dem Börsengang belasten. Zu den wichtigsten Bedenken gehören:
Der enorme Umfang und die Starrheit der Infrastrukturverpflichtungen im Verhältnis zum aktuellen Cashflow.
Abnehmende sequenzielle Wachstumsraten (sequenzielles Wachstum von rund 47 % im dritten Quartal gegenüber deutlich höheren Raten in den vorherigen Quartalen).
Wettbewerb durch OpenAI, Open-Source-Modelle und Hyperscaler.
Unternehmensführung: Anthropic ist eine Public-Benefit-Corporation. Ein Long-Term-Benefit-Trust hält Aktien der Klasse T, mit denen die Mehrheit des Verwaltungsrats gewählt wird (vier von sieben Sitzen). Die Gründer behalten über eine separate Aktienstruktur der Klasse F erheblichen Einfluss auf die Stimmrechte. Die Inhaber öffentlicher Aktien der Klasse A werden nur begrenzte Kontrollmöglichkeiten haben – was einige institutionelle Investoren als Bewertungsabschlag für die Unternehmensführung ansehen.
Allgemeine Marktbedingungen: KI-bezogene Aktien waren volatil, und die Möglichkeit einer „Ramsch“-Bonitätseinstufung wurde erörtert.
Die Billionenschwelle ist sowohl psychologisch als auch praktisch bedeutsam. Einige Marktteilnehmer haben angedeutet, dass ein Preis unter etwa 1 Billion auf Basis der nicht verwässerten Aktien zu einer Verschiebung hätte führen können. Da die Preisspanne nun feststeht und Ankerkapital gesichert ist, wird erwartet, dass der Börsengang stattfindet. Die Kursentwicklung nach der Börsennotierung hängt davon ab, ob der Umsatz weiterhin schnell genug wächst, um die Infrastrukturkosten zu decken, und ob der breitere Markt KI-Unternehmen positiver bewertet.
Kurz gesagt dürfte Anthropic beim Börsengang selbst auf vollständig verwässerter Basis die Marke von 1 Billion überschreiten und ihr auf Basis der nicht verwässerten Aktien nahekommen. Dieses Niveau am öffentlichen Markt zu halten oder zu übertreffen, ist eine deutlich höhere Hürde. In den Monaten nach Handelsbeginn werden dafür die Umsetzung, die Wirtschaftlichkeit der Rechenleistung und die Risikobereitschaft der Anleger entscheidend sein.