Oktober-CPI: Kerninflation genau an der Schwelle, eine Zinserhöhung um 50 Basispunkte im Dezember wird zur Option
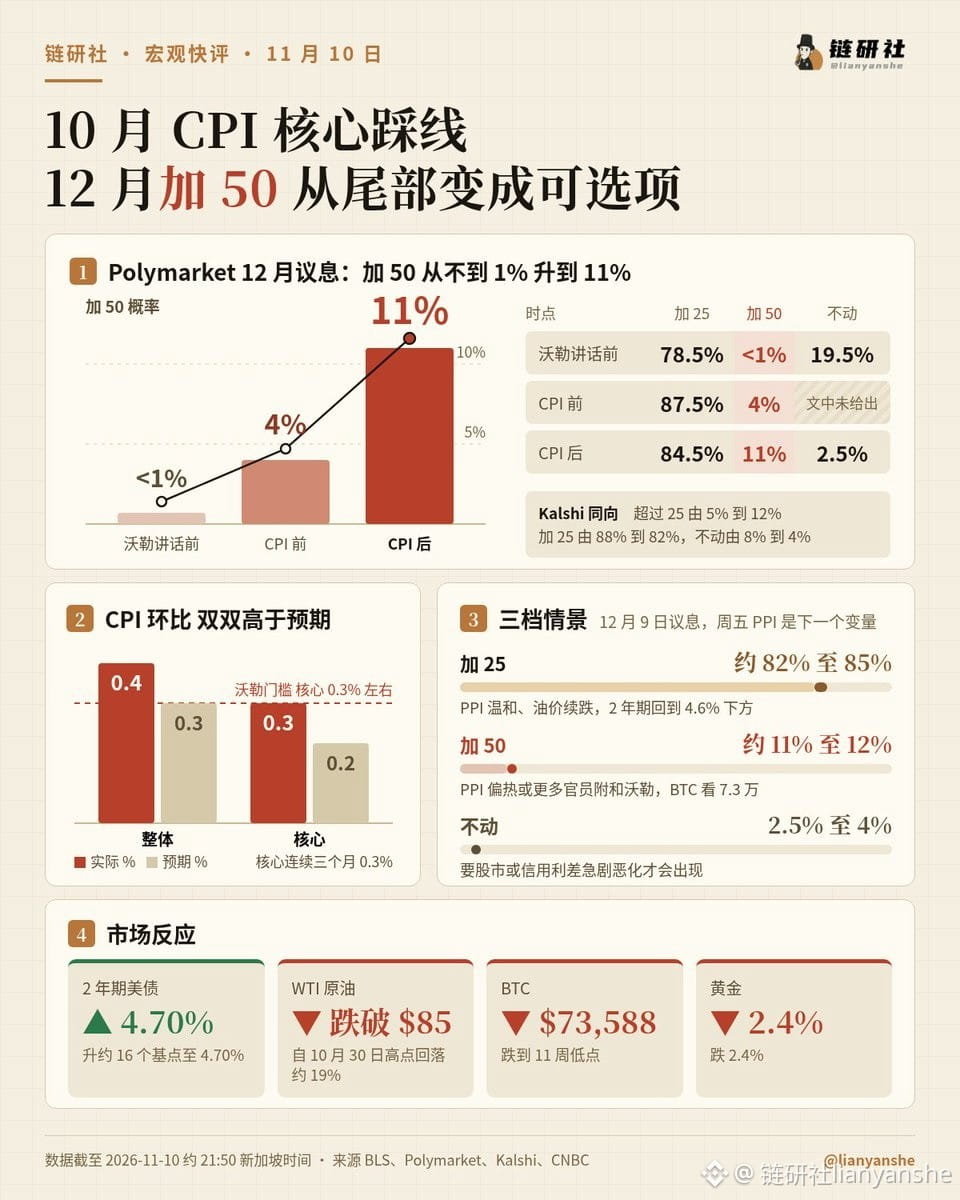
Der CPI stieg im Oktober gegenüber dem Vormonat um 0,4 % (Prognose: 0,3 %); die Kerninflation um 0,3 % (Prognose: 0,2 %) – zum dritten Monat in Folge 0,3 %; die Superkerninflation um 0,4 %.
Waller machte tagsüber die Bedingungen ganz deutlich: Liege die Kerninflation bei etwa 0,3 % oder höher, sollte man eine Erhöhung um 50 Basispunkte in Betracht ziehen. Heute Abend lag der Wert genau an der Schwelle. Verdammt ärgerlich – obwohl Rohöl bereits auf 85 Dollar gefallen ist, kommt so etwas dabei heraus. Einfach zum Verzweifeln.
Bei Polymarket lagen die Wahrscheinlichkeiten für den Zinsentscheid im Dezember vor Wallers Rede bei etwa 78,5 % für +25 Basispunkte, 19,5 % für unveränderte Zinsen und unter 1 % für +50 Basispunkte. Vor den CPI-Daten stieg die Wahrscheinlichkeit für +25 auf 87,5 %, die für +50 lag bei etwa 4 %. Nach den CPI-Daten lagen sie bei etwa 84,5 % für +25, 11 % für +50 und 2,5 % für unveränderte Zinsen. Kalshi zeigte dieselbe Tendenz: +25 fiel von 88 % auf 82 %, mehr als +25 stieg von 5 % auf 12 % und unveränderte Zinsen sanken von 8 % auf 4 %. Die Wahrscheinlichkeit für kumulierte Zinserhöhungen um 75 Basispunkte im Jahr 2026 (also +50 im Dezember) liegt bei etwa 9 %.
Der Ölpreis preist einen Waffenstillstand ein: $WTI $CL fiel unter 85 Dollar und liegt damit rund 19 % unter dem Hoch vom 30. Oktober. CNBC zufolge fiel Brent unter 90 Dollar, obwohl die Blockade der Straße von Hormus nicht aufgehoben wurde. Niedrigere Ölpreise können die Energiekomponente drücken, nicht aber die Kerninflation.
Die Rendite zweijähriger US-Staatsanleihen stieg um rund 16 Basispunkte auf 4,70 %, der Dollarindex liegt bei etwa 102 und Gold $XAU fiel um 2,4 %. Nasdaq-Futures gaben rund 1,5 % nach. BTC fiel auf 73.588 Dollar, den niedrigsten Stand seit 11 Wochen. Die Spot-ETFs verzeichneten in den ersten sechs Handelstagen im November Nettoabflüsse von rund 1,48 Milliarden Dollar. Börsennotierte Unternehmen haben in diesem Jahr bereits rund 108.000 Coins verkauft.
Der Zinsentscheid am 9. Dezember liegt vor der Veröffentlichung des November-CPI am 10. Dezember. Der PPI am Freitag ist der nächste entscheidende Faktor.
1. +25 Basispunkte (etwa 82–85 %): Ein moderater PPI und weiter fallende Ölpreise würden die Rendite zweijähriger Anleihen wieder unter 4,6 % drücken und Wachstumsaktien sowie BTC eine Verschnaufpause verschaffen.
2. +50 Basispunkte (etwa 11–12 %): Ein heißer PPI oder weitere Vertreter, die Waller zustimmen. Kann sich die Rendite zweijähriger Anleihen über 4,7 % halten? Bei BTC gilt es, die Marke von 73.000 im Blick zu behalten.
3. Unverändert (2,5–4 %): Das dürfte nur bei einer starken Verschlechterung am Aktienmarkt oder einer deutlichen Ausweitung der Kreditspreads eintreten.
Der Ölpreis fällt stetig, während die Kerninflation seit drei Monaten bei 0,3 % verharrt. Das zeigt, dass die Inflation bereits von den Energiekosten auf die Kernkomponenten übergegriffen hat und sich durch niedrigere Ölpreise nicht zurückdrängen lässt. Deshalb ist die Frage, ob die Zinsen im Dezember erhöht werden, kaum noch offen – es geht nur noch darum, um wie viel.
Der CPI stieg im Oktober gegenüber dem Vormonat um 0,4 % (Prognose: 0,3 %); die Kerninflation um 0,3 % (Prognose: 0,2 %) – zum dritten Monat in Folge 0,3 %; die Superkerninflation um 0,4 %.
Waller machte tagsüber die Bedingungen ganz deutlich: Liege die Kerninflation bei etwa 0,3 % oder höher, sollte man eine Erhöhung um 50 Basispunkte in Betracht ziehen. Heute Abend lag der Wert genau an der Schwelle. Verdammt ärgerlich – obwohl Rohöl bereits auf 85 Dollar gefallen ist, kommt so etwas dabei heraus. Einfach zum Verzweifeln.
Bei Polymarket lagen die Wahrscheinlichkeiten für den Zinsentscheid im Dezember vor Wallers Rede bei etwa 78,5 % für +25 Basispunkte, 19,5 % für unveränderte Zinsen und unter 1 % für +50 Basispunkte. Vor den CPI-Daten stieg die Wahrscheinlichkeit für +25 auf 87,5 %, die für +50 lag bei etwa 4 %. Nach den CPI-Daten lagen sie bei etwa 84,5 % für +25, 11 % für +50 und 2,5 % für unveränderte Zinsen. Kalshi zeigte dieselbe Tendenz: +25 fiel von 88 % auf 82 %, mehr als +25 stieg von 5 % auf 12 % und unveränderte Zinsen sanken von 8 % auf 4 %. Die Wahrscheinlichkeit für kumulierte Zinserhöhungen um 75 Basispunkte im Jahr 2026 (also +50 im Dezember) liegt bei etwa 9 %.
Der Ölpreis preist einen Waffenstillstand ein: $WTI $CL fiel unter 85 Dollar und liegt damit rund 19 % unter dem Hoch vom 30. Oktober. CNBC zufolge fiel Brent unter 90 Dollar, obwohl die Blockade der Straße von Hormus nicht aufgehoben wurde. Niedrigere Ölpreise können die Energiekomponente drücken, nicht aber die Kerninflation.
Die Rendite zweijähriger US-Staatsanleihen stieg um rund 16 Basispunkte auf 4,70 %, der Dollarindex liegt bei etwa 102 und Gold $XAU fiel um 2,4 %. Nasdaq-Futures gaben rund 1,5 % nach. BTC fiel auf 73.588 Dollar, den niedrigsten Stand seit 11 Wochen. Die Spot-ETFs verzeichneten in den ersten sechs Handelstagen im November Nettoabflüsse von rund 1,48 Milliarden Dollar. Börsennotierte Unternehmen haben in diesem Jahr bereits rund 108.000 Coins verkauft.
Der Zinsentscheid am 9. Dezember liegt vor der Veröffentlichung des November-CPI am 10. Dezember. Der PPI am Freitag ist der nächste entscheidende Faktor.
1. +25 Basispunkte (etwa 82–85 %): Ein moderater PPI und weiter fallende Ölpreise würden die Rendite zweijähriger Anleihen wieder unter 4,6 % drücken und Wachstumsaktien sowie BTC eine Verschnaufpause verschaffen.
2. +50 Basispunkte (etwa 11–12 %): Ein heißer PPI oder weitere Vertreter, die Waller zustimmen. Kann sich die Rendite zweijähriger Anleihen über 4,7 % halten? Bei BTC gilt es, die Marke von 73.000 im Blick zu behalten.
3. Unverändert (2,5–4 %): Das dürfte nur bei einer starken Verschlechterung am Aktienmarkt oder einer deutlichen Ausweitung der Kreditspreads eintreten.
Der Ölpreis fällt stetig, während die Kerninflation seit drei Monaten bei 0,3 % verharrt. Das zeigt, dass die Inflation bereits von den Energiekosten auf die Kernkomponenten übergegriffen hat und sich durch niedrigere Ölpreise nicht zurückdrängen lässt. Deshalb ist die Frage, ob die Zinsen im Dezember erhöht werden, kaum noch offen – es geht nur noch darum, um wie viel.