Eine verbreitete Annahme auf Immobilienmärkten ist einfach: Wenn die Zinsen steigen, werden Immobilien generell unattraktiv. Führungskräfte der Bridgepoint Group, die Vermögenswerte im Wert von 125 Milliarden US-Dollar verwaltet, und von Kayne Anderson Real Estate, einem Unternehmen mit Vermögenswerten von über 22 Milliarden US-Dollar, dessen Übernahme Bridgepoint angekündigt hat, vertreten jedoch die Ansicht, dass die Neubewertung finanziell angeschlagene Kapitalstrukturen von beständigen Immobilien trennt.
Der Druck ist für Fonds, die 2021 bei nahezu null liegenden Zinsen Kapital investiert haben, durchaus real. Sie sehen sich nun mit höheren Finanzierungskosten, höheren Kapitalisierungsrenditen, sinkenden Bewertungen, geringeren Transaktionsvolumina und mehr Zahlungsausfällen konfrontiert. Al Rabil, CEO von Kayne Anderson Real Estate, merkte an, dass Investoren 2021 und 2022 Milliarden in Mehrfamilienimmobilien investiert hätten. Viele Darlehen seien zu einer Rendite zehnjähriger US-Staatsanleihen von rund 1 % finanziert worden, und ein Großteil dieser Schulden werde nun fällig.
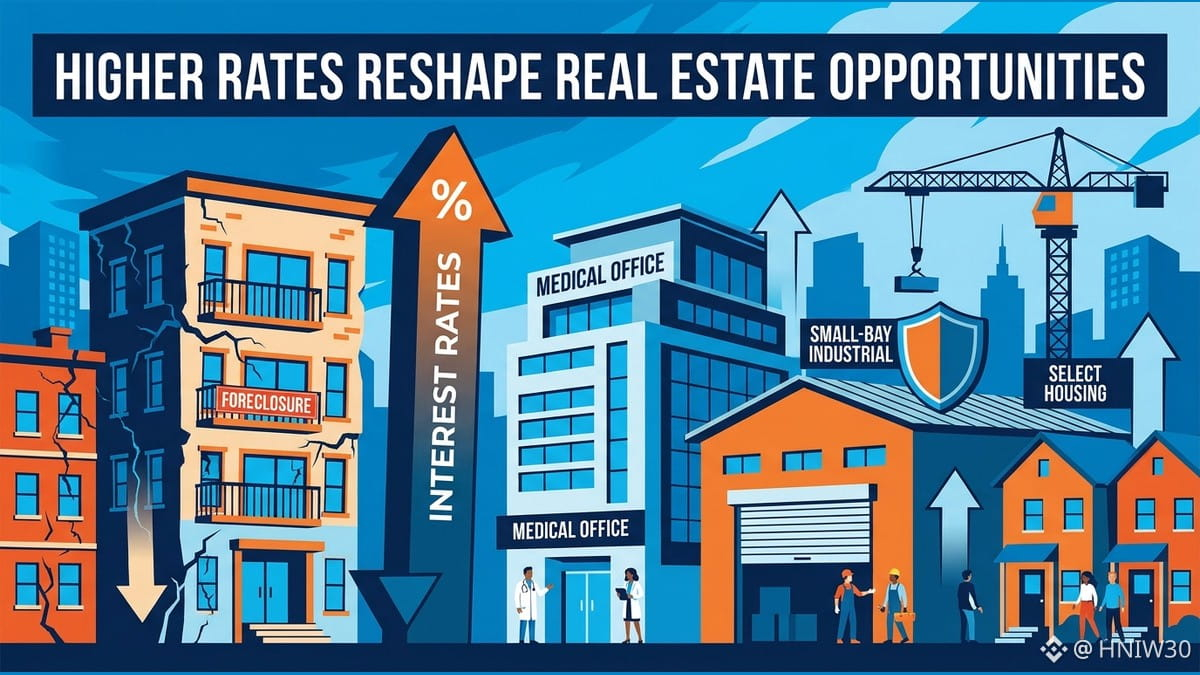
Anstatt den Immobilienmarkt abzuschreiben, erwartet Rabil eine Marktbereinigung zugunsten disziplinierter, spezialisierter Investoren. Er verwies auf medizinische Büroflächen: Die Auslastung sei in über 20 Jahren nie unter 90 % gefallen, während die Nachfrage das Angebot bei Weitem übersteige, da Menschen ab 65 Jahren siebenmal so viele Arztbesuche benötigten wie Menschen bis 45 Jahre. Außerdem hob er kleine Industrieflächen hervor, die von Onlinehändlern und kleinen Unternehmen genutzt werden, auf die seiner Aussage nach 47 % des BIP entfallen.
Die Aussichten hängen weiterhin davon ab, wo sich die Zinsen einpendeln und wie fällige Schulden abgewickelt werden. Bridgepoint-CEO Raoul Hughes sagte, stabile Zinsen seien weiteren Erhöhungen vorzuziehen, und fügte hinzu, dass sich die Zinsen wahrscheinlich stabilisierten. Höhere Zinsen dürften sich seiner Aussage nach auch kaum auf die Portfoliounternehmen von Bridgepoint im Bereich Private Credit und Private Equity auswirken. Diese konzentrierten sich auf wachstumsstarke Unternehmen mit hohen Margen, die gegenüber Zinsschwankungen widerstandsfähiger seien. Wenn die zwischen 2021 und 2022 aufgenommenen Darlehen für Mehrfamilienimmobilien fällig werden, sieht Rabil Chancen bei guten Immobilien mit maroden Kapitalstrukturen – neben einer möglichen Abrechnung im Wohnimmobilienmarkt.
#RealEstate #InterestRates
Der Druck ist für Fonds, die 2021 bei nahezu null liegenden Zinsen Kapital investiert haben, durchaus real. Sie sehen sich nun mit höheren Finanzierungskosten, höheren Kapitalisierungsrenditen, sinkenden Bewertungen, geringeren Transaktionsvolumina und mehr Zahlungsausfällen konfrontiert. Al Rabil, CEO von Kayne Anderson Real Estate, merkte an, dass Investoren 2021 und 2022 Milliarden in Mehrfamilienimmobilien investiert hätten. Viele Darlehen seien zu einer Rendite zehnjähriger US-Staatsanleihen von rund 1 % finanziert worden, und ein Großteil dieser Schulden werde nun fällig.
Anstatt den Immobilienmarkt abzuschreiben, erwartet Rabil eine Marktbereinigung zugunsten disziplinierter, spezialisierter Investoren. Er verwies auf medizinische Büroflächen: Die Auslastung sei in über 20 Jahren nie unter 90 % gefallen, während die Nachfrage das Angebot bei Weitem übersteige, da Menschen ab 65 Jahren siebenmal so viele Arztbesuche benötigten wie Menschen bis 45 Jahre. Außerdem hob er kleine Industrieflächen hervor, die von Onlinehändlern und kleinen Unternehmen genutzt werden, auf die seiner Aussage nach 47 % des BIP entfallen.
Die Aussichten hängen weiterhin davon ab, wo sich die Zinsen einpendeln und wie fällige Schulden abgewickelt werden. Bridgepoint-CEO Raoul Hughes sagte, stabile Zinsen seien weiteren Erhöhungen vorzuziehen, und fügte hinzu, dass sich die Zinsen wahrscheinlich stabilisierten. Höhere Zinsen dürften sich seiner Aussage nach auch kaum auf die Portfoliounternehmen von Bridgepoint im Bereich Private Credit und Private Equity auswirken. Diese konzentrierten sich auf wachstumsstarke Unternehmen mit hohen Margen, die gegenüber Zinsschwankungen widerstandsfähiger seien. Wenn die zwischen 2021 und 2022 aufgenommenen Darlehen für Mehrfamilienimmobilien fällig werden, sieht Rabil Chancen bei guten Immobilien mit maroden Kapitalstrukturen – neben einer möglichen Abrechnung im Wohnimmobilienmarkt.
#RealEstate #InterestRates