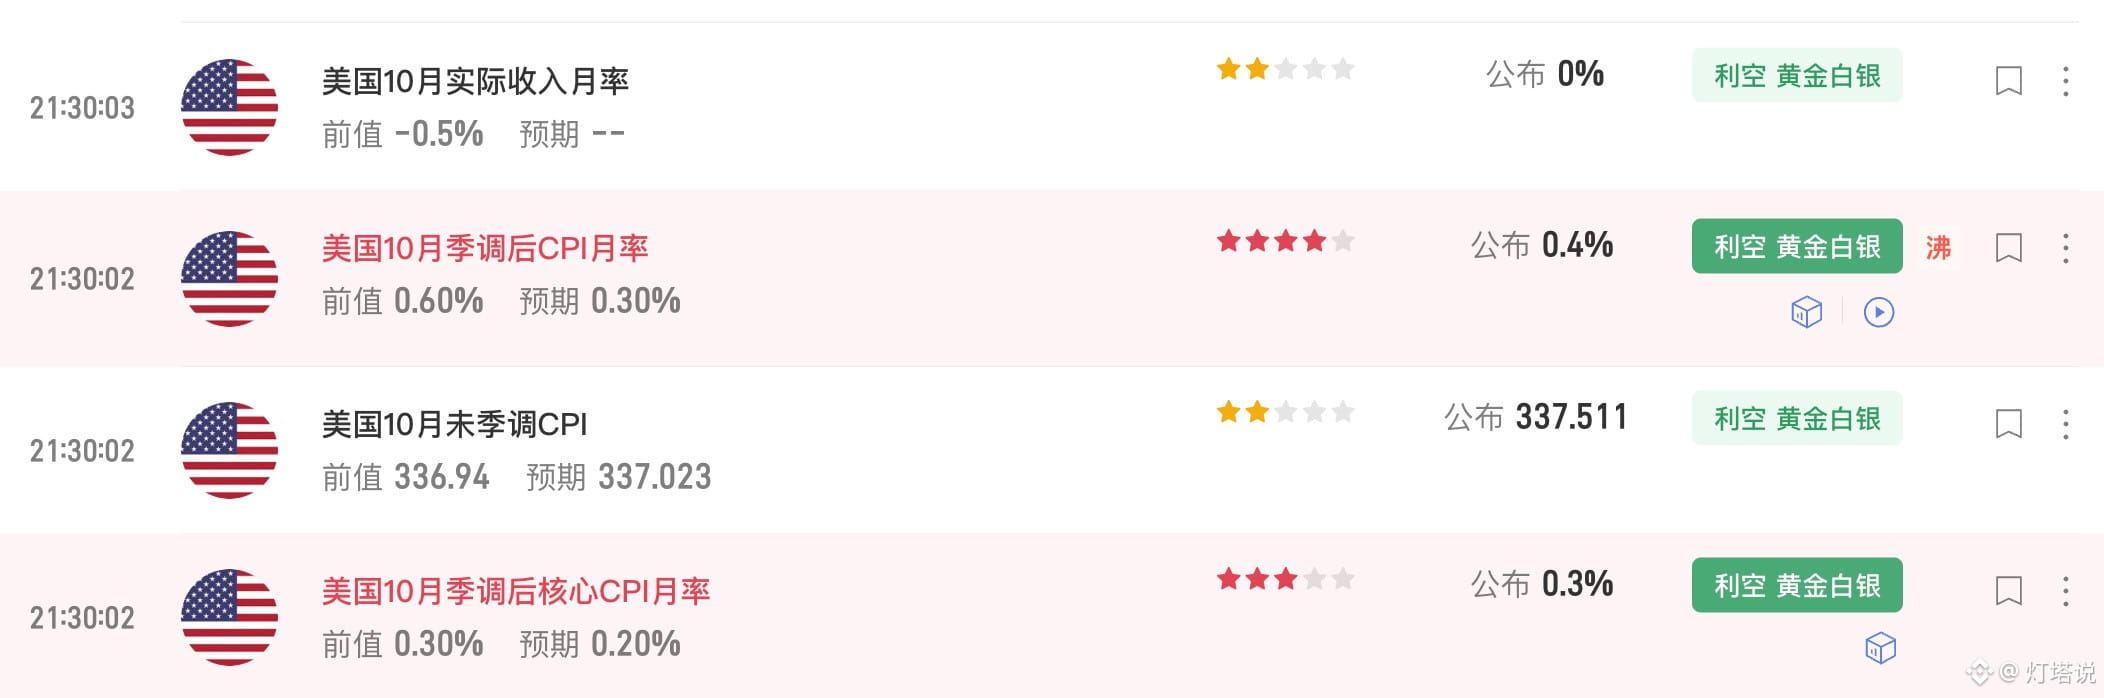
Der saisonbereinigte US-CPI stieg im Oktober gegenüber dem Vormonat um 0,4 % und lag damit über den Markterwartungen. Der saisonbereinigte US-Kern-CPI stieg im Oktober gegenüber dem Vormonat um 0,3 % und lag damit ebenfalls über den Markterwartungen.
Nach der Veröffentlichung der CPI-Daten weiteten die Renditen von US-Staatsanleihen ihre Gewinne aus. Die Rendite 10-jähriger US-Staatsanleihen stieg zuletzt um 9,03 Basispunkte auf 4,952 %. Die Rendite 2-jähriger US-Staatsanleihen stieg zuletzt um 16,54 Basispunkte auf 4,715 %.
Der Kern-CPI stieg drei Monate in Folge um 0,3 %. Das zeigt, dass sich die Kerninflation noch nicht deutlich verlangsamt hat. Auf einfache Jahresbasis hochgerechnet entspricht das etwa 3,7 % und liegt damit weiterhin über dem Inflationsziel von 2 %.
Die Wohnkosten stiegen um 0,3 %, weniger als im September mit 0,4 %. Das ist ein vergleichsweise moderater Aspekt, reicht jedoch nicht aus, um den Druck aus anderen Komponenten auszugleichen.
Die Lebensmittelpreise stiegen um 0,5 %, die Energiepreise um 0,7 %. Die Gesamtinflation hat sich zwar gegenüber September abgeschwächt, aber nicht in dem von den Märkten erhofften Ausmaß.
Sowohl der CPI als auch der Kern-CPI lagen über den Erwartungen – ein eindeutiges Inflationssignal, das den Märkten Gegenwind beschert.
Die Daten lieferten nicht die von den Märkten erhoffte positive Überraschung einer nachlassenden Inflation. Dass der Kern-CPI drei Monate in Folge bei 0,3 % lag, ist ein ungünstiges Signal für Risikoanlagen, die auf ein baldiges Ende der Straffung durch die US-Notenbank hoffen.
Kurzfristig ist eher mit weiteren Rückgängen zu rechnen!
Nach der Veröffentlichung der CPI-Daten weiteten die Renditen von US-Staatsanleihen ihre Gewinne aus. Die Rendite 10-jähriger US-Staatsanleihen stieg zuletzt um 9,03 Basispunkte auf 4,952 %. Die Rendite 2-jähriger US-Staatsanleihen stieg zuletzt um 16,54 Basispunkte auf 4,715 %.
Der Kern-CPI stieg drei Monate in Folge um 0,3 %. Das zeigt, dass sich die Kerninflation noch nicht deutlich verlangsamt hat. Auf einfache Jahresbasis hochgerechnet entspricht das etwa 3,7 % und liegt damit weiterhin über dem Inflationsziel von 2 %.
Die Wohnkosten stiegen um 0,3 %, weniger als im September mit 0,4 %. Das ist ein vergleichsweise moderater Aspekt, reicht jedoch nicht aus, um den Druck aus anderen Komponenten auszugleichen.
Die Lebensmittelpreise stiegen um 0,5 %, die Energiepreise um 0,7 %. Die Gesamtinflation hat sich zwar gegenüber September abgeschwächt, aber nicht in dem von den Märkten erhofften Ausmaß.
Sowohl der CPI als auch der Kern-CPI lagen über den Erwartungen – ein eindeutiges Inflationssignal, das den Märkten Gegenwind beschert.
Die Daten lieferten nicht die von den Märkten erhoffte positive Überraschung einer nachlassenden Inflation. Dass der Kern-CPI drei Monate in Folge bei 0,3 % lag, ist ein ungünstiges Signal für Risikoanlagen, die auf ein baldiges Ende der Straffung durch die US-Notenbank hoffen.
Kurzfristig ist eher mit weiteren Rückgängen zu rechnen!