Wahrscheinlichkeit einer Zinserhöhung bei rund 85 %, doch US-Aktien verzeichnen den größten Tagesgewinn seit April – worauf setzt der Markt eigentlich?
Werfen wir zunächst einen Blick auf die heutigen Nachrichten. Fed-Gouverneur Christopher Waller hielt in London eine Rede und wurde dabei sehr deutlich: Selbst wenn der US-Verbraucherpreisindex für Oktober heute Abend besser ausfällt als im September, unterstützt er im Dezember weiterhin eine Zinserhöhung um 25 Basispunkte. Sollte die Kerninflation im Monatsvergleich weiterhin bei etwa 0,3 % liegen und damit so hoch bleiben wie in den vergangenen zwei Monaten, „sollten 50 Basispunkte in Betracht gezogen werden“; „nur um 25 Basispunkte zu erhöhen, würde unsere Glaubwürdigkeit gefährden“. 25 Basispunkte entsprechen 0,25 Prozentpunkten, 50 Basispunkte 0,5 Prozentpunkten.
Waller steht mit dieser Haltung nicht allein. Am 16. September dieses Jahres hob die Fed die Zielspanne für den Leitzins erstmals seit 2023 auf 3,75 %–4,00 % an. Am 28. Oktober stimmte sie dann mit 10 zu 2 Stimmen dafür, den Zinssatz unverändert zu lassen. Die beiden Gegenstimmen, Fed-Gouverneurin Lisa Cook und Beth Hammack, Präsidentin der Federal Reserve Bank of Cleveland, sprachen sich damals bereits für eine weitere Erhöhung aus. Im Oktober kamen 165.000 neue Arbeitsplätze hinzu – etwa das 2,5-Fache der Markterwartungen. Den Zinsfutures zufolge lag die Wahrscheinlichkeit einer Zinserhöhung im Dezember am Montag zum Börsenschluss bei rund 85 %. Nach einer Erhöhung um 25 Basispunkte würde die Spanne auf 4,00 %–4,25 % steigen. Selbst eine weitere Erhöhung im März nächsten Jahres wird inzwischen mit einer Wahrscheinlichkeit von über 50 % eingepreist.
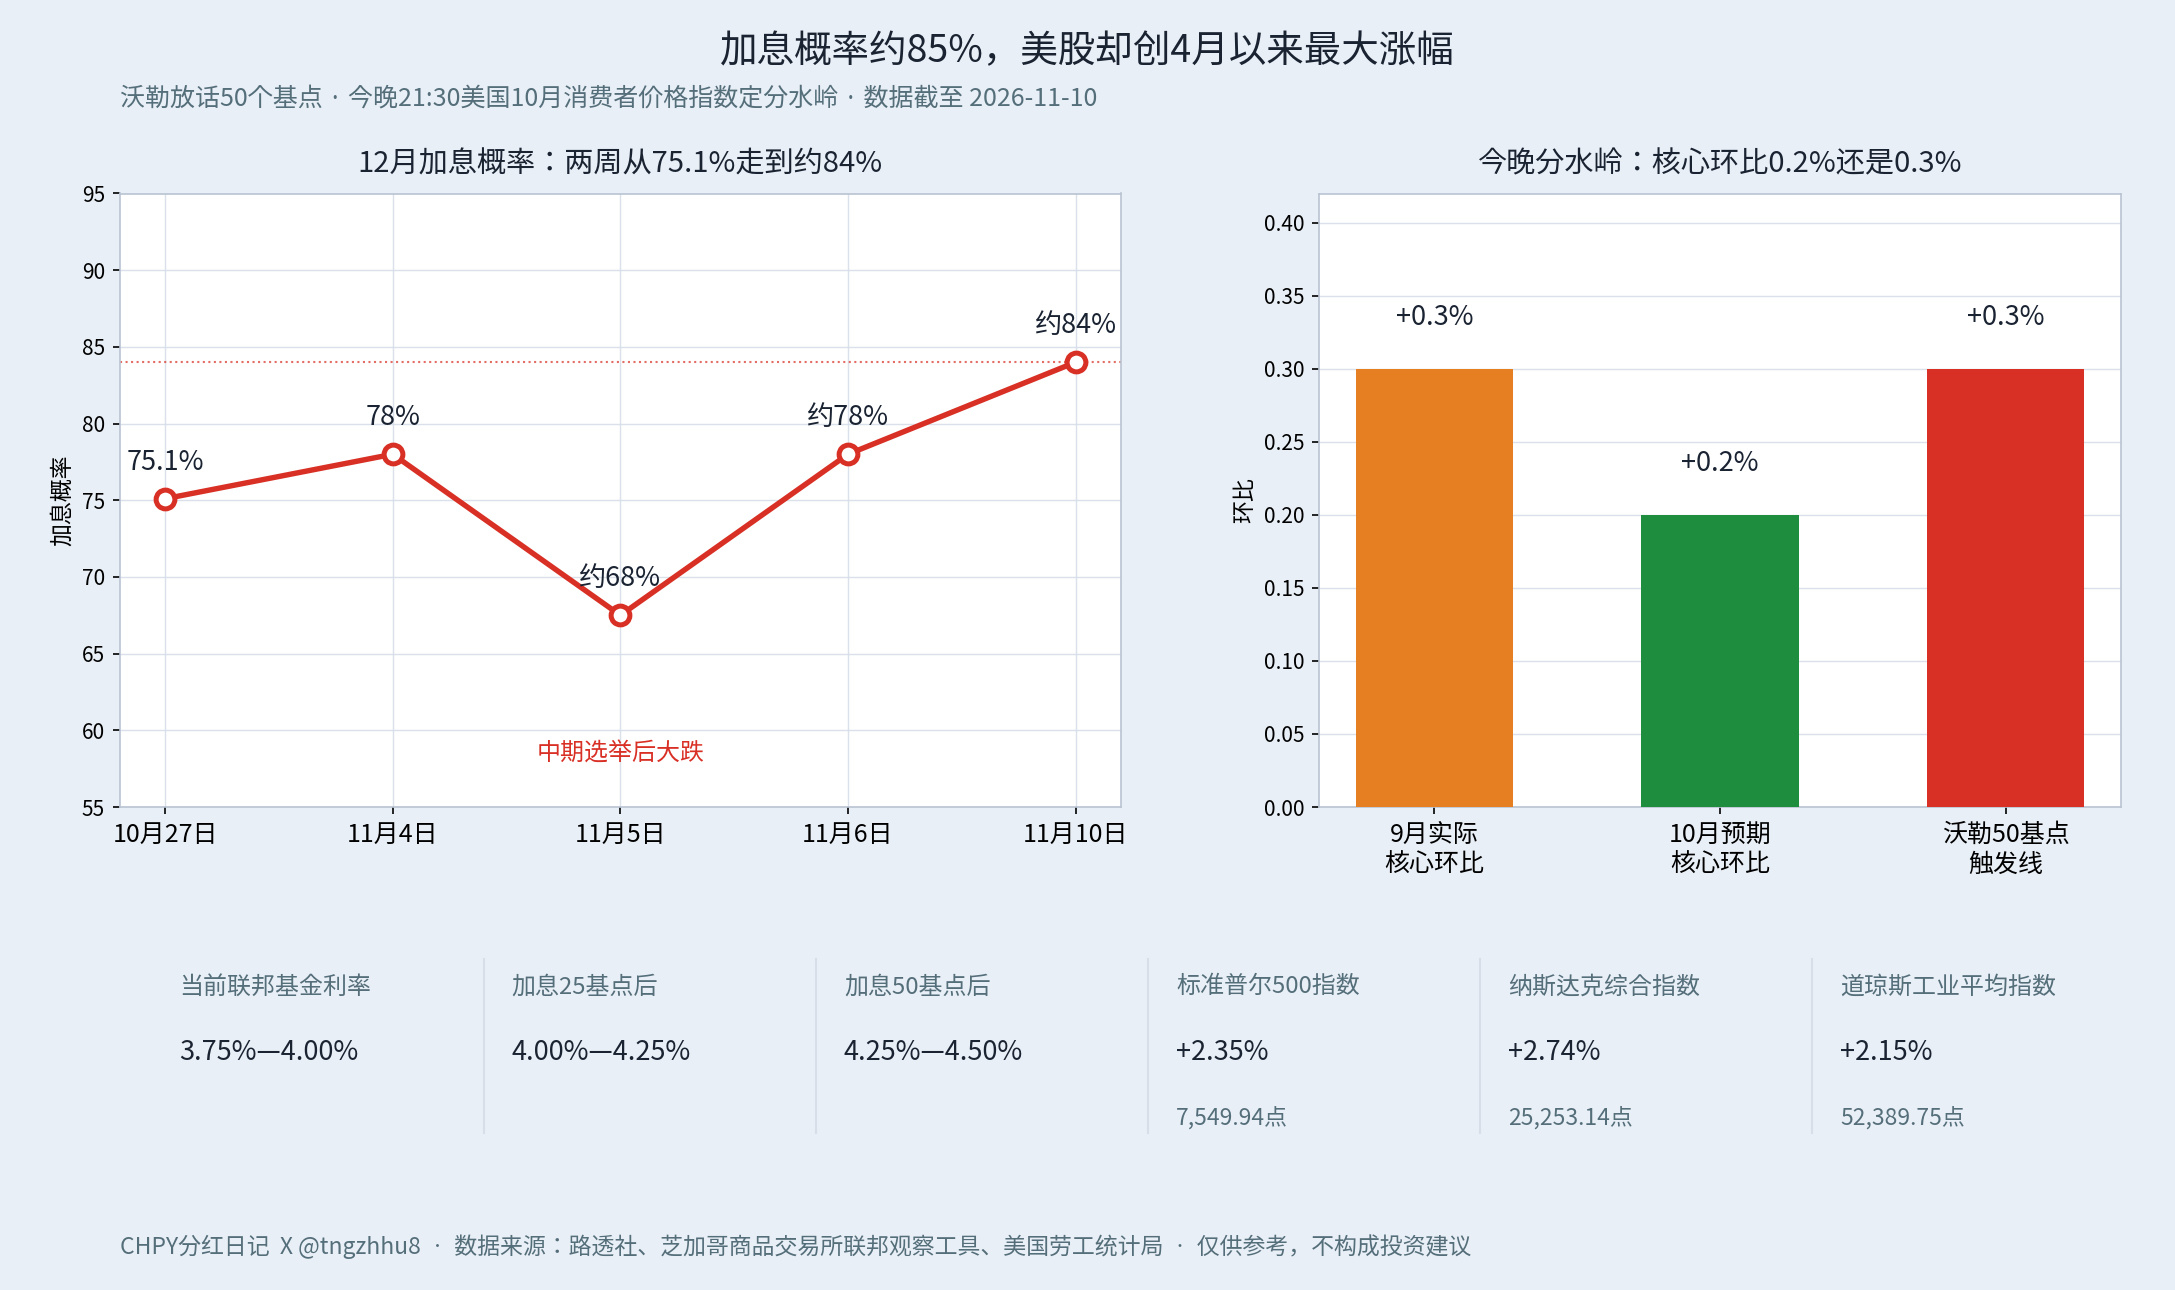
Auf der anderen Seite verzeichneten US-Aktien am Montag gerade ihren besten Handelstag seit April: Der Dow Jones Industrial Average stieg um 2,15 % auf 52.389,75 Punkte, der S&P 500 um 2,35 % auf 7.549,94 Punkte und der Nasdaq Composite um 2,74 % auf 25.253,14 Punkte. Der Brent-Ölpreis fiel um rund 5,8 %.
Eine Wahrscheinlichkeit von 85 % für eine Zinserhöhung und zugleich kräftig steigende Aktien – dieser Widerspruch ist bereits die Antwort. Der Markt setzt nicht darauf, dass die Zinsen unverändert bleiben, sondern darauf, dass eine Erhöhung bereits eingepreist ist und es bei dieser einen bleibt. Die Wahrscheinlichkeit einer Zinserhöhung im Dezember lag am 27. Oktober bei 75,1 %, fiel in der vergangenen Woche zeitweise auf etwa 68 % und wurde durch einen überraschend starken Arbeitsmarktbericht wieder auf rund 84 % hochgetrieben. Ein Großteil der negativen Nachrichten ist also bereits in den Erwartungen berücksichtigt. Der Ölpreisrückgang von rund 5,8 % an einem einzigen Tag hat zudem die Inflationserwartungen gedämpft. Dass Waller heute eine Erhöhung um 50 Basispunkte ins Spiel brachte, wirkt eher wie eine Drohung als wie das Basisszenario: Seine Schwelle ist klar definiert – ein monatlicher Anstieg des Kern-Verbraucherpreisindex um 0,3 %.
Der Kern-Verbraucherpreisindex misst die Preise ohne Lebensmittel und Energie und spiegelt am besten wider, wie hartnäckig die Inflation ist. Der US-Verbraucherpreisindex für Oktober wird heute Abend um 21:30 Uhr veröffentlicht. Erwartet wird ein Anstieg des Gesamtindex um 0,3 % gegenüber dem Vormonat und des Kernindex um 0,2 %. Die Echtzeitprognose der Federal Reserve Bank of Cleveland liegt sogar noch niedriger: 0,24 % für den Gesamtindex und 0,21 % für den Kernindex. Im September stieg der Gesamtindex um 0,6 % gegenüber dem Vormonat und um 3,7 % im Jahresvergleich; der Kernindex legte um 0,3 % gegenüber dem Vormonat und um 2,6 % im Jahresvergleich zu. Ein Detail ist wichtig: Für Oktober dieses Jahres gibt es keine Jahresvergleichszahl, weil während des Regierungsstillstands im Oktober 2025 keine Preise erhoben wurden. Der Markt kann daher nur auf die monatliche Veränderung schauen.
Die entscheidende Schwelle heute Abend liegt also bei 0,1 Prozentpunkten. Steigt der Kernindex gegenüber dem Vormonat um 0,2 % oder weniger, ist Wallers Option einer Erhöhung um 50 Basispunkte vom Tisch. Eine Erhöhung um 25 Basispunkte im Dezember wäre dann so gut wie sicher, und wenn die Unsicherheit weicht, könnte das sogar positiv wirken und Wachstumsaktien etwas Luft verschaffen. Liegt der monatliche Anstieg des Kernindex bei 0,3 % oder darüber, kommt eine Erhöhung um 50 Basispunkte offiziell auf den Tisch. Zinssensitive Anlagen müssten dann neu bewertet werden, allen voran der Nasdaq Composite. Eine Ebene tiefer betrachtet liegt die eigentliche Frage nicht mehr darin, ob die Zinsen im Dezember steigen, sondern ob danach Schluss ist. Die Futures-Märkte preisen sogar eine weitere Erhöhung im März nächsten Jahres mit einer Wahrscheinlichkeit von über 50 % ein – der Markt bereitet sich damit bereits auf mehr als eine Zinserhöhung vor. Wallers heutige Rede stützt diese Erwartung, während Fed-Chef Kevin Warsh sich bislang weigert, Hinweise auf den künftigen Zinspfad zu geben. Die internen Meinungsverschiedenheiten sind selbst ein Unsicherheitsfaktor.
Die Risiken liegen ebenfalls offen zutage: Ein zu starker Arbeitsmarkt und eine zu hartnäckige Inflation könnten zu einem längeren Zinserhöhungszyklus führen; sollte der Ölpreis wieder steigen, könnten die Inflationserwartungen sofort erneut anziehen. Waller und Warsh vertreten unterschiedliche Positionen. Bis zur Zinssitzung am 8. und 9. Dezember könnte jede Äußerung eines Notenbankers die Markterwartungen neu beeinflussen.
Behalten Sie drei Termine im Blick: Heute Abend um 21:30 Uhr entscheidet der Kernwert über das Schicksal einer Erhöhung um 50 Basispunkte; am 4. Dezember gibt der Arbeitsmarktbericht für November Aufschluss über die Konjunkturdynamik; am 8. und 9. Dezember fällt die Entscheidung bei der Zinssitzung. Eine Zinserhöhung an sich ist nicht das Problem – entscheidend ist eine stärkere Erhöhung als erwartet. Ob der Wert heute Abend bei 0,2 % oder 0,3 % liegt: Die Antwort unterscheidet sich nur um 0,1 Prozentpunkte, doch die Marktreaktion könnte um mehrere Prozentpunkte auseinandergehen.
#美联储 #US-Verbraucherpreisindex für Oktober
Werfen wir zunächst einen Blick auf die heutigen Nachrichten. Fed-Gouverneur Christopher Waller hielt in London eine Rede und wurde dabei sehr deutlich: Selbst wenn der US-Verbraucherpreisindex für Oktober heute Abend besser ausfällt als im September, unterstützt er im Dezember weiterhin eine Zinserhöhung um 25 Basispunkte. Sollte die Kerninflation im Monatsvergleich weiterhin bei etwa 0,3 % liegen und damit so hoch bleiben wie in den vergangenen zwei Monaten, „sollten 50 Basispunkte in Betracht gezogen werden“; „nur um 25 Basispunkte zu erhöhen, würde unsere Glaubwürdigkeit gefährden“. 25 Basispunkte entsprechen 0,25 Prozentpunkten, 50 Basispunkte 0,5 Prozentpunkten.
Waller steht mit dieser Haltung nicht allein. Am 16. September dieses Jahres hob die Fed die Zielspanne für den Leitzins erstmals seit 2023 auf 3,75 %–4,00 % an. Am 28. Oktober stimmte sie dann mit 10 zu 2 Stimmen dafür, den Zinssatz unverändert zu lassen. Die beiden Gegenstimmen, Fed-Gouverneurin Lisa Cook und Beth Hammack, Präsidentin der Federal Reserve Bank of Cleveland, sprachen sich damals bereits für eine weitere Erhöhung aus. Im Oktober kamen 165.000 neue Arbeitsplätze hinzu – etwa das 2,5-Fache der Markterwartungen. Den Zinsfutures zufolge lag die Wahrscheinlichkeit einer Zinserhöhung im Dezember am Montag zum Börsenschluss bei rund 85 %. Nach einer Erhöhung um 25 Basispunkte würde die Spanne auf 4,00 %–4,25 % steigen. Selbst eine weitere Erhöhung im März nächsten Jahres wird inzwischen mit einer Wahrscheinlichkeit von über 50 % eingepreist.
Auf der anderen Seite verzeichneten US-Aktien am Montag gerade ihren besten Handelstag seit April: Der Dow Jones Industrial Average stieg um 2,15 % auf 52.389,75 Punkte, der S&P 500 um 2,35 % auf 7.549,94 Punkte und der Nasdaq Composite um 2,74 % auf 25.253,14 Punkte. Der Brent-Ölpreis fiel um rund 5,8 %.
Eine Wahrscheinlichkeit von 85 % für eine Zinserhöhung und zugleich kräftig steigende Aktien – dieser Widerspruch ist bereits die Antwort. Der Markt setzt nicht darauf, dass die Zinsen unverändert bleiben, sondern darauf, dass eine Erhöhung bereits eingepreist ist und es bei dieser einen bleibt. Die Wahrscheinlichkeit einer Zinserhöhung im Dezember lag am 27. Oktober bei 75,1 %, fiel in der vergangenen Woche zeitweise auf etwa 68 % und wurde durch einen überraschend starken Arbeitsmarktbericht wieder auf rund 84 % hochgetrieben. Ein Großteil der negativen Nachrichten ist also bereits in den Erwartungen berücksichtigt. Der Ölpreisrückgang von rund 5,8 % an einem einzigen Tag hat zudem die Inflationserwartungen gedämpft. Dass Waller heute eine Erhöhung um 50 Basispunkte ins Spiel brachte, wirkt eher wie eine Drohung als wie das Basisszenario: Seine Schwelle ist klar definiert – ein monatlicher Anstieg des Kern-Verbraucherpreisindex um 0,3 %.
Der Kern-Verbraucherpreisindex misst die Preise ohne Lebensmittel und Energie und spiegelt am besten wider, wie hartnäckig die Inflation ist. Der US-Verbraucherpreisindex für Oktober wird heute Abend um 21:30 Uhr veröffentlicht. Erwartet wird ein Anstieg des Gesamtindex um 0,3 % gegenüber dem Vormonat und des Kernindex um 0,2 %. Die Echtzeitprognose der Federal Reserve Bank of Cleveland liegt sogar noch niedriger: 0,24 % für den Gesamtindex und 0,21 % für den Kernindex. Im September stieg der Gesamtindex um 0,6 % gegenüber dem Vormonat und um 3,7 % im Jahresvergleich; der Kernindex legte um 0,3 % gegenüber dem Vormonat und um 2,6 % im Jahresvergleich zu. Ein Detail ist wichtig: Für Oktober dieses Jahres gibt es keine Jahresvergleichszahl, weil während des Regierungsstillstands im Oktober 2025 keine Preise erhoben wurden. Der Markt kann daher nur auf die monatliche Veränderung schauen.
Die entscheidende Schwelle heute Abend liegt also bei 0,1 Prozentpunkten. Steigt der Kernindex gegenüber dem Vormonat um 0,2 % oder weniger, ist Wallers Option einer Erhöhung um 50 Basispunkte vom Tisch. Eine Erhöhung um 25 Basispunkte im Dezember wäre dann so gut wie sicher, und wenn die Unsicherheit weicht, könnte das sogar positiv wirken und Wachstumsaktien etwas Luft verschaffen. Liegt der monatliche Anstieg des Kernindex bei 0,3 % oder darüber, kommt eine Erhöhung um 50 Basispunkte offiziell auf den Tisch. Zinssensitive Anlagen müssten dann neu bewertet werden, allen voran der Nasdaq Composite. Eine Ebene tiefer betrachtet liegt die eigentliche Frage nicht mehr darin, ob die Zinsen im Dezember steigen, sondern ob danach Schluss ist. Die Futures-Märkte preisen sogar eine weitere Erhöhung im März nächsten Jahres mit einer Wahrscheinlichkeit von über 50 % ein – der Markt bereitet sich damit bereits auf mehr als eine Zinserhöhung vor. Wallers heutige Rede stützt diese Erwartung, während Fed-Chef Kevin Warsh sich bislang weigert, Hinweise auf den künftigen Zinspfad zu geben. Die internen Meinungsverschiedenheiten sind selbst ein Unsicherheitsfaktor.
Die Risiken liegen ebenfalls offen zutage: Ein zu starker Arbeitsmarkt und eine zu hartnäckige Inflation könnten zu einem längeren Zinserhöhungszyklus führen; sollte der Ölpreis wieder steigen, könnten die Inflationserwartungen sofort erneut anziehen. Waller und Warsh vertreten unterschiedliche Positionen. Bis zur Zinssitzung am 8. und 9. Dezember könnte jede Äußerung eines Notenbankers die Markterwartungen neu beeinflussen.
Behalten Sie drei Termine im Blick: Heute Abend um 21:30 Uhr entscheidet der Kernwert über das Schicksal einer Erhöhung um 50 Basispunkte; am 4. Dezember gibt der Arbeitsmarktbericht für November Aufschluss über die Konjunkturdynamik; am 8. und 9. Dezember fällt die Entscheidung bei der Zinssitzung. Eine Zinserhöhung an sich ist nicht das Problem – entscheidend ist eine stärkere Erhöhung als erwartet. Ob der Wert heute Abend bei 0,2 % oder 0,3 % liegt: Die Antwort unterscheidet sich nur um 0,1 Prozentpunkte, doch die Marktreaktion könnte um mehrere Prozentpunkte auseinandergehen.
#美联储 #US-Verbraucherpreisindex für Oktober