存储狂欢正酣,摩根士丹利今天泼了一盆冷水。
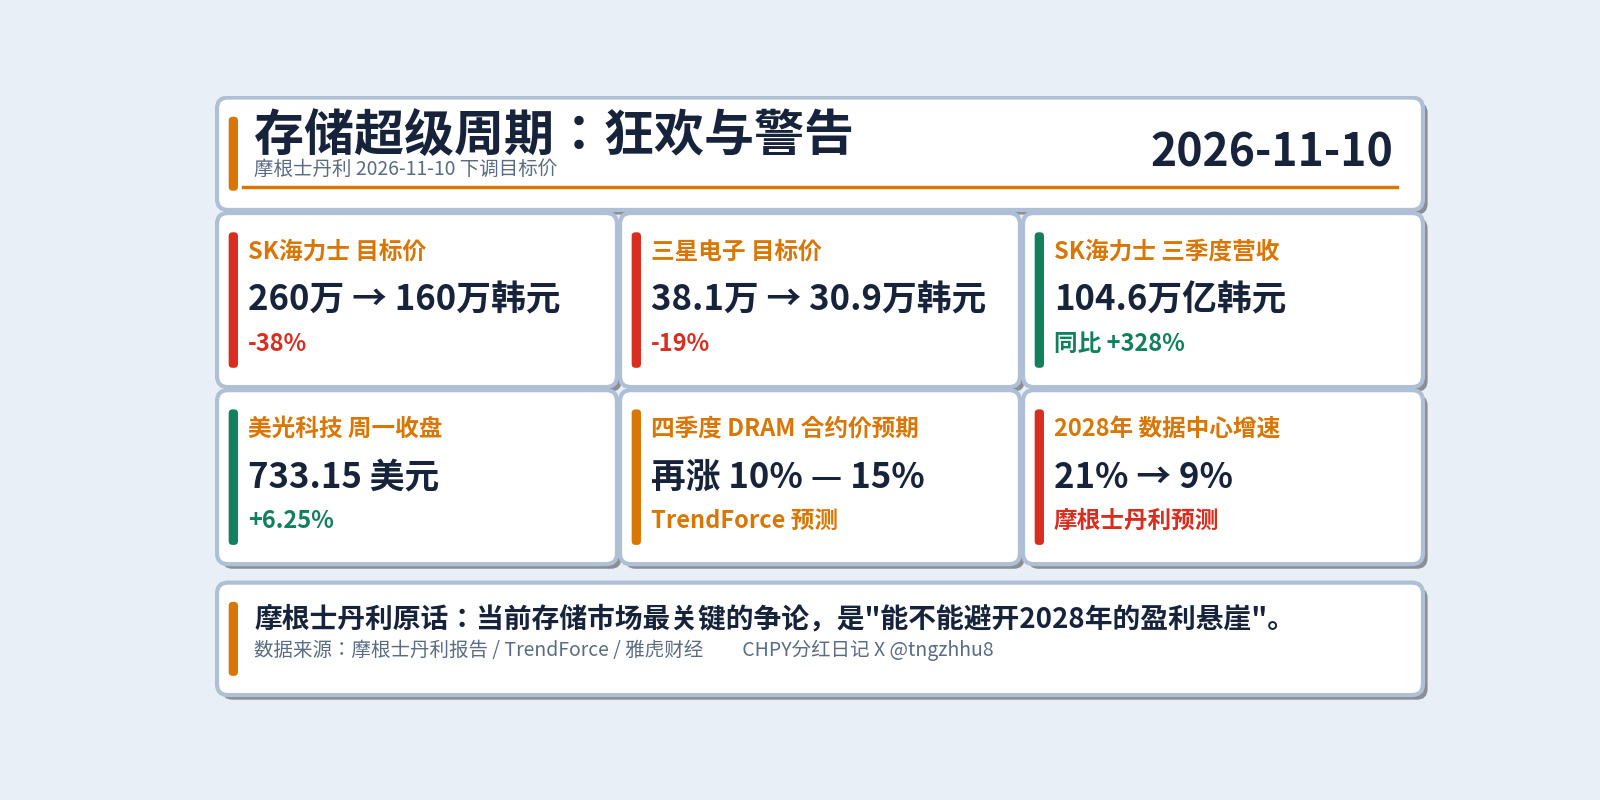
今天13:44,摩根士丹利发布报告《存储半导体——美国中期选举后的关键问题》:一边上调三星电子、SK海力士明年的营业利润预测(分别+9%、+13%),一边大幅下调两家目标价——SK海力士从260万韩元砍到160万韩元,降幅38%;三星电子从38.1万韩元砍到30.9万韩元,降幅19%。评级维持增持,但刀砍在了估值上。
这份警告来得正是时候,因为三季度的数字实在太耀眼:SK海力士三季度营收104.6万亿韩元,同比涨328%,营业利润率高达80%;三星电子营收195.3万亿韩元创纪录,芯片部门环比涨15%。市场调研机构TrendForce预计,四季度动态随机存取存储器合约价还要再涨10%—15%、NAND闪存涨15%—20%。美光科技周一涨6.25%,报733.15美元,年内一度涨过193%。SK海力士自己说,缺货至少持续到2030年。
摩根士丹利担心的不是明年,而是2028年。报告原话是,当前存储市场最关键的争论是"能不能避开2028年的盈利悬崖"。逻辑有三条:第一,新厂从2027年底开始投产,供给要上来;第二,美国中期选举之后部分数据中心建设计划推迟,约5吉瓦的项目从2028年推到2029年,2028年全球数据中心新增增速从21%砍到9%;第三,中国厂商扩产、高带宽存储器竞争加剧。它把SK海力士2027—2028年高带宽存储器营业利润率预测从78%—80%下调到约70%,2029—2035年平均营业利润率从53%砍到28%。
传导链条其实很清楚:人工智能数据中心抢走了全球存储产能,高带宽存储器每吉字节要吃掉约3倍于普通动态随机存取存储器的晶圆产能,三星电子、SK海力士、美光科技三家占全球动态随机存取存储器九成以上,产能一转走,消费级存储就断货、涨价,涨价又反过来推高三家的利润和股价。短期看这条链没断:苹果首席执行官约翰·特纳斯刚在财报电话会上说,现在的存储涨价"前所未有",12月之后还要继续涨;美光科技2027年超75%的产能已经锁定。摩根士丹利自己也承认,明年盈利预测是往上调的。
真正的分歧在时间。涨价周期里最危险的不是涨价停了,而是所有人同时认定涨价永远不停、一起扩产。摩根士丹利报告里有一句值得抄下来:"股价经常跑在基本面前面,存在盈利预测随供给追上需求、人工智能基建放缓而下修的风险。"翻译成大白话:现在股价里已经透支了2028年以后的高利润,一旦供给上来、需求慢下来,戴维斯双杀来得比涨价快得多。分析师肖恩·金不是第一次喊冬天:2021年一篇《存储,冬天来了》、2024年也曾因供应过剩担忧大幅下调目标价,这次是第三次。
短期涨价不停、长期悬崖在前,这种行情最考验仓位管理:享受2026—2027年的涨价红利可以,但要把2028年当成真正的分水岭来盯——新厂投产节奏、数据中心资本开支、SK海力士与三星电子的高带宽存储器市占率变化(TrendForce预计明年三星电子约39%、反超SK海力士约37%),三件事里任何一件转向,都是减仓的信号。今晚21:30公布的美国10月消费者价格指数与盘后CoreWeave财报,会先给人工智能基建的热度做一次体检。
存储的超级周期没有证伪,但华尔街已经开始给它定价到期日了。
#存储超级周期 #美股
今天13:44,摩根士丹利发布报告《存储半导体——美国中期选举后的关键问题》:一边上调三星电子、SK海力士明年的营业利润预测(分别+9%、+13%),一边大幅下调两家目标价——SK海力士从260万韩元砍到160万韩元,降幅38%;三星电子从38.1万韩元砍到30.9万韩元,降幅19%。评级维持增持,但刀砍在了估值上。
这份警告来得正是时候,因为三季度的数字实在太耀眼:SK海力士三季度营收104.6万亿韩元,同比涨328%,营业利润率高达80%;三星电子营收195.3万亿韩元创纪录,芯片部门环比涨15%。市场调研机构TrendForce预计,四季度动态随机存取存储器合约价还要再涨10%—15%、NAND闪存涨15%—20%。美光科技周一涨6.25%,报733.15美元,年内一度涨过193%。SK海力士自己说,缺货至少持续到2030年。
摩根士丹利担心的不是明年,而是2028年。报告原话是,当前存储市场最关键的争论是"能不能避开2028年的盈利悬崖"。逻辑有三条:第一,新厂从2027年底开始投产,供给要上来;第二,美国中期选举之后部分数据中心建设计划推迟,约5吉瓦的项目从2028年推到2029年,2028年全球数据中心新增增速从21%砍到9%;第三,中国厂商扩产、高带宽存储器竞争加剧。它把SK海力士2027—2028年高带宽存储器营业利润率预测从78%—80%下调到约70%,2029—2035年平均营业利润率从53%砍到28%。
传导链条其实很清楚:人工智能数据中心抢走了全球存储产能,高带宽存储器每吉字节要吃掉约3倍于普通动态随机存取存储器的晶圆产能,三星电子、SK海力士、美光科技三家占全球动态随机存取存储器九成以上,产能一转走,消费级存储就断货、涨价,涨价又反过来推高三家的利润和股价。短期看这条链没断:苹果首席执行官约翰·特纳斯刚在财报电话会上说,现在的存储涨价"前所未有",12月之后还要继续涨;美光科技2027年超75%的产能已经锁定。摩根士丹利自己也承认,明年盈利预测是往上调的。
真正的分歧在时间。涨价周期里最危险的不是涨价停了,而是所有人同时认定涨价永远不停、一起扩产。摩根士丹利报告里有一句值得抄下来:"股价经常跑在基本面前面,存在盈利预测随供给追上需求、人工智能基建放缓而下修的风险。"翻译成大白话:现在股价里已经透支了2028年以后的高利润,一旦供给上来、需求慢下来,戴维斯双杀来得比涨价快得多。分析师肖恩·金不是第一次喊冬天:2021年一篇《存储,冬天来了》、2024年也曾因供应过剩担忧大幅下调目标价,这次是第三次。
短期涨价不停、长期悬崖在前,这种行情最考验仓位管理:享受2026—2027年的涨价红利可以,但要把2028年当成真正的分水岭来盯——新厂投产节奏、数据中心资本开支、SK海力士与三星电子的高带宽存储器市占率变化(TrendForce预计明年三星电子约39%、反超SK海力士约37%),三件事里任何一件转向,都是减仓的信号。今晚21:30公布的美国10月消费者价格指数与盘后CoreWeave财报,会先给人工智能基建的热度做一次体检。
存储的超级周期没有证伪,但华尔街已经开始给它定价到期日了。
#存储超级周期 #美股