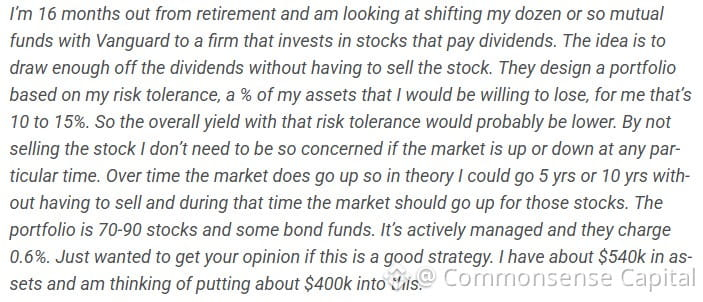
Jemand hat mich gefragt: Kann ich 400.000 $ in Dividendenaktien investieren, von den Erträgen leben, das Kapital nie antasten und Verluste auf 10–15 % begrenzen?
Kurze Antwort: nein.
Die längere Antwort: Du willst gleichzeitig drei Dinge, die nicht miteinander vereinbar sind.
Rechnen wir es durch. Eine sichere Dividendenrendite liegt heute vielleicht bei 3–4 %. Das sind 12.000–16.000 $ pro Jahr vor Steuern. Kannst du davon leben? Wenn nicht, musst du entweder dein Kapital angreifen oder höheren Renditen hinterherjagen – und damit mehr Risiko eingehen.
Und nun zur Verlustbegrenzung. Wenn du dich gegen Verluste absichern willst, kommen Anleihen, Bargeld oder Absicherungsstrategien infrage. Aber dadurch sinkt deine Rendite. Du kannst nicht gleichzeitig 4 % Erträge und strenge Verlustbegrenzungen haben, ohne auf Wachstum oder Liquidität zu verzichten.
Was tatsächlich passiert: Alle paar Jahre fallen die Märkte um 20–30 %. Dividendenaktien sind davor nicht gefeit. Wenn du in einer solchen Marktphase in Panik gerätst und verkaufst, machst du Verluste endgültig und setzt den Zinseszinseffekt außer Kraft. Wenn du investiert bleibst, kann es langfristig gut ausgehen – aber die Verlustgrenze von 10–15 % wirst du mehrfach überschreiten.
Das eigentliche Problem ist nicht das Portfolio, sondern die Erwartungen. Bei der Planung von Ruhestandseinkünften geht es nicht darum, einen magischen Vermögenswert zu finden, der dir für immer Geld bringt und dabei keinerlei Kursschwankungen aufweist. Es geht darum, eine breit gestreute Strategie aufzubauen, für schlechte Jahre einen Bargeldpuffer zu haben und flexibel zu bleiben, wenn die Märkte nicht mitspielen.
Wenn 400.000 $ alles sind, was du hast, und das Geld 20–30 Jahre reichen muss, solltest du wahrscheinlich über Dividenden hinausdenken. Eine ausgewogene Entnahmestrategie, ein gewisser Wachstumsanteil und realistische Annahmen zu deinen Ausgaben sind wichtiger, als einer hohen Rendite hinterherzujagen.
Der Ruhestand ist ein Langstreckenlauf. Das Ziel ist nicht vollkommene Sicherheit – sondern, dass dir das Geld nicht ausgeht.
Kurze Antwort: nein.
Die längere Antwort: Du willst gleichzeitig drei Dinge, die nicht miteinander vereinbar sind.
Rechnen wir es durch. Eine sichere Dividendenrendite liegt heute vielleicht bei 3–4 %. Das sind 12.000–16.000 $ pro Jahr vor Steuern. Kannst du davon leben? Wenn nicht, musst du entweder dein Kapital angreifen oder höheren Renditen hinterherjagen – und damit mehr Risiko eingehen.
Und nun zur Verlustbegrenzung. Wenn du dich gegen Verluste absichern willst, kommen Anleihen, Bargeld oder Absicherungsstrategien infrage. Aber dadurch sinkt deine Rendite. Du kannst nicht gleichzeitig 4 % Erträge und strenge Verlustbegrenzungen haben, ohne auf Wachstum oder Liquidität zu verzichten.
Was tatsächlich passiert: Alle paar Jahre fallen die Märkte um 20–30 %. Dividendenaktien sind davor nicht gefeit. Wenn du in einer solchen Marktphase in Panik gerätst und verkaufst, machst du Verluste endgültig und setzt den Zinseszinseffekt außer Kraft. Wenn du investiert bleibst, kann es langfristig gut ausgehen – aber die Verlustgrenze von 10–15 % wirst du mehrfach überschreiten.
Das eigentliche Problem ist nicht das Portfolio, sondern die Erwartungen. Bei der Planung von Ruhestandseinkünften geht es nicht darum, einen magischen Vermögenswert zu finden, der dir für immer Geld bringt und dabei keinerlei Kursschwankungen aufweist. Es geht darum, eine breit gestreute Strategie aufzubauen, für schlechte Jahre einen Bargeldpuffer zu haben und flexibel zu bleiben, wenn die Märkte nicht mitspielen.
Wenn 400.000 $ alles sind, was du hast, und das Geld 20–30 Jahre reichen muss, solltest du wahrscheinlich über Dividenden hinausdenken. Eine ausgewogene Entnahmestrategie, ein gewisser Wachstumsanteil und realistische Annahmen zu deinen Ausgaben sind wichtiger, als einer hohen Rendite hinterherzujagen.
Der Ruhestand ist ein Langstreckenlauf. Das Ziel ist nicht vollkommene Sicherheit – sondern, dass dir das Geld nicht ausgeht.