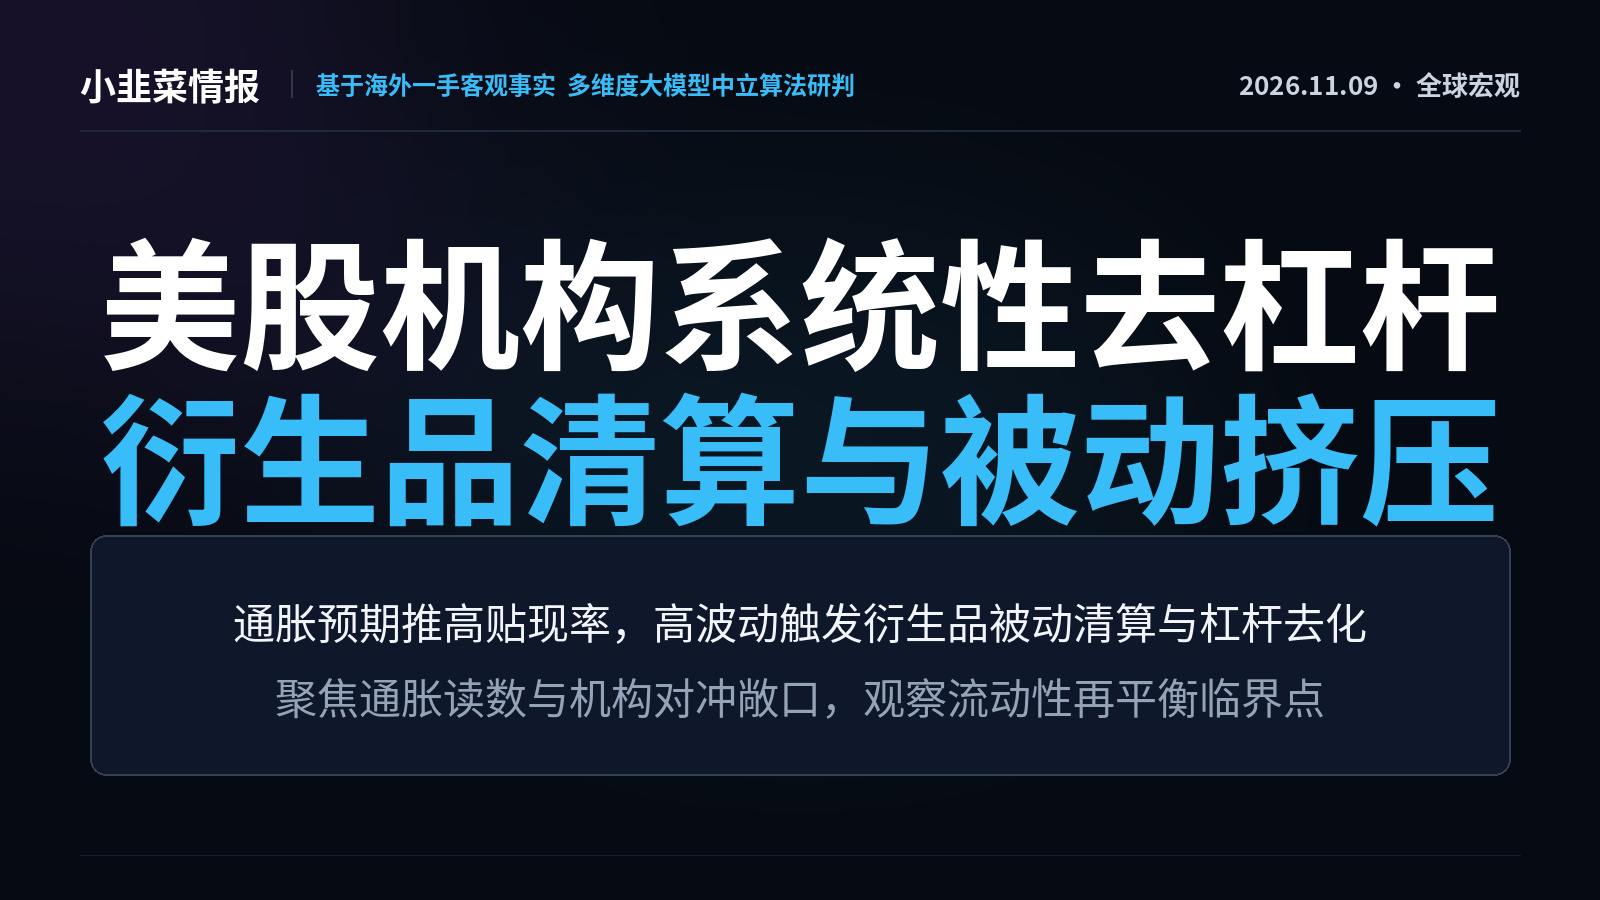
2026.11.09 · Globaler Makro-Marktbericht
Die zentrale globale Makro-Thematik des Tages: Kerneinschätzung
In den vergangenen 24 Stunden stand im Zentrum der globalen Makro-Thematik das Zusammenspiel aus einer Neubewertung hartnäckiger Inflation und einem abrupten Abbau von Verschuldung. Die ungewöhnlichen Bewegungen bei US-Aktien im Kassa- und Terminhandel spiegeln den defensiven Rückzug von Hedgefonds aus Nettoverschuldungspositionen wider. Zusammen mit geopolitischen Energieaufschlägen und dem Kostendruck auf Unternehmen überprüft der Markt umfassend die Diskontierungssätze am langen Ende und die Risiken einer Neubewertung von Vermögenswerten.
Heutiger Hauptschauplatz: Tiefenanalyse
Rasanter Abbau der Nettohebelung institutioneller Long-Short-Positionen und eine negative Rückkopplungsspirale bei Derivaten: Berechnungen von Institutionen zufolge sank die Nettohebelungsquote von Long-Short-Hedgefonds in US-Aktien an einem einzigen Tag um 5 % – der fünftgrößte Rückgang seit 2010 – und fiel auf einen historischen Tiefstand. Gehebelte ETFs verzeichneten an einem Tag Verkäufe im Umfang von 57 Milliarden US-Dollar; die Verkäufe von Kleinanlegern am Morgen erreichten den zweithöchsten Stand seit 2016 und lösten einen starken Einbruch bei Technologieaktien sowie ungewöhnliche Bewegungen bei Aktienindex-Futures aus. 【Tiefenanalyse】Im Kern war diese Verkaufswelle eine Kettenreaktion mechanischer Enthebelung durch quantitative Volatilitäts- und Risk-Parity-Fonds. Der Anteil der Erwähnungen von Inflation in den Geschäftsberichten der S&P-Unternehmen erreichte im laufenden Jahr einen neuen Höchststand. Zusammen mit der robusten Beschäftigung außerhalb der Landwirtschaft und den geopolitischen Störungen im Energiesektor zerstört dies die Illusion einer einseitig lockeren Liquiditätspolitik. Steigende Diskontierungssätze am langen Ende belasten unmittelbar die Bewertungsmodelle hoch bewerteter Vermögenswerte und veranlassen Institutionen, ihre Risikoexponierung zu verringern. Das prozyklische Hedging von Market Makern in einem negativen Gamma-Bereich verstärkte den Abzug von Liquidität aus dem Kassamarkt durch den Derivatemarkt deutlich.
Quantitativer Überblick: Radar für ungewöhnliche Bewegungen
• Zunehmender Inflationsdruck bei Unternehmen: In den Geschäftsberichten der S&P-500-Unternehmen wurde 820-mal auf Inflation verwiesen – ein neuer Höchststand im laufenden Jahr. Zusammen mit den Beschäftigungs- und Arbeitslosenzahlen verstärkt dies angesichts der Erwartungen höherer Zinsen die Sorge um den Margendruck.
• Geopolitik im Energiesektor und Streit um Förderquoten: Die irakische Rohölförderung überstieg 5 Millionen Barrel pro Tag und verschärft damit den Streit um Förderquoten im Nahen Osten. Zwar treiben geopolitische Konflikte die Preisaufschläge nach oben, doch nach einem Rückgang um 17.5 % vom Höchststand befindet sich WTI in einer Phase der Angebots- und Nachfrageanpassung.
Karte der Marktdynamik und Beobachtungspunkte
Inflationsresilienz und geopolitische Energieaufschläge -> treiben die Renditen langfristiger US-Staatsanleihen und die Erwartungen an Diskontierungssätze nach oben -> lösen eine Neubewertung von Aktien und eine passive Enthebelung bei Derivaten aus. In den kommenden 24 bis 48 Stunden beobachten Institutionen insbesondere: 1) die tatsächlichen Auswirkungen der US-Verbraucherpreisdaten für Oktober auf die Leitzinserwartungen; 2) die Angebots- und Nachfragelage von WTI-Rohöl an der Marke von 92.5 US-Dollar.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
Die zentrale globale Makro-Thematik des Tages: Kerneinschätzung
In den vergangenen 24 Stunden stand im Zentrum der globalen Makro-Thematik das Zusammenspiel aus einer Neubewertung hartnäckiger Inflation und einem abrupten Abbau von Verschuldung. Die ungewöhnlichen Bewegungen bei US-Aktien im Kassa- und Terminhandel spiegeln den defensiven Rückzug von Hedgefonds aus Nettoverschuldungspositionen wider. Zusammen mit geopolitischen Energieaufschlägen und dem Kostendruck auf Unternehmen überprüft der Markt umfassend die Diskontierungssätze am langen Ende und die Risiken einer Neubewertung von Vermögenswerten.
Heutiger Hauptschauplatz: Tiefenanalyse
Rasanter Abbau der Nettohebelung institutioneller Long-Short-Positionen und eine negative Rückkopplungsspirale bei Derivaten: Berechnungen von Institutionen zufolge sank die Nettohebelungsquote von Long-Short-Hedgefonds in US-Aktien an einem einzigen Tag um 5 % – der fünftgrößte Rückgang seit 2010 – und fiel auf einen historischen Tiefstand. Gehebelte ETFs verzeichneten an einem Tag Verkäufe im Umfang von 57 Milliarden US-Dollar; die Verkäufe von Kleinanlegern am Morgen erreichten den zweithöchsten Stand seit 2016 und lösten einen starken Einbruch bei Technologieaktien sowie ungewöhnliche Bewegungen bei Aktienindex-Futures aus. 【Tiefenanalyse】Im Kern war diese Verkaufswelle eine Kettenreaktion mechanischer Enthebelung durch quantitative Volatilitäts- und Risk-Parity-Fonds. Der Anteil der Erwähnungen von Inflation in den Geschäftsberichten der S&P-Unternehmen erreichte im laufenden Jahr einen neuen Höchststand. Zusammen mit der robusten Beschäftigung außerhalb der Landwirtschaft und den geopolitischen Störungen im Energiesektor zerstört dies die Illusion einer einseitig lockeren Liquiditätspolitik. Steigende Diskontierungssätze am langen Ende belasten unmittelbar die Bewertungsmodelle hoch bewerteter Vermögenswerte und veranlassen Institutionen, ihre Risikoexponierung zu verringern. Das prozyklische Hedging von Market Makern in einem negativen Gamma-Bereich verstärkte den Abzug von Liquidität aus dem Kassamarkt durch den Derivatemarkt deutlich.
Quantitativer Überblick: Radar für ungewöhnliche Bewegungen
• Zunehmender Inflationsdruck bei Unternehmen: In den Geschäftsberichten der S&P-500-Unternehmen wurde 820-mal auf Inflation verwiesen – ein neuer Höchststand im laufenden Jahr. Zusammen mit den Beschäftigungs- und Arbeitslosenzahlen verstärkt dies angesichts der Erwartungen höherer Zinsen die Sorge um den Margendruck.
• Geopolitik im Energiesektor und Streit um Förderquoten: Die irakische Rohölförderung überstieg 5 Millionen Barrel pro Tag und verschärft damit den Streit um Förderquoten im Nahen Osten. Zwar treiben geopolitische Konflikte die Preisaufschläge nach oben, doch nach einem Rückgang um 17.5 % vom Höchststand befindet sich WTI in einer Phase der Angebots- und Nachfrageanpassung.
Karte der Marktdynamik und Beobachtungspunkte
Inflationsresilienz und geopolitische Energieaufschläge -> treiben die Renditen langfristiger US-Staatsanleihen und die Erwartungen an Diskontierungssätze nach oben -> lösen eine Neubewertung von Aktien und eine passive Enthebelung bei Derivaten aus. In den kommenden 24 bis 48 Stunden beobachten Institutionen insbesondere: 1) die tatsächlichen Auswirkungen der US-Verbraucherpreisdaten für Oktober auf die Leitzinserwartungen; 2) die Angebots- und Nachfragelage von WTI-Rohöl an der Marke von 92.5 US-Dollar.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.