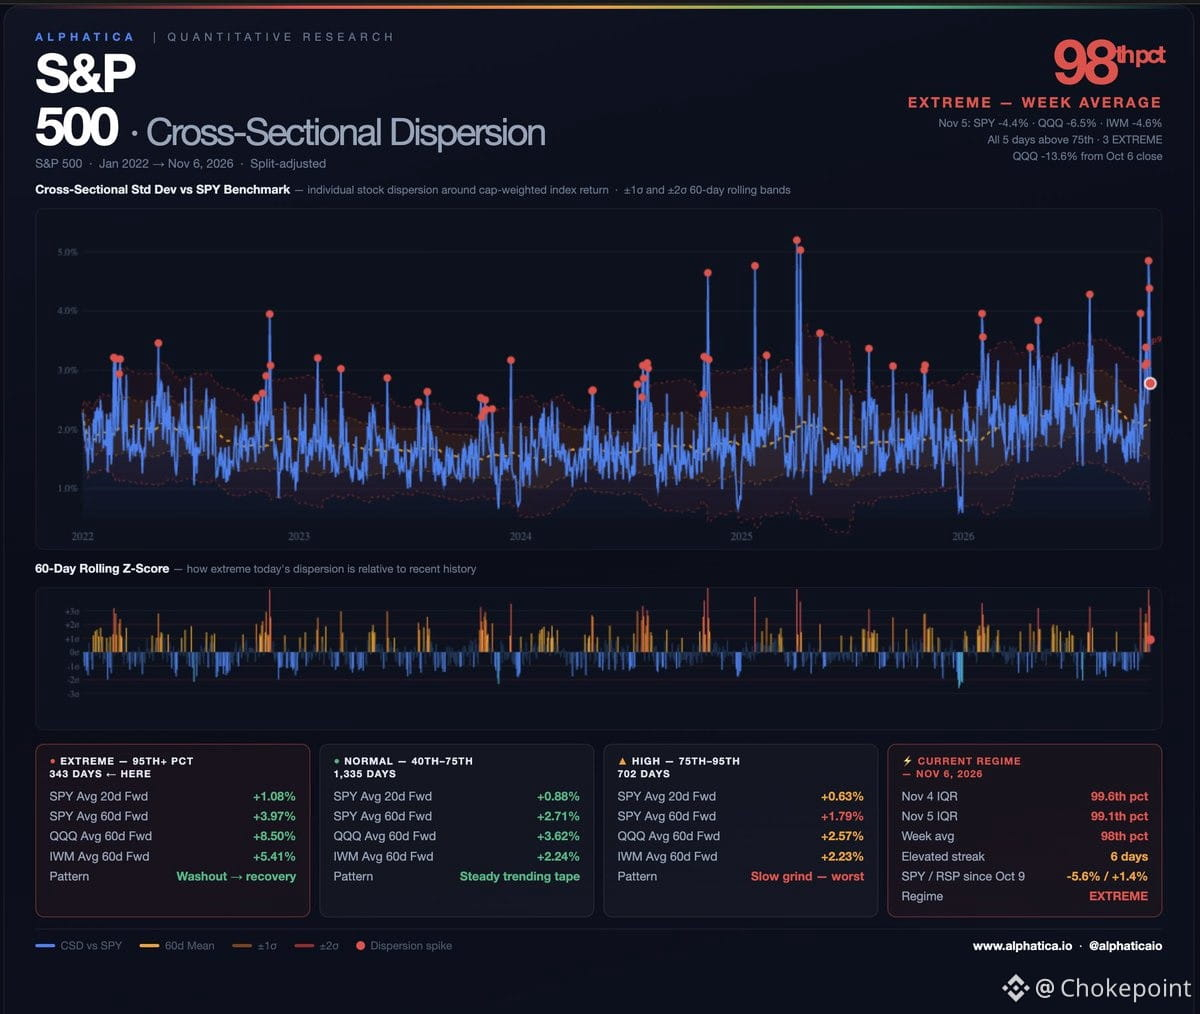
Sechs Tage in Folge erhöhte Dispersion im S&P 500, alle über dem 75. Perzentil, drei davon extrem (98.–99,6. Perzentil). Das ist kein normales Marktgezappel – hier zeigt sich interner Stress in der Indexstruktur.
Der 5. Nov. war der Wendepunkt. $SPY fiel um 4,41 %, $QQQ um 6,49 %, $NVDA um 9,3 %, $AVGO um 10,4 %. Was sich änderte: Es ging nicht mehr nur um Mega-Cap-Tech. IWM fiel um 4,6 %, der gleichgewichtete S&P (RSP) um 2,9 %. Vier Wochen lang konzentrierten sich die Verkäufe auf die größten Werte, während der Rest sich hielt. Am 5. Nov. breitete sich der Abverkauf aus.
Die Verluste seit Anfang Oktober:
$QQQ: -13,6 % seit dem 6. Okt.
$NVDA: -22,0 %
$AVGO: -21,9 %
$SPY: -5,6 %
Und die Divergenz, die diesen Monat geprägt hat, besteht weiterhin. Seit dem 9. Okt. liegt $SPY 5,6 % im Minus. RSP liegt 1,4 % im Plus. Der Index wird von seinen eigenen Schwergewichten nach unten gezogen.
Was die Daten für die weitere Entwicklung aussagen. Betrachtet man 23 Jahre mit Tagen extremer Dispersion:
$SPY: durchschnittlich 20 Tage: +1,08 % · durchschnittlich 60 Tage: +3,97 %
$QQQ: durchschnittlich 60 Tage: +8,50 %
Doch dieser Durchschnitt verdeckt die Verteilung. War die extreme Dispersion ein isoliertes Ereignis – ein Ausschlag, der innerhalb von ein oder zwei Wochen abklang –, entwickelten sich die Märkte deutlich nach oben. Hielt sie dagegen länger als 30 Tage an (Finanzkrise, COVID), ging es in die andere Richtung.
Wir sind am sechsten Handelstag. Ob die Entwicklung abklingt oder sich verstärkt, ist das entscheidende Signal. Kurze Phasen endeten gewöhnlich innerhalb von ein oder zwei Wochen. Hält sie an, ändert sich die Vorgehensweise.
Der 5. Nov. war der Wendepunkt. $SPY fiel um 4,41 %, $QQQ um 6,49 %, $NVDA um 9,3 %, $AVGO um 10,4 %. Was sich änderte: Es ging nicht mehr nur um Mega-Cap-Tech. IWM fiel um 4,6 %, der gleichgewichtete S&P (RSP) um 2,9 %. Vier Wochen lang konzentrierten sich die Verkäufe auf die größten Werte, während der Rest sich hielt. Am 5. Nov. breitete sich der Abverkauf aus.
Die Verluste seit Anfang Oktober:
$QQQ: -13,6 % seit dem 6. Okt.
$NVDA: -22,0 %
$AVGO: -21,9 %
$SPY: -5,6 %
Und die Divergenz, die diesen Monat geprägt hat, besteht weiterhin. Seit dem 9. Okt. liegt $SPY 5,6 % im Minus. RSP liegt 1,4 % im Plus. Der Index wird von seinen eigenen Schwergewichten nach unten gezogen.
Was die Daten für die weitere Entwicklung aussagen. Betrachtet man 23 Jahre mit Tagen extremer Dispersion:
$SPY: durchschnittlich 20 Tage: +1,08 % · durchschnittlich 60 Tage: +3,97 %
$QQQ: durchschnittlich 60 Tage: +8,50 %
Doch dieser Durchschnitt verdeckt die Verteilung. War die extreme Dispersion ein isoliertes Ereignis – ein Ausschlag, der innerhalb von ein oder zwei Wochen abklang –, entwickelten sich die Märkte deutlich nach oben. Hielt sie dagegen länger als 30 Tage an (Finanzkrise, COVID), ging es in die andere Richtung.
Wir sind am sechsten Handelstag. Ob die Entwicklung abklingt oder sich verstärkt, ist das entscheidende Signal. Kurze Phasen endeten gewöhnlich innerhalb von ein oder zwei Wochen. Hält sie an, ändert sich die Vorgehensweise.