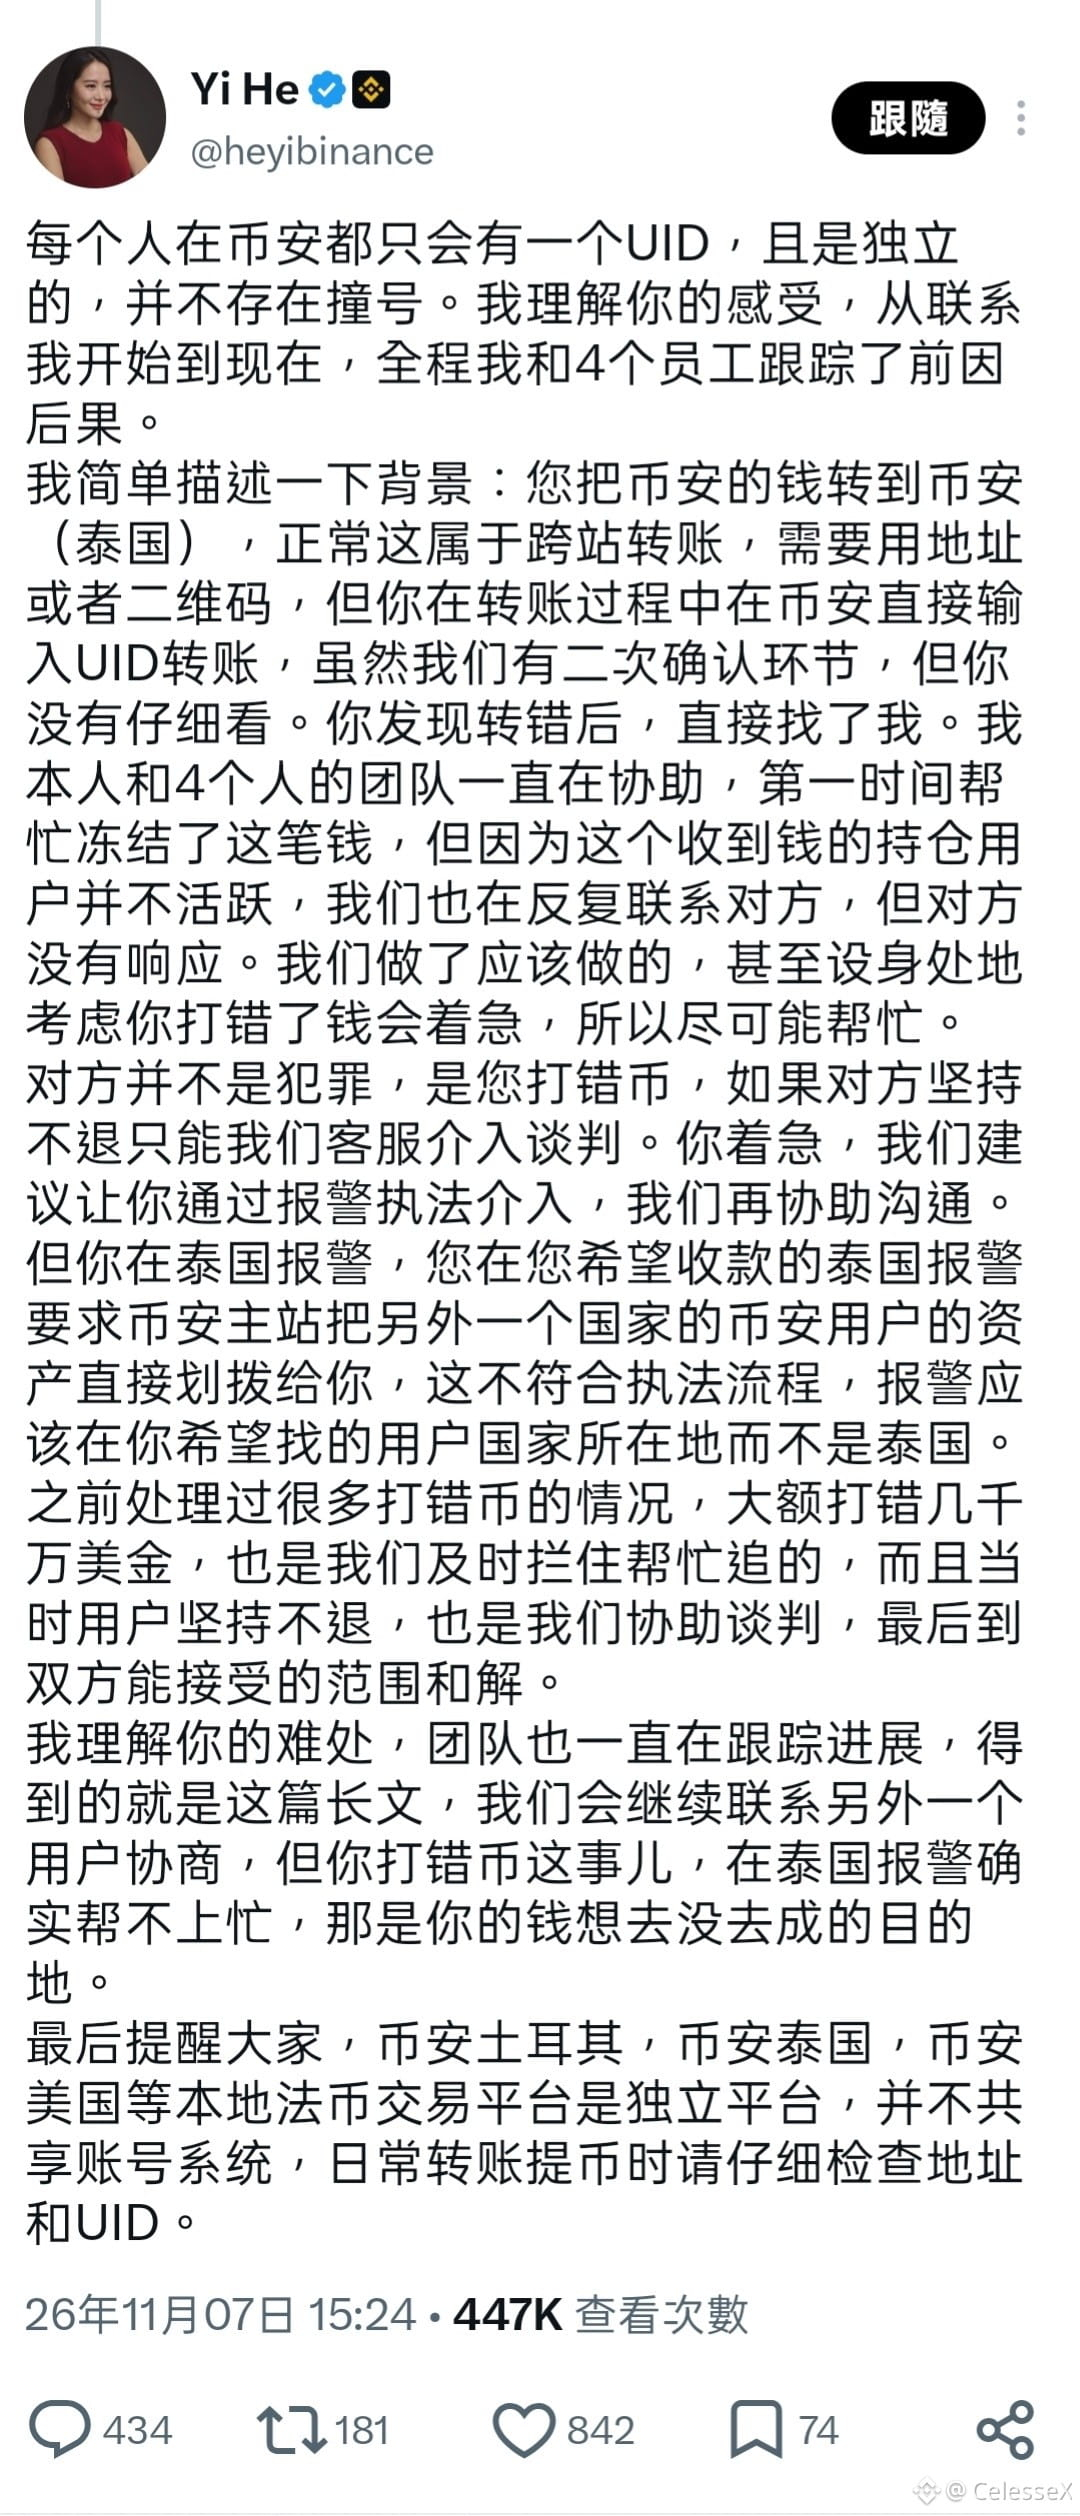
币安主站有一个 UID:12345,币安美国有一个 UID:12345,币安泰国也有一个 UID:12345。但问题是,币安主站只能通过 UID 转账给币安主站,币安美国只能转给币安美国,币安泰国只能转给币安泰国——三个平台的 UID 体系互不相通。
所以,如果一个币安泰国的朋友告诉你"我的 UID 是 12345",而你是币安主站的账号,转账的时候,资金就会进入一个完全不认识的陌生账户。
这其实不是产品设计的 bug,而是品牌战略的失误。币安主站是币安,但币安美国不是币安,币安泰国也不是币安——它们是独立的运营主体,从法律和资金体系上说八杆子打不着。但币安偏偏让所有这些独立主体都叫"币安",共用同一套品牌认知。
这就好比你用微信转账,对方给你的却是一个支付宝账号,但微信和支付宝的账户体系完全不同,根本不会出现这种混淆。而币安的问题恰恰在于:它用统一的品牌让用户误以为所有"币安"都是同一个平台。
千错万错,这次币安绝对有错。产品和品牌设计不能让用户在普遍认知下产生财产损失。在这次事件之前,我也不知道币安是这样设计的——如果有一个币安美国或币安泰国的网友告诉我他的 UID,我大概率也会直接转账,不会多想。
所以,如果一个币安泰国的朋友告诉你"我的 UID 是 12345",而你是币安主站的账号,转账的时候,资金就会进入一个完全不认识的陌生账户。
这其实不是产品设计的 bug,而是品牌战略的失误。币安主站是币安,但币安美国不是币安,币安泰国也不是币安——它们是独立的运营主体,从法律和资金体系上说八杆子打不着。但币安偏偏让所有这些独立主体都叫"币安",共用同一套品牌认知。
这就好比你用微信转账,对方给你的却是一个支付宝账号,但微信和支付宝的账户体系完全不同,根本不会出现这种混淆。而币安的问题恰恰在于:它用统一的品牌让用户误以为所有"币安"都是同一个平台。
千错万错,这次币安绝对有错。产品和品牌设计不能让用户在普遍认知下产生财产损失。在这次事件之前,我也不知道币安是这样设计的——如果有一个币安美国或币安泰国的网友告诉我他的 UID,我大概率也会直接转账,不会多想。