2026.11.08 · Internes Briefing zu Spitzen-KI und Recheninfrastruktur
Die zentrale KI-Leitlinie des Tages
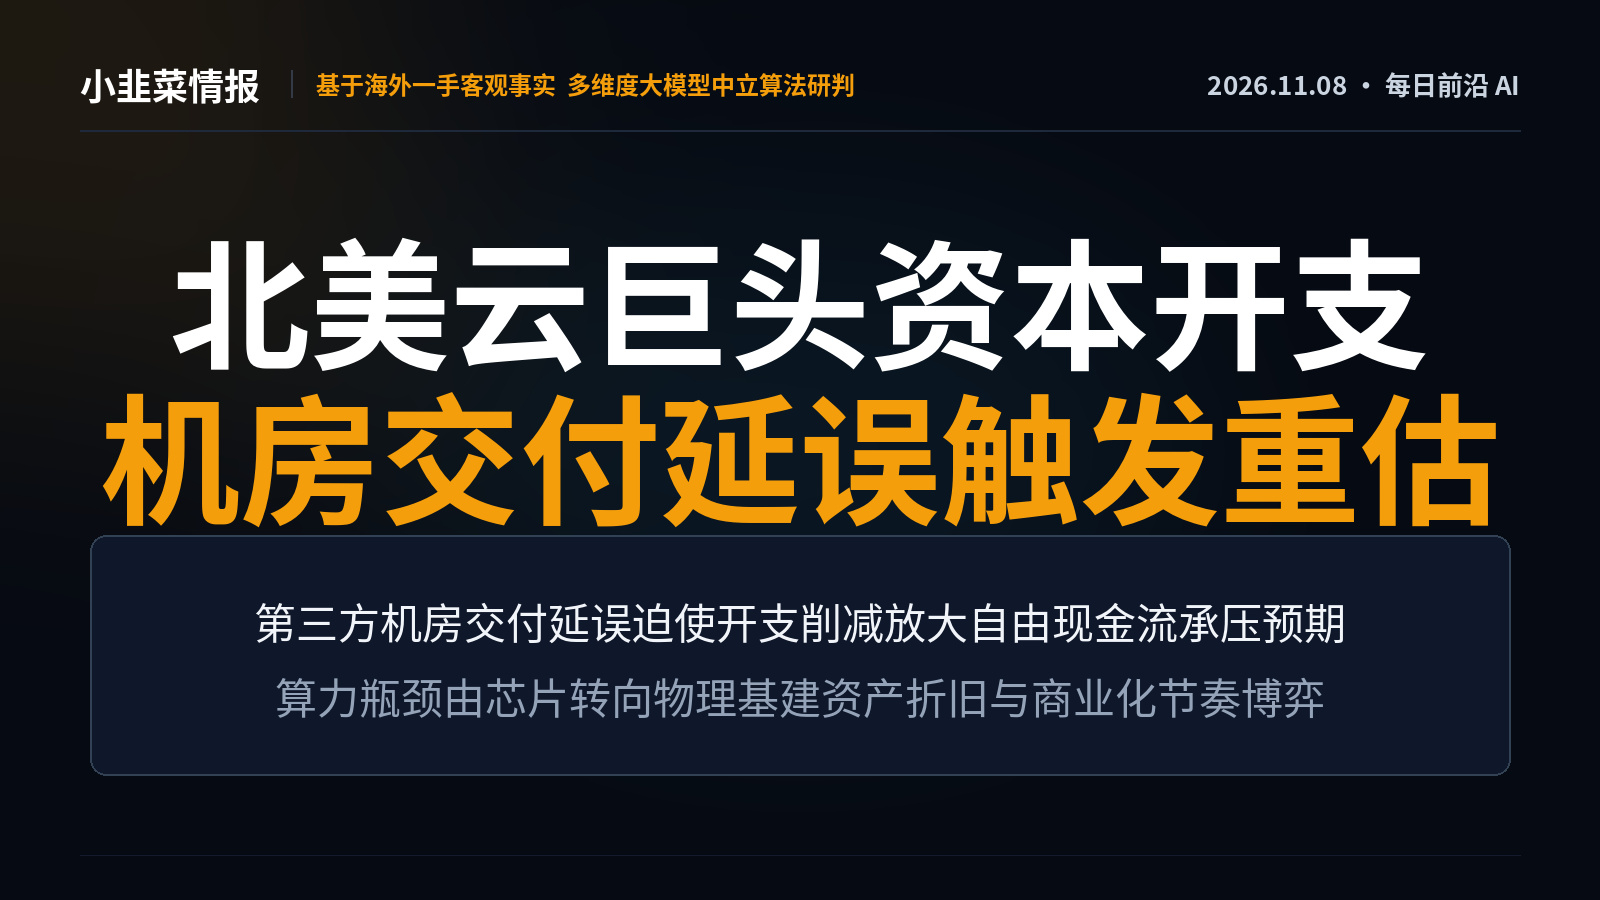
Das Wettrüsten der nordamerikanischen Tech-Giganten im Bereich KI stößt auf eine strukturelle Übertragungsblockade: Sie verlagert sich von der Chipversorgung auf die Bereitstellung physischer Infrastruktur. Microsoft kürzt seine Ausgaben wegen Verzögerungen bei einem Drittanbieter-Rechenzentrum um 5 Milliarden US-Dollar. Zusammen mit dem negativen freien Cashflow der vier größten Cloud-Anbieter markiert dies einen vollständigen Fokuswechsel des Marktes: auf die Verlässlichkeit der Umsetzung und die Überprüfung der Kapitalrendite.
Das zentrale Schlachtfeld des Tages: Tiefenanalyse
Verzögerungen bei der Bereitstellung von Rechenzentren führen zu Ausgabenkürzungen: Da ein Rechenzentrum eines Drittanbieters nicht fristgerecht fertiggestellt wurde, sanken Microsofts Investitionsausgaben im dritten Quartal gegenüber dem ursprünglichen Plan um rund 5 Milliarden US-Dollar. Zudem büßten die US-amerikanischen Tech-Giganten an einem einzigen Tag gemeinsam mehr als eine Billion US-Dollar an Börsenwert ein – angesichts hoher KI-Investitionen und eines negativen freien Cashflows. 【Tiefenanalyse】Der starre Engpass bei der Recheninfrastruktur hat sich von der Halbleiter-Waferfertigung vollständig auf die physischen Beschränkungen der Netzanbindung, den Ausbau von Umspannwerken und die Bauzeiten wassergekühlter Anlagen verlagert. Die Kluft zwischen den langfristigen Ausgabenprognosen der Tech-Giganten und ihrer kurzfristigen Umsetzungskapazität legt nicht nur eine gravierende Diskrepanz zwischen dem rasanten Ausbau der Rechenleistung und den Zyklen öffentlicher Infrastruktur offen, sondern führt auch zu vorübergehenden Lieferengpässen bei vorgelagerter Hardware. Unter dem doppelten Druck hoher Abschreibungen und einer kurzfristig hinter den Erwartungen zurückbleibenden Monetarisierung müssen die Cloud-Giganten nun ein fragiles Gleichgewicht zwischen dem Rhythmus ihrer Investitionsausgaben und der Qualität ihrer Bilanzen finden.
Panorama: Radar für quantitative Ausreißer
• Regulatorische Durchleuchtung: Das US-Handelsministerium genehmigte den Umgang mit Nvidia-H200-Chips durch Unternehmen mit China-Bezug. Nun wurde bekannt, dass die betreffenden Firmen leer stehen und Verbindungen zu Sanktionslisten haben. Dies deutet auf eine substanzielle Verschärfung und nachträgliche Überprüfung der Handels- und Compliance-Ketten für Hochleistungsrechner hin.
• Neubewertung von Halbleiteraktien: Der Philadelphia Semiconductor Index brach an einem einzigen Tag um 12 % ein – der zweithöchste Tagesverlust seiner Geschichte. Historische Daten zeigen zwar, dass die Wahrscheinlichkeit einer Erholung nach einem derartigen überverkauften Zustand bei fast 70 % liegt; die hohe Volatilität verschärft jedoch unmittelbar die Belastungsprobe für die Bewertungsuntergrenze der Rechenkette.
Marktkräfte und Beobachtungskarte
Verzögerungen beim Bau von Rechenzentren -> bremsen die tatsächliche Umsetzung der Capex-Pläne der Cloud-Giganten -> schwächen die kurzfristige Nachfrage nach Chips aus der vorgelagerten Lieferkette -> lösen eine Liquiditätsneugewichtung bei hoch bewerteten Rechenleistungsaktien aus. In den kommenden 24 bis 48 Stunden richten institutionelle Anleger ihr Augenmerk auf zwei Kommerzialisierungs- und Umsetzungsindikatoren: erstens den Fortschritt bei der Anpassung der Termine für die genehmigte Netzanbindung und Übergabe von Drittanbieter-Rechenzentren; zweitens die Schiefe der impliziten Volatilität (IV) bei Optionen auf Halbleiteraktien und deren Rückkehr zum Mittelwert.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
Die zentrale KI-Leitlinie des Tages
Das Wettrüsten der nordamerikanischen Tech-Giganten im Bereich KI stößt auf eine strukturelle Übertragungsblockade: Sie verlagert sich von der Chipversorgung auf die Bereitstellung physischer Infrastruktur. Microsoft kürzt seine Ausgaben wegen Verzögerungen bei einem Drittanbieter-Rechenzentrum um 5 Milliarden US-Dollar. Zusammen mit dem negativen freien Cashflow der vier größten Cloud-Anbieter markiert dies einen vollständigen Fokuswechsel des Marktes: auf die Verlässlichkeit der Umsetzung und die Überprüfung der Kapitalrendite.
Das zentrale Schlachtfeld des Tages: Tiefenanalyse
Verzögerungen bei der Bereitstellung von Rechenzentren führen zu Ausgabenkürzungen: Da ein Rechenzentrum eines Drittanbieters nicht fristgerecht fertiggestellt wurde, sanken Microsofts Investitionsausgaben im dritten Quartal gegenüber dem ursprünglichen Plan um rund 5 Milliarden US-Dollar. Zudem büßten die US-amerikanischen Tech-Giganten an einem einzigen Tag gemeinsam mehr als eine Billion US-Dollar an Börsenwert ein – angesichts hoher KI-Investitionen und eines negativen freien Cashflows. 【Tiefenanalyse】Der starre Engpass bei der Recheninfrastruktur hat sich von der Halbleiter-Waferfertigung vollständig auf die physischen Beschränkungen der Netzanbindung, den Ausbau von Umspannwerken und die Bauzeiten wassergekühlter Anlagen verlagert. Die Kluft zwischen den langfristigen Ausgabenprognosen der Tech-Giganten und ihrer kurzfristigen Umsetzungskapazität legt nicht nur eine gravierende Diskrepanz zwischen dem rasanten Ausbau der Rechenleistung und den Zyklen öffentlicher Infrastruktur offen, sondern führt auch zu vorübergehenden Lieferengpässen bei vorgelagerter Hardware. Unter dem doppelten Druck hoher Abschreibungen und einer kurzfristig hinter den Erwartungen zurückbleibenden Monetarisierung müssen die Cloud-Giganten nun ein fragiles Gleichgewicht zwischen dem Rhythmus ihrer Investitionsausgaben und der Qualität ihrer Bilanzen finden.
Panorama: Radar für quantitative Ausreißer
• Regulatorische Durchleuchtung: Das US-Handelsministerium genehmigte den Umgang mit Nvidia-H200-Chips durch Unternehmen mit China-Bezug. Nun wurde bekannt, dass die betreffenden Firmen leer stehen und Verbindungen zu Sanktionslisten haben. Dies deutet auf eine substanzielle Verschärfung und nachträgliche Überprüfung der Handels- und Compliance-Ketten für Hochleistungsrechner hin.
• Neubewertung von Halbleiteraktien: Der Philadelphia Semiconductor Index brach an einem einzigen Tag um 12 % ein – der zweithöchste Tagesverlust seiner Geschichte. Historische Daten zeigen zwar, dass die Wahrscheinlichkeit einer Erholung nach einem derartigen überverkauften Zustand bei fast 70 % liegt; die hohe Volatilität verschärft jedoch unmittelbar die Belastungsprobe für die Bewertungsuntergrenze der Rechenkette.
Marktkräfte und Beobachtungskarte
Verzögerungen beim Bau von Rechenzentren -> bremsen die tatsächliche Umsetzung der Capex-Pläne der Cloud-Giganten -> schwächen die kurzfristige Nachfrage nach Chips aus der vorgelagerten Lieferkette -> lösen eine Liquiditätsneugewichtung bei hoch bewerteten Rechenleistungsaktien aus. In den kommenden 24 bis 48 Stunden richten institutionelle Anleger ihr Augenmerk auf zwei Kommerzialisierungs- und Umsetzungsindikatoren: erstens den Fortschritt bei der Anpassung der Termine für die genehmigte Netzanbindung und Übergabe von Drittanbieter-Rechenzentren; zweitens die Schiefe der impliziten Volatilität (IV) bei Optionen auf Halbleiteraktien und deren Rückkehr zum Mittelwert.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.