#cpi前瞻,12月利率走向迎关键考验
Am 10. November um 21:30 Uhr werden die CPI-Daten für Oktober veröffentlicht. Dieser Bericht enthält keine Jahresvergleiche – wegen des Regierungsstillstands im vergangenen Oktober konnte das BLS keine Preise erheben, daher werden weder die Gesamt- noch die Kerninflation im Zwölfmonatsvergleich ausgewiesen.
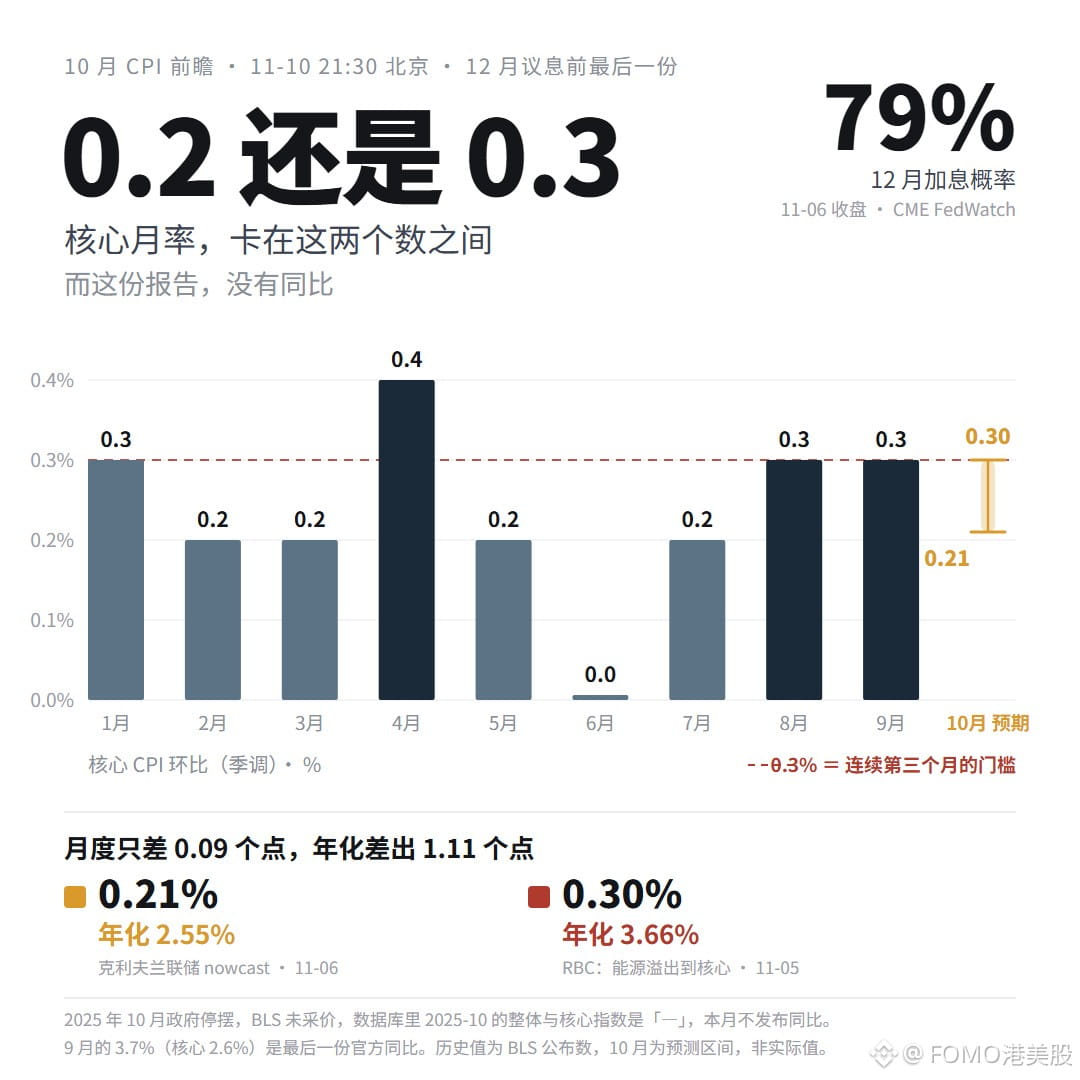
Zu sehen sind nur die Monatsraten. Die Gesamtinflation sank dieses Jahr von +0.9% im März auf −0.4% im Juni. Die Schwankungen waren fast ausschließlich auf Benzin zurückzuführen: Im März stieg der Benzinpreis innerhalb eines Monats um 21%, im Juni fiel er wieder. Die Kerninflation bewegte sich dagegen durchgehend zwischen 0.0% und 0.4%; im August und September lag sie zwei Monate in Folge bei 0.3%.
Für Oktober erwarten die Institute eine Kerninflation von 0.21% bis 0.30%. Der Nowcast der Federal Reserve Bank of Cleveland liegt bei 0.21%, RBC erwartet 0.30%. Die Modelle sind sich nicht uneinig – entscheidend ist vielmehr die Einschätzung, ob der Energiepreisanstieg im September auf den Dienstleistungssektor durchschlägt. Aufs Jahr hochgerechnet entspricht das 2.55% gegenüber 3.66%, eine Differenz von 1.11 Prozentpunkten. Eine Zinserhöhung im Dezember ist bereits mit 79% eingepreist – alles hängt an dieser einen Zahl.
Liegt die Kerninflation etwas über 0.2%, kann die Zinserhöhung aufgeschoben werden; erreicht sie 0.3%, wäre das der dritte Monat in Folge. Den Benzinanteil kann die Fed üblicherweise ausblenden. Es gibt also nur eine entscheidende Variable: Wo kommt die Kerninflation zum Stehen?
Abgesehen von den Unternehmensberichten einzelner Aktien ist die Veröffentlichung der CPI-Daten in der kommenden Woche der wichtigste Termin. Wir sind gespannt, verfolgen die Veröffentlichung kontinuierlich und werden zeitnah eine entsprechende Analyse vorlegen. Bleiben Sie dran.
$BTC
Am 10. November um 21:30 Uhr werden die CPI-Daten für Oktober veröffentlicht. Dieser Bericht enthält keine Jahresvergleiche – wegen des Regierungsstillstands im vergangenen Oktober konnte das BLS keine Preise erheben, daher werden weder die Gesamt- noch die Kerninflation im Zwölfmonatsvergleich ausgewiesen.
Zu sehen sind nur die Monatsraten. Die Gesamtinflation sank dieses Jahr von +0.9% im März auf −0.4% im Juni. Die Schwankungen waren fast ausschließlich auf Benzin zurückzuführen: Im März stieg der Benzinpreis innerhalb eines Monats um 21%, im Juni fiel er wieder. Die Kerninflation bewegte sich dagegen durchgehend zwischen 0.0% und 0.4%; im August und September lag sie zwei Monate in Folge bei 0.3%.
Für Oktober erwarten die Institute eine Kerninflation von 0.21% bis 0.30%. Der Nowcast der Federal Reserve Bank of Cleveland liegt bei 0.21%, RBC erwartet 0.30%. Die Modelle sind sich nicht uneinig – entscheidend ist vielmehr die Einschätzung, ob der Energiepreisanstieg im September auf den Dienstleistungssektor durchschlägt. Aufs Jahr hochgerechnet entspricht das 2.55% gegenüber 3.66%, eine Differenz von 1.11 Prozentpunkten. Eine Zinserhöhung im Dezember ist bereits mit 79% eingepreist – alles hängt an dieser einen Zahl.
Liegt die Kerninflation etwas über 0.2%, kann die Zinserhöhung aufgeschoben werden; erreicht sie 0.3%, wäre das der dritte Monat in Folge. Den Benzinanteil kann die Fed üblicherweise ausblenden. Es gibt also nur eine entscheidende Variable: Wo kommt die Kerninflation zum Stehen?
Abgesehen von den Unternehmensberichten einzelner Aktien ist die Veröffentlichung der CPI-Daten in der kommenden Woche der wichtigste Termin. Wir sind gespannt, verfolgen die Veröffentlichung kontinuierlich und werden zeitnah eine entsprechende Analyse vorlegen. Bleiben Sie dran.
$BTC