Jemand zahlt 390 $, um sich das Recht zu sichern, mir $NVDA für 150 $ zu verkaufen – etwa 20 % unter dem aktuellen Kurs. Das ist ein cashgedeckter Put, und das Setup ist wild.
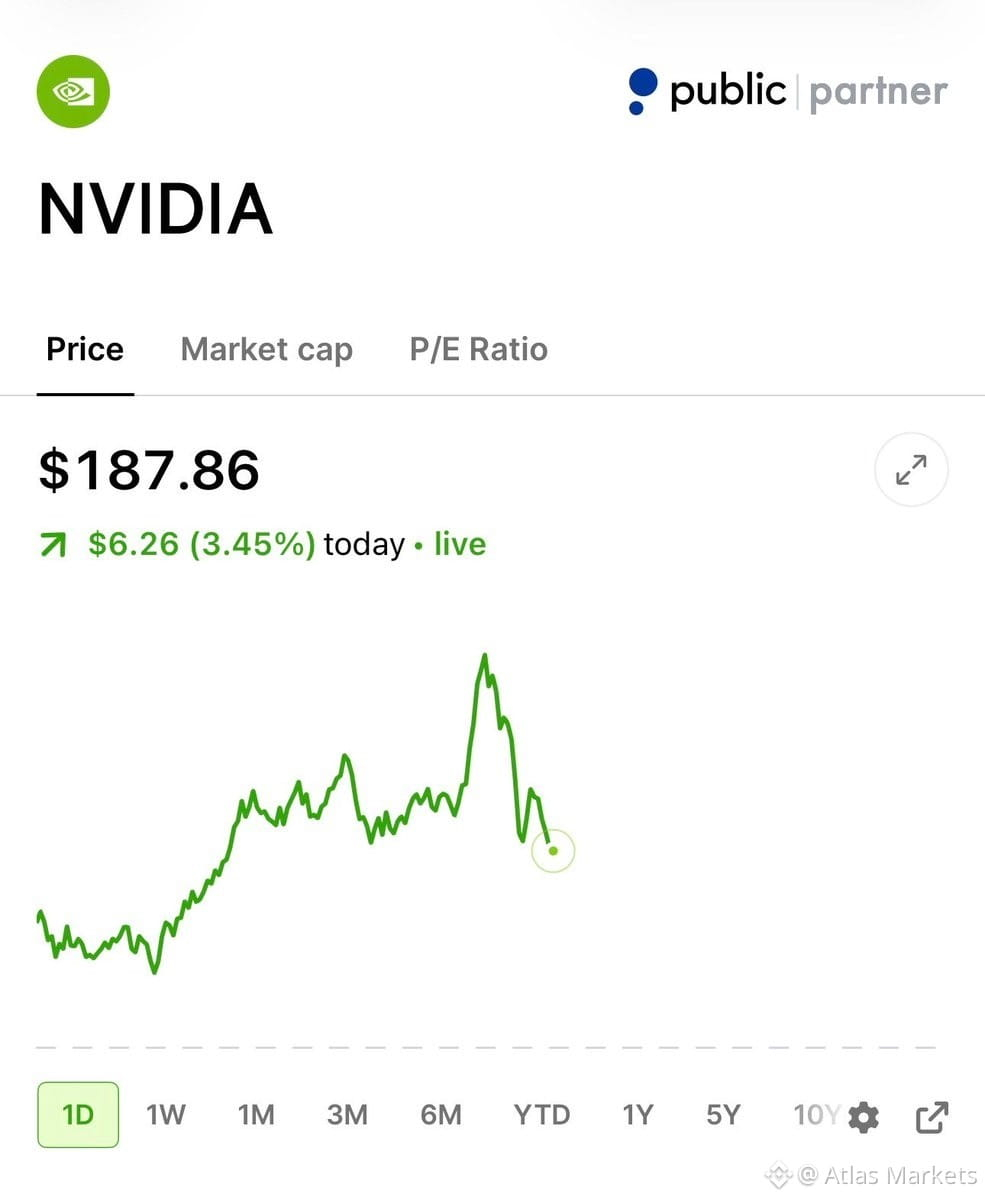
$NVDA notiert bei etwa 188 $. Verkaufe den Put mit Strike 150 $ und Fälligkeit am 15. Januar 2027 und kassiere 3,90 $ pro Aktie (390 $ pro Kontrakt). Du verpflichtest dich, 100 Aktien für je 150 $ zu kaufen, falls der Kurs bei Fälligkeit unter diesem Strike schließt. Dafür legst du 15.000 $ in bar zurück.
Zwei mögliche Ergebnisse:
1. $NVDA bleibt über 150 $ → Der Put verfällt wertlos, und du behältst die 390 $. Das sind 2,6 % auf 15.000 $ über 70 Tage oder annualisiert etwa 13,6 %.
2. $NVDA schließt unter 150 $ → Dir werden 100 Aktien zu je 150 $ zugeteilt, aber dein tatsächlicher Einstandskurs liegt nach Abzug der Prämie bei 146,10 $. Das sind 22 % weniger als der heutige Kurs.
Die Quartalszahlen werden am 17. November veröffentlicht, lange vor dem Verfall. Eine starke Bewegung in beide Richtungen ist möglich.
Das echte Risiko: Wenn $NVDA auf 130 $ abstürzt, machst du auf dem Papier etwa 1.610 $ Verlust. Wer heute 100 Aktien gekauft hätte, läge etwa 5.850 $ im Minus.
Keine Anlageberatung. Ich zeige nur, wie der Mechanismus funktioniert.
$NVDA notiert bei etwa 188 $. Verkaufe den Put mit Strike 150 $ und Fälligkeit am 15. Januar 2027 und kassiere 3,90 $ pro Aktie (390 $ pro Kontrakt). Du verpflichtest dich, 100 Aktien für je 150 $ zu kaufen, falls der Kurs bei Fälligkeit unter diesem Strike schließt. Dafür legst du 15.000 $ in bar zurück.
Zwei mögliche Ergebnisse:
1. $NVDA bleibt über 150 $ → Der Put verfällt wertlos, und du behältst die 390 $. Das sind 2,6 % auf 15.000 $ über 70 Tage oder annualisiert etwa 13,6 %.
2. $NVDA schließt unter 150 $ → Dir werden 100 Aktien zu je 150 $ zugeteilt, aber dein tatsächlicher Einstandskurs liegt nach Abzug der Prämie bei 146,10 $. Das sind 22 % weniger als der heutige Kurs.
Die Quartalszahlen werden am 17. November veröffentlicht, lange vor dem Verfall. Eine starke Bewegung in beide Richtungen ist möglich.
Das echte Risiko: Wenn $NVDA auf 130 $ abstürzt, machst du auf dem Papier etwa 1.610 $ Verlust. Wer heute 100 Aktien gekauft hätte, läge etwa 5.850 $ im Minus.
Keine Anlageberatung. Ich zeige nur, wie der Mechanismus funktioniert.