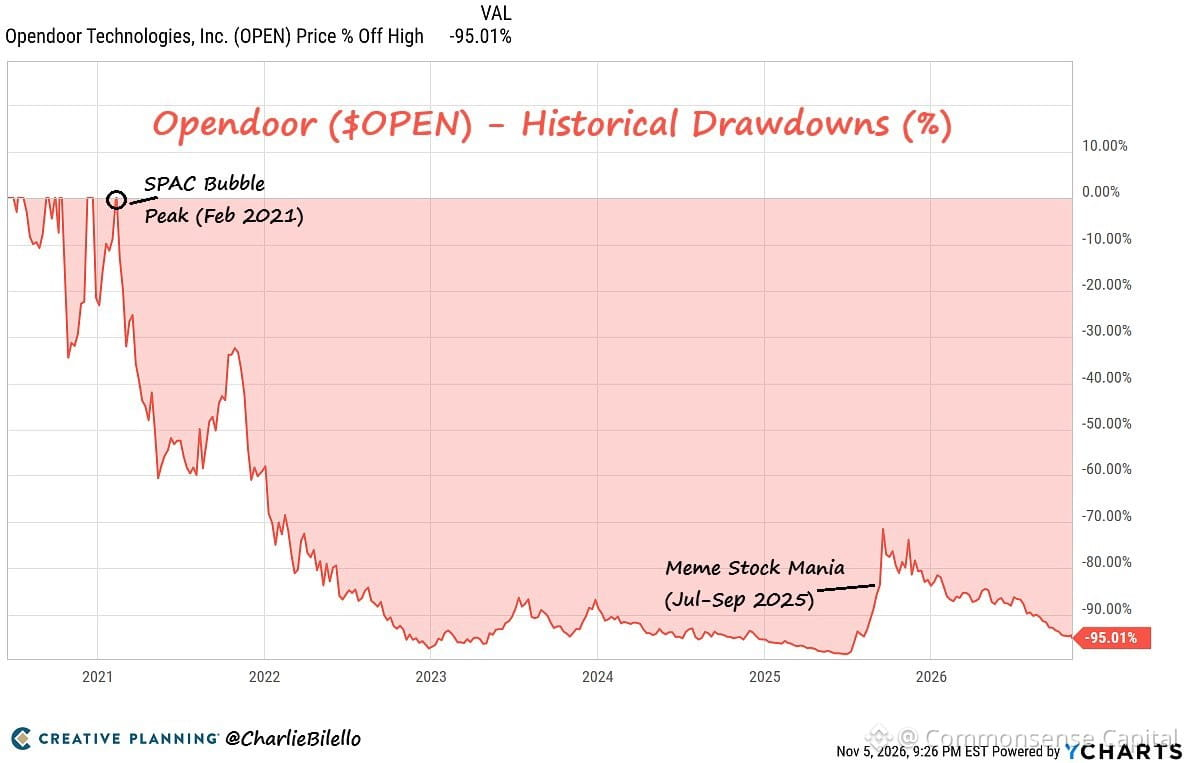
Opendoor ($OPEN) hat seit 2019 kumulierte Verluste von fast 5 Milliarden Dollar angehäuft. Kein einziges profitables Jahr. Nicht einmal annähernd.
Q1–3 2026: -553 Mio. $
2025: -1,30 Mrd. $
2024: -392 Mio. $
2023: -275 Mio. $
2022: -1,35 Mrd. $
2021: -662 Mio. $
2020: -253 Mio. $
2019: -339 Mio. $
So sieht es aus, wenn ein Geschäftsmodell aufgrund von Wachstumserzählungen statt anhand der Stückökonomie finanziert wird. iBuying in großem Maßstab funktioniert nicht, wenn man teuer einkauft, das Bestandsrisiko trägt und in einem zyklischen Markt günstig verkauft.
Blasen platzen immer auf dieselbe Weise: Irgendwann zählt der Cashflow. Umsatzwachstum ohne Weg in die Profitabilität ist nichts als teures Storytelling.
Wenn man nach 8 Jahren und Milliarden an Kapital kein Geld verdienen kann, ist das Geschäftsmodell kaputt. Punkt.
Q1–3 2026: -553 Mio. $
2025: -1,30 Mrd. $
2024: -392 Mio. $
2023: -275 Mio. $
2022: -1,35 Mrd. $
2021: -662 Mio. $
2020: -253 Mio. $
2019: -339 Mio. $
So sieht es aus, wenn ein Geschäftsmodell aufgrund von Wachstumserzählungen statt anhand der Stückökonomie finanziert wird. iBuying in großem Maßstab funktioniert nicht, wenn man teuer einkauft, das Bestandsrisiko trägt und in einem zyklischen Markt günstig verkauft.
Blasen platzen immer auf dieselbe Weise: Irgendwann zählt der Cashflow. Umsatzwachstum ohne Weg in die Profitabilität ist nichts als teures Storytelling.
Wenn man nach 8 Jahren und Milliarden an Kapital kein Geld verdienen kann, ist das Geschäftsmodell kaputt. Punkt.