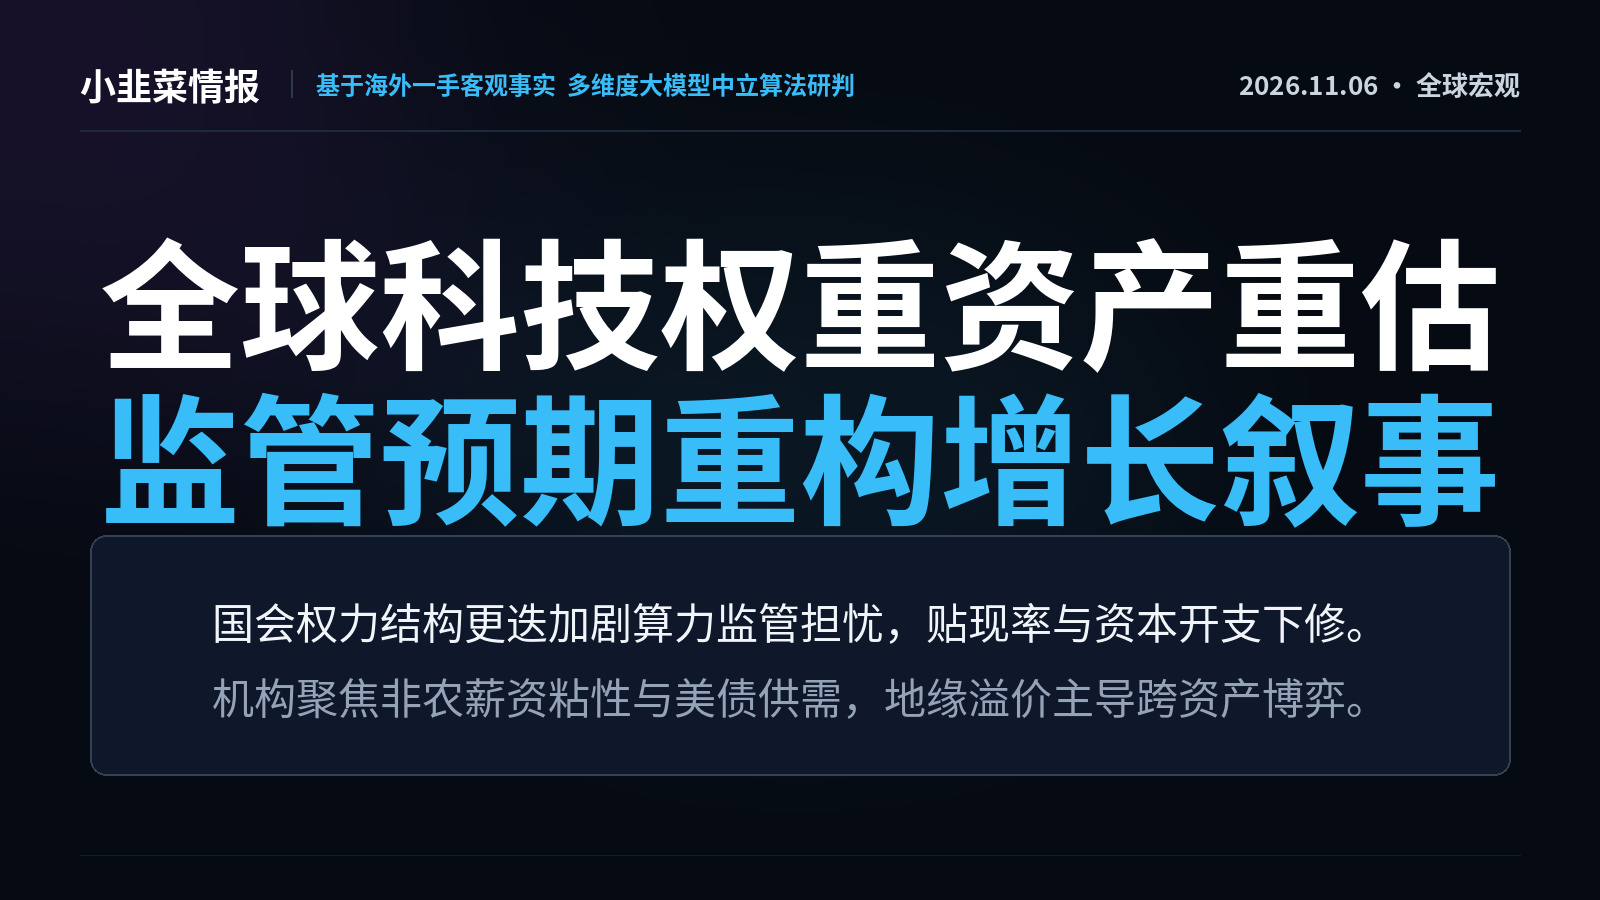
2026.11.06 · Globaler Makro-Marktüberblick
Die zentrale globale Makrothematik des Tages: die entscheidende Einordnung
Die Zwischenwahlen in den USA haben eine geteilte Kontrolle des Kongresses zementiert. Erwartungen, dass eine fiskalische Expansion blockiert und die Branchenaufsicht deutlich verschärft wird, flossen rasch in die Marktpreise ein und erschütterten den Konsens über hohe Bewertungen in der Technologie- und Rechenleistungskette. In einem Umfeld hoher Volatilität werden gehebelte Positionen zwangsweise abgebaut. Zusammen mit anhaltend hoher Inflation und geopolitischen Risiken löst dies eine umfassende Neugewichtung über verschiedene Anlageklassen hinweg aus.
Der zentrale Schauplatz des Tages: eingehende Analyse
Der Nasdaq verzeichnete den größten Tagesverlust seit mehr als vier Jahren, während die Lieferkette für Rechenleistung systematisch unter Druck geriet: Der Nasdaq-100 brach um 6,36 % ein, an einem einzigen Tag gingen mehr als 2,3 Billionen US-Dollar an Marktkapitalisierung verloren, und der VIX-Volatilitätsindex schnellte um 62,7 % auf 27,03 nach oben. Micron verlor 16,4 %, Halbleiter- und optische Kommunikationswerte brachen flächendeckend ein, und an den relevanten Märkten im asiatisch-pazifischen Raum wurden Handelssicherungen ausgelöst. 【Eingehende Analyse】 Auf den ersten Blick ist dieser Ausverkauf eine Flucht in sichere Anlagen als Reaktion auf die nach den Wahlen verschärfte Aufsicht des Kongresses über Rechenleistung und Rechenzentren. Im Kern handelt es sich jedoch um einen Bewertungsrückgang bei extrem dicht gedrängten Wachstumswerten, ausgelöst durch einen abrupten Wandel der Erwartungen an makroökonomische Abzinsungssätze. Die geteilte Kontrolle des Kongresses schränkt den Spielraum für eine fiskalische Expansion ein und lässt institutionelle Anleger am Zeithorizont für Renditen der enormen KI-Investitionsausgaben zweifeln. Zugleich wurden die Risikoparitäts- und Stop-Loss-Schwellen quantitativer Fonds durchbrochen. Dies löste automatisierten Schuldenabbau und die Zwangsliquidation von Long-Positionen aus und beschleunigte den marktübergreifenden Liquiditätsrückgang.
Radar für quantitative Marktanomalien im Gesamtbild
• Neugewichtung des geopolitischen Abschlags bei Energie: Nach einem Einbruch von mehr als 8 % an einem einzigen Tag erholte sich der internationale Ölpreis. WTI schloss bei 90,52 US-Dollar je Barrel (+2,72 %). Erwartungen einer Entspannung des Nahostkonflikts und wiederkehrende Störungen in Raffinerien lieferten sich ein Tauziehen; die Crack-Spreads blieben hoch.
• Robuster Arbeitsmarkt begrenzt Zinssenkungserwartungen: Die Erstanträge auf Arbeitslosenhilfe in den USA sanken auf 189.000 und damit auf den niedrigsten Stand seit dreieinhalb Monaten. Die Produktivität stieg im dritten Quartal um 3,6 %. Die Bank of England hob den Leitzins einstimmig um 25 Basispunkte auf 4,00 % an. Die Widerstandsfähigkeit des Arbeitsmarkts schränkt den Spielraum der Zentralbank für eine dovishe Wende ein.
Karte der Marktdynamik und Beobachtungspunkte
Kausalkette: Neugewichtung der Machtverhältnisse im Kongress -> Einschränkung der fiskalischen Expansion und Verschärfung der Branchenaufsicht -> Abbau der Bewertungsprämie bei Rechenleistungswerten und Anstieg der VIX-Volatilität. Die zentralen Beobachtungspunkte institutioneller Anleger in den nächsten 24–48 Stunden: erstens die US-Arbeitsmarktdaten für Oktober außerhalb der Landwirtschaft sowie die monatliche Veränderung der Stundenlöhne; zweitens die Belastbarkeit der Rendite zehnjähriger US-Staatsanleihen an der Marke von 4,80 %.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und enthält logische Schlussfolgerungen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.
Die zentrale globale Makrothematik des Tages: die entscheidende Einordnung
Die Zwischenwahlen in den USA haben eine geteilte Kontrolle des Kongresses zementiert. Erwartungen, dass eine fiskalische Expansion blockiert und die Branchenaufsicht deutlich verschärft wird, flossen rasch in die Marktpreise ein und erschütterten den Konsens über hohe Bewertungen in der Technologie- und Rechenleistungskette. In einem Umfeld hoher Volatilität werden gehebelte Positionen zwangsweise abgebaut. Zusammen mit anhaltend hoher Inflation und geopolitischen Risiken löst dies eine umfassende Neugewichtung über verschiedene Anlageklassen hinweg aus.
Der zentrale Schauplatz des Tages: eingehende Analyse
Der Nasdaq verzeichnete den größten Tagesverlust seit mehr als vier Jahren, während die Lieferkette für Rechenleistung systematisch unter Druck geriet: Der Nasdaq-100 brach um 6,36 % ein, an einem einzigen Tag gingen mehr als 2,3 Billionen US-Dollar an Marktkapitalisierung verloren, und der VIX-Volatilitätsindex schnellte um 62,7 % auf 27,03 nach oben. Micron verlor 16,4 %, Halbleiter- und optische Kommunikationswerte brachen flächendeckend ein, und an den relevanten Märkten im asiatisch-pazifischen Raum wurden Handelssicherungen ausgelöst. 【Eingehende Analyse】 Auf den ersten Blick ist dieser Ausverkauf eine Flucht in sichere Anlagen als Reaktion auf die nach den Wahlen verschärfte Aufsicht des Kongresses über Rechenleistung und Rechenzentren. Im Kern handelt es sich jedoch um einen Bewertungsrückgang bei extrem dicht gedrängten Wachstumswerten, ausgelöst durch einen abrupten Wandel der Erwartungen an makroökonomische Abzinsungssätze. Die geteilte Kontrolle des Kongresses schränkt den Spielraum für eine fiskalische Expansion ein und lässt institutionelle Anleger am Zeithorizont für Renditen der enormen KI-Investitionsausgaben zweifeln. Zugleich wurden die Risikoparitäts- und Stop-Loss-Schwellen quantitativer Fonds durchbrochen. Dies löste automatisierten Schuldenabbau und die Zwangsliquidation von Long-Positionen aus und beschleunigte den marktübergreifenden Liquiditätsrückgang.
Radar für quantitative Marktanomalien im Gesamtbild
• Neugewichtung des geopolitischen Abschlags bei Energie: Nach einem Einbruch von mehr als 8 % an einem einzigen Tag erholte sich der internationale Ölpreis. WTI schloss bei 90,52 US-Dollar je Barrel (+2,72 %). Erwartungen einer Entspannung des Nahostkonflikts und wiederkehrende Störungen in Raffinerien lieferten sich ein Tauziehen; die Crack-Spreads blieben hoch.
• Robuster Arbeitsmarkt begrenzt Zinssenkungserwartungen: Die Erstanträge auf Arbeitslosenhilfe in den USA sanken auf 189.000 und damit auf den niedrigsten Stand seit dreieinhalb Monaten. Die Produktivität stieg im dritten Quartal um 3,6 %. Die Bank of England hob den Leitzins einstimmig um 25 Basispunkte auf 4,00 % an. Die Widerstandsfähigkeit des Arbeitsmarkts schränkt den Spielraum der Zentralbank für eine dovishe Wende ein.
Karte der Marktdynamik und Beobachtungspunkte
Kausalkette: Neugewichtung der Machtverhältnisse im Kongress -> Einschränkung der fiskalischen Expansion und Verschärfung der Branchenaufsicht -> Abbau der Bewertungsprämie bei Rechenleistungswerten und Anstieg der VIX-Volatilität. Die zentralen Beobachtungspunkte institutioneller Anleger in den nächsten 24–48 Stunden: erstens die US-Arbeitsmarktdaten für Oktober außerhalb der Landwirtschaft sowie die monatliche Veränderung der Stundenlöhne; zweitens die Belastbarkeit der Rendite zehnjähriger US-Staatsanleihen an der Marke von 4,80 %.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und enthält logische Schlussfolgerungen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.