
Verzeiht mir, dass ich den Teufel an die Wand gemalt habe – leider ist es genau so gekommen. Eine Erholung ist keine Trendwende, aber wir müssen uns auch nicht allzu große Sorgen machen!
Nach den Midterm-Wahlen 2006 wechselte in beiden Kammern gleichzeitig die Mehrheitspartei. Der US-Aktienmarkt schwankte hauptsächlich, statt stark einzubrechen.
Bruder Bee versteht es so: Obwohl die Demokraten den Kongress kontrollieren und es Reibereien mit Trump gibt, gibt es keine Reibereien zwischen den beiden Parteien.
Außerdem ist Bruder Bee weiterhin der Meinung, dass es sich bei KI-Aktien um eine Korrektur und nicht um das Platzen einer Blase handelt.
Erstens: Auch wenn sich die menschliche Natur immer wiederholt, sprechen manche schon seit letztem Jahr vom Platzen der KI-Blase. Deshalb müsse es nach jedem Anstieg zu einer Korrektur kommen.
Zweitens: Die Internetblase im Jahr 2000 war eine wilde Übertreibung der Aktienkurse – eine Blase am Wertpapiermarkt.
Die Subprime-Krise 2008 beruhte auf Produkten mit mehrfacher Hebelwirkung, die auf einer Immobilienblase aufbauten. Das ähnelt eher einer Blase im Bankensystem.
Falls es ein drittes Mal gibt, dürfte es sich nicht auf so einfache Weise wiederholen.
Drittens: Bruder Bee hat sich früher logarithmische Skalen angesehen. Seit man den Effekt des exponentiellen Wachstums berücksichtigt, befindet sich der US-Aktienmarkt derzeit in einem relativ gesunden exponentiellen Wachstum. Der Anstieg um das Jahr 2000 war dagegen ein blasenartiges exponentielles Wachstum:
笑不活了,我又找到一个AI没有泡沫的证据。
Viertens: Betrachten wir das Kurs-Gewinn-Verhältnis einzelner Aktien. Allgemein gilt ein KGV von höchstens 20 als nicht überbewertet. Außerdem befindet sich das KGV des US-Aktienmarkts seit 30 Jahren in einem Aufwärtstrend. Da ein rasantes Gewinnwachstum prognostiziert wird, stellt sich also die Frage: Gibt es bei KI eine Blase?
NVDA KGV (ttm): 23.061
AAPL KGV (ttm): 38.74
GOOGL KGV (ttm): 14.79
MU KGV (ttm): 8.957
SNDK KGV (ttm): 6.612
AMD KGV (ttm): 88.64
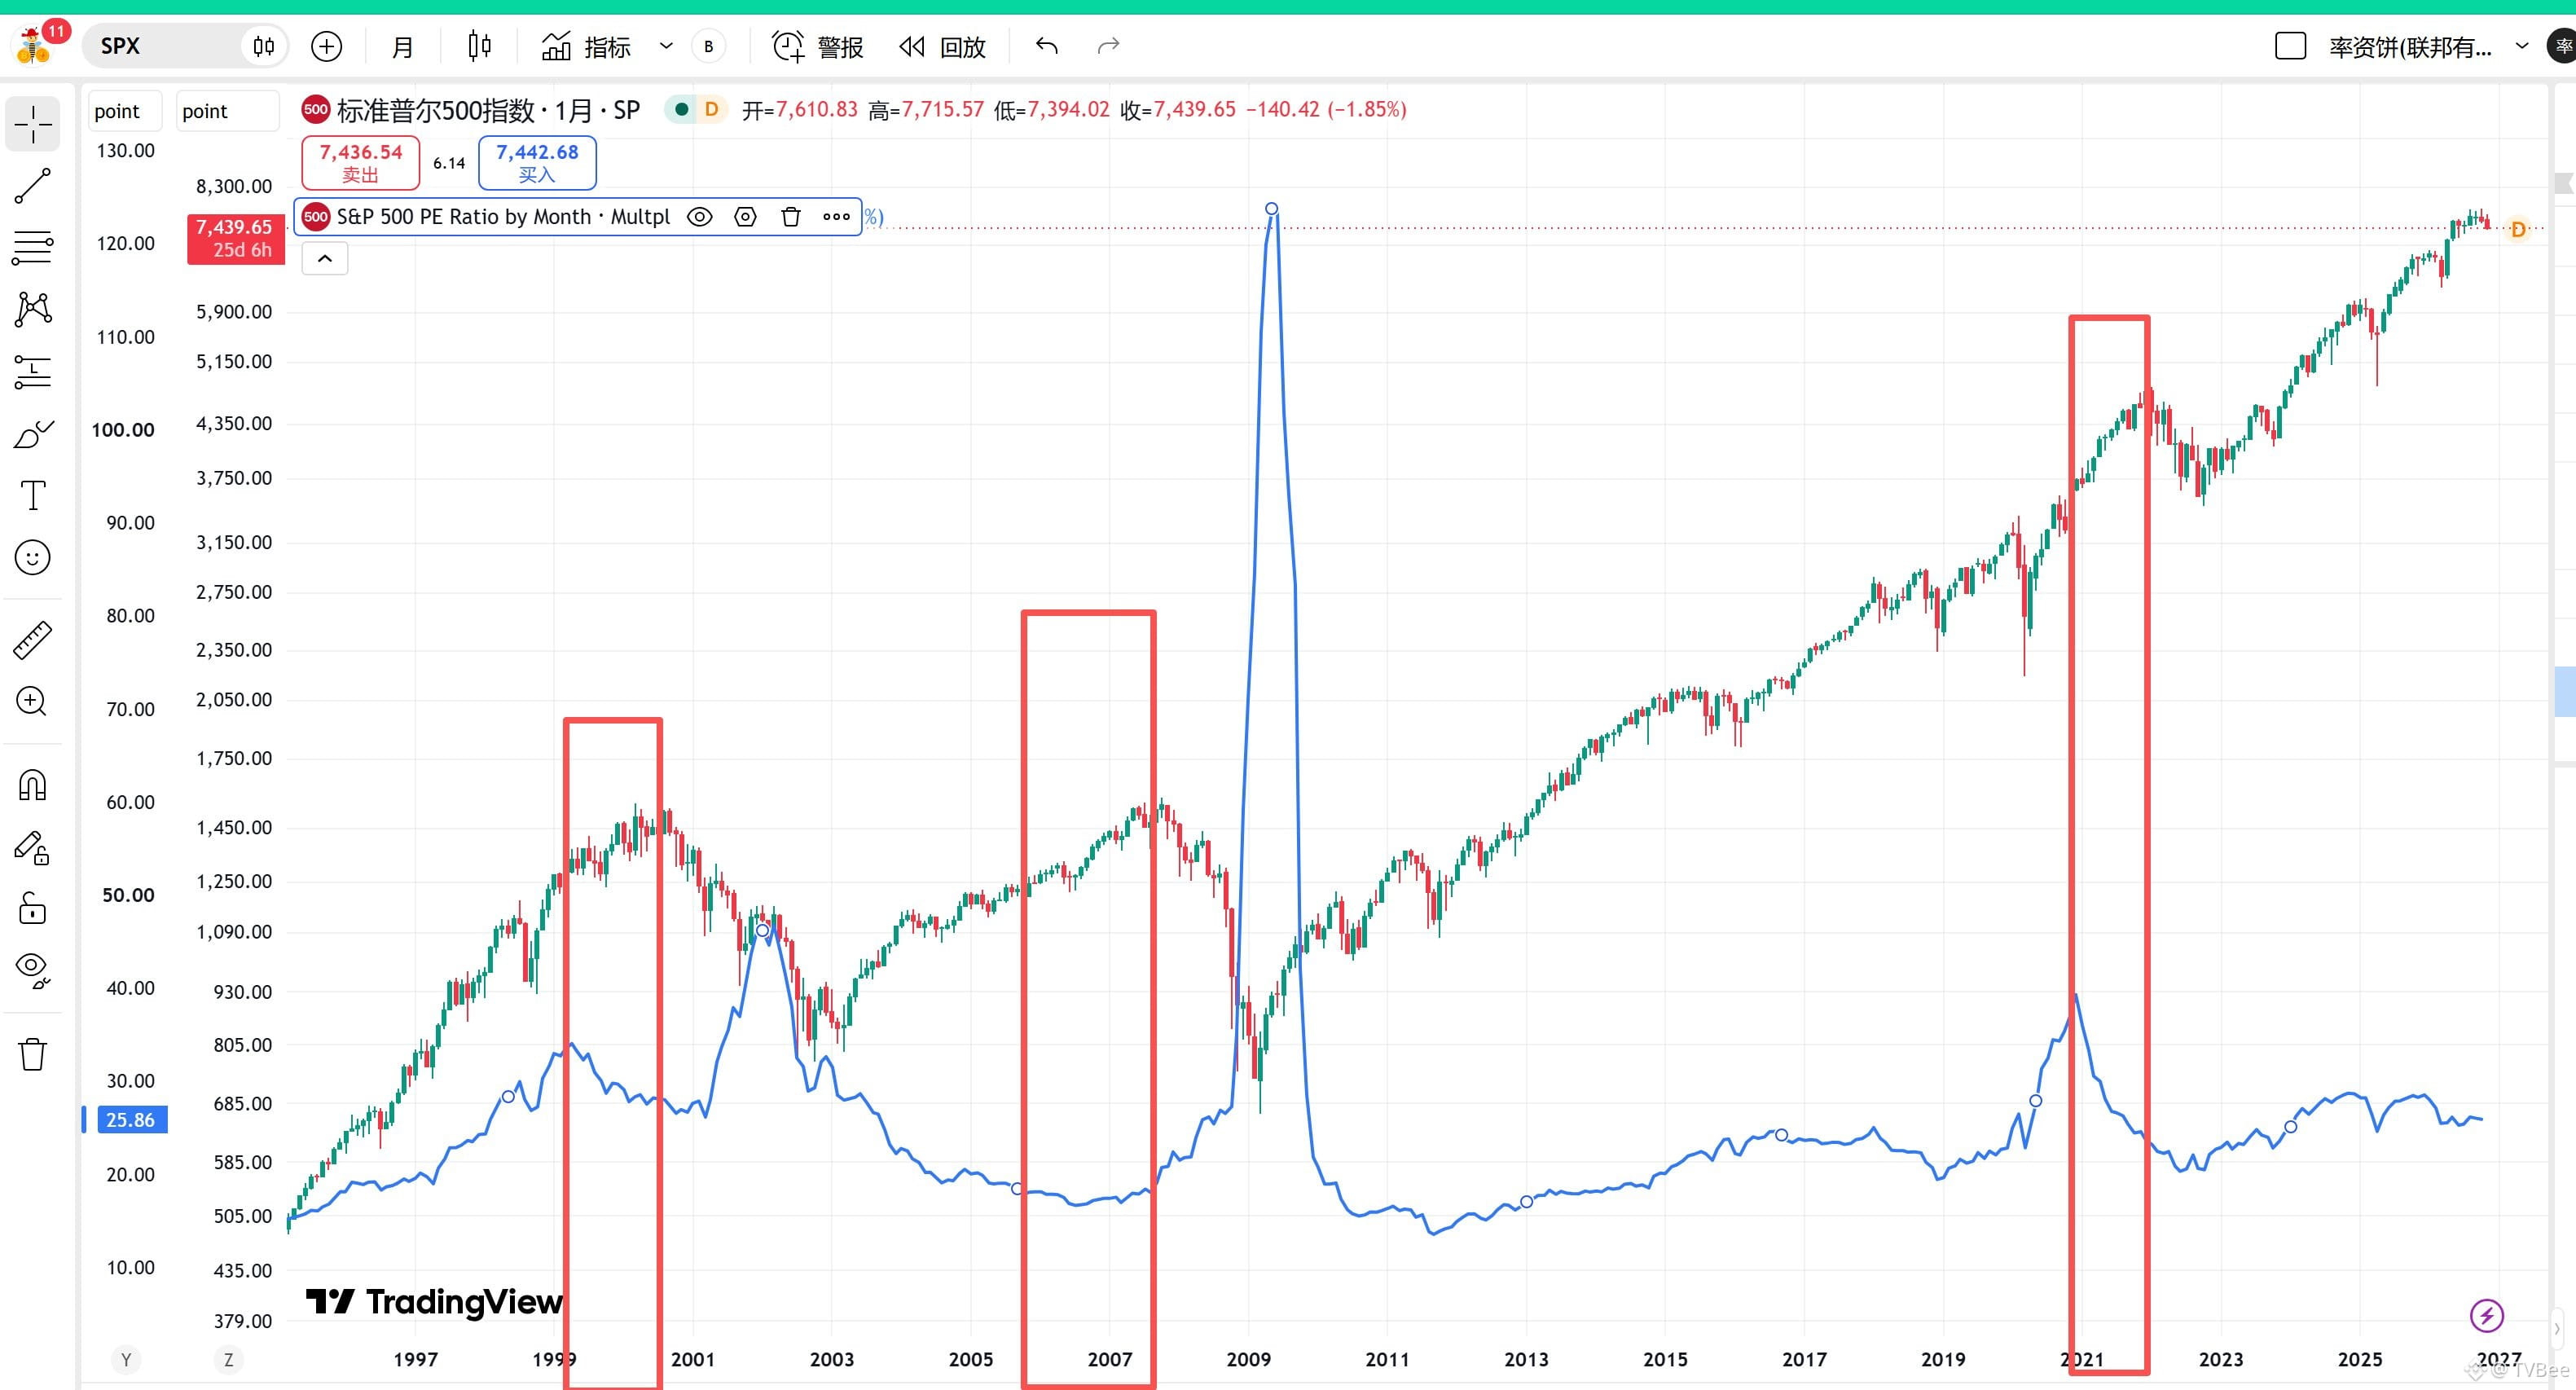
Fünftens: Bei allen drei historischen Ereignissen – der Internetblase, der Subprime-Krise und dem Jahr 2021 – gab es vor einem starken Einbruch des US-Aktienmarkts eine Phase, in der der SPX stieg, während sein KGV (ttm) sank. Der Grund dafür war, dass die Gewinne zu schnell wuchsen und die künftige Nachfrage vorweggenommen wurde; nach und nach konnten die Aktienkurse dann nicht mehr mithalten. So etwas ist derzeit nicht zu beobachten.
Auch nach dem Platzen einer Blase gibt es typische Anzeichen: Der SPX fällt, während das KGV steigt. Denn die Gewinne börsennotierter Unternehmen gehen noch stärker zurück als die Aktienkurse. Wie bereits erläutert, wurde die künftige Nachfrage vorweggenommen.
Derzeit gibt es dafür keine Anzeichen.
Bruder Bee bleibt daher bei seiner Einschätzung: Der Markt wird zwei bis vier Monate lang schwanken. Im besten Fall beginnt es im ersten Quartal, im ungünstigsten im zweiten Quartal, allmählich wieder besser zu werden.
Nach den Midterm-Wahlen 2006 wechselte in beiden Kammern gleichzeitig die Mehrheitspartei. Der US-Aktienmarkt schwankte hauptsächlich, statt stark einzubrechen.
Bruder Bee versteht es so: Obwohl die Demokraten den Kongress kontrollieren und es Reibereien mit Trump gibt, gibt es keine Reibereien zwischen den beiden Parteien.
Außerdem ist Bruder Bee weiterhin der Meinung, dass es sich bei KI-Aktien um eine Korrektur und nicht um das Platzen einer Blase handelt.
Erstens: Auch wenn sich die menschliche Natur immer wiederholt, sprechen manche schon seit letztem Jahr vom Platzen der KI-Blase. Deshalb müsse es nach jedem Anstieg zu einer Korrektur kommen.
Zweitens: Die Internetblase im Jahr 2000 war eine wilde Übertreibung der Aktienkurse – eine Blase am Wertpapiermarkt.
Die Subprime-Krise 2008 beruhte auf Produkten mit mehrfacher Hebelwirkung, die auf einer Immobilienblase aufbauten. Das ähnelt eher einer Blase im Bankensystem.
Falls es ein drittes Mal gibt, dürfte es sich nicht auf so einfache Weise wiederholen.
Drittens: Bruder Bee hat sich früher logarithmische Skalen angesehen. Seit man den Effekt des exponentiellen Wachstums berücksichtigt, befindet sich der US-Aktienmarkt derzeit in einem relativ gesunden exponentiellen Wachstum. Der Anstieg um das Jahr 2000 war dagegen ein blasenartiges exponentielles Wachstum:
笑不活了,我又找到一个AI没有泡沫的证据。
Viertens: Betrachten wir das Kurs-Gewinn-Verhältnis einzelner Aktien. Allgemein gilt ein KGV von höchstens 20 als nicht überbewertet. Außerdem befindet sich das KGV des US-Aktienmarkts seit 30 Jahren in einem Aufwärtstrend. Da ein rasantes Gewinnwachstum prognostiziert wird, stellt sich also die Frage: Gibt es bei KI eine Blase?
NVDA KGV (ttm): 23.061
AAPL KGV (ttm): 38.74
GOOGL KGV (ttm): 14.79
MU KGV (ttm): 8.957
SNDK KGV (ttm): 6.612
AMD KGV (ttm): 88.64
Fünftens: Bei allen drei historischen Ereignissen – der Internetblase, der Subprime-Krise und dem Jahr 2021 – gab es vor einem starken Einbruch des US-Aktienmarkts eine Phase, in der der SPX stieg, während sein KGV (ttm) sank. Der Grund dafür war, dass die Gewinne zu schnell wuchsen und die künftige Nachfrage vorweggenommen wurde; nach und nach konnten die Aktienkurse dann nicht mehr mithalten. So etwas ist derzeit nicht zu beobachten.
Auch nach dem Platzen einer Blase gibt es typische Anzeichen: Der SPX fällt, während das KGV steigt. Denn die Gewinne börsennotierter Unternehmen gehen noch stärker zurück als die Aktienkurse. Wie bereits erläutert, wurde die künftige Nachfrage vorweggenommen.
Derzeit gibt es dafür keine Anzeichen.
Bruder Bee bleibt daher bei seiner Einschätzung: Der Markt wird zwei bis vier Monate lang schwanken. Im besten Fall beginnt es im ersten Quartal, im ungünstigsten im zweiten Quartal, allmählich wieder besser zu werden.