Die Wall-Street-Analysten haben die Erzählung heute Morgen geändert – das Wachstum der Investitionsausgaben dürfte nun 2027 seinen Höhepunkt erreichen, nicht erst später. Das heißt nicht, dass die Ausgaben aufhören, aber die *Veränderungsrate* erreicht ihren Höchststand. Wenn das Wachstum der Investitionsausgaben seinen Höhepunkt erreicht, dürfte das auch für das Gewinnwachstum der Halbleiterbranche gelten.
Unterdessen bleibt der Kurs der Fed unklar, und die Verschuldung von Neocloud-Anbietern wird so bewertet, als stünde echter Stress bevor. CoreWeave-Anleihen rentieren inzwischen mit 17 % – das ist ein Niveau, das auf akute finanzielle Schwierigkeiten hindeutet. Wenn Rechenzentren nicht ans Netz gehen können, versiegen die Einnahmen, die all diese Ausbaupläne rechtfertigen sollen. Niemand kauft die niedrigen erwarteten KGVs, weil schon der Nenner infrage steht.
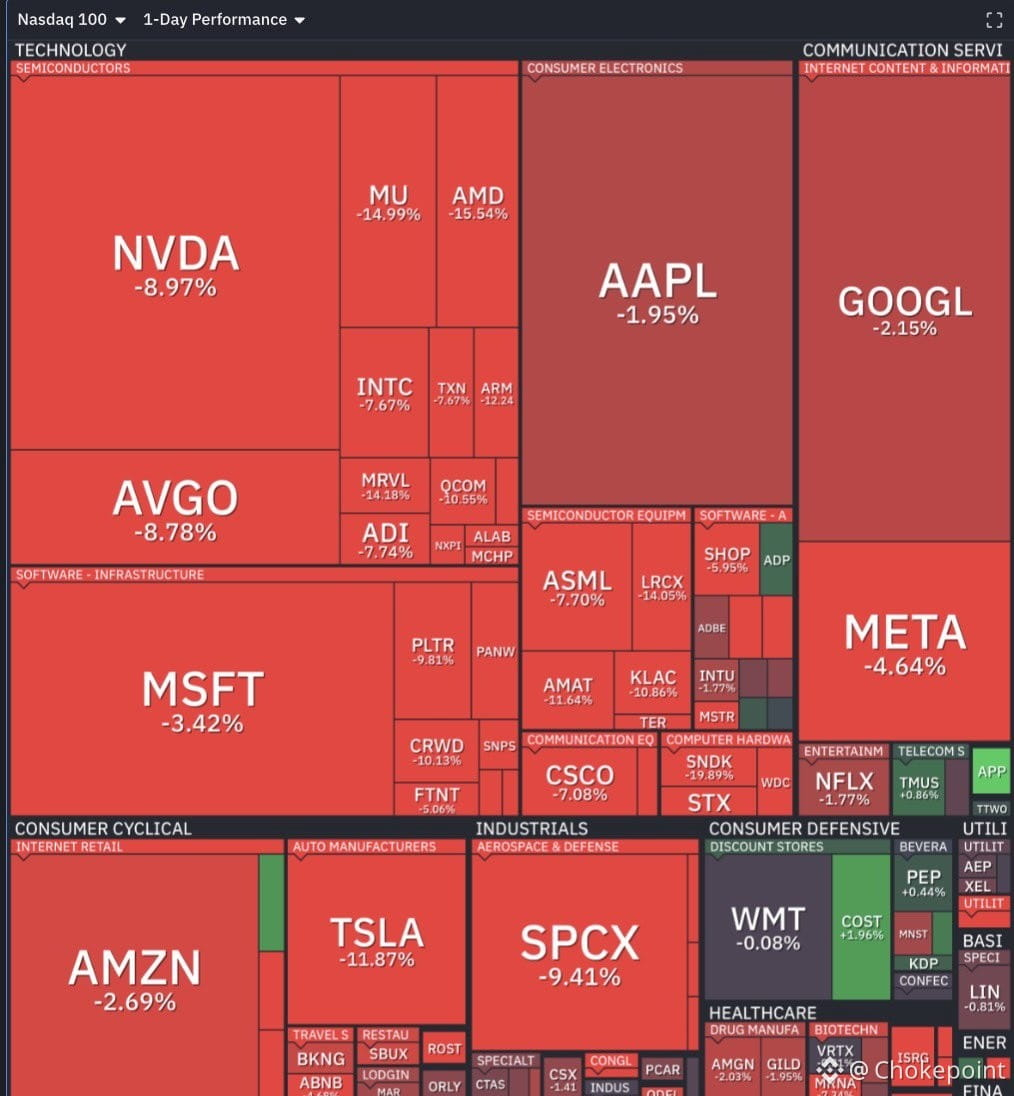
$NVDA heute 9 % im Minus. Die schlechteste Nasdaq-Sitzung des ganzen Jahres.
Die optimistische Wendung: Wenn die Hyperscaler ihre Investitionsausgaben zurückfahren, wird der Free Cashflow schneller positiv und die Ausgabe von KI-Anleihen verlangsamt sich, was die Renditen sinken lässt. Aber das wäre auch ein Szenario für einen Ausverkauf bei Halbleiteraktien – man tauscht Wachstum gegen die Sanierung der Bilanz.
Hier zeigt sich der vorgelagerte Engpass in Echtzeit. Die Anleihemärkte preisen das Risiko ein, dass der KI-Ausbau nicht in dem Tempo skalieren kann, das die Aktienmultiplikatoren vorausgesetzt hatten.
Unterdessen bleibt der Kurs der Fed unklar, und die Verschuldung von Neocloud-Anbietern wird so bewertet, als stünde echter Stress bevor. CoreWeave-Anleihen rentieren inzwischen mit 17 % – das ist ein Niveau, das auf akute finanzielle Schwierigkeiten hindeutet. Wenn Rechenzentren nicht ans Netz gehen können, versiegen die Einnahmen, die all diese Ausbaupläne rechtfertigen sollen. Niemand kauft die niedrigen erwarteten KGVs, weil schon der Nenner infrage steht.
$NVDA heute 9 % im Minus. Die schlechteste Nasdaq-Sitzung des ganzen Jahres.
Die optimistische Wendung: Wenn die Hyperscaler ihre Investitionsausgaben zurückfahren, wird der Free Cashflow schneller positiv und die Ausgabe von KI-Anleihen verlangsamt sich, was die Renditen sinken lässt. Aber das wäre auch ein Szenario für einen Ausverkauf bei Halbleiteraktien – man tauscht Wachstum gegen die Sanierung der Bilanz.
Hier zeigt sich der vorgelagerte Engpass in Echtzeit. Die Anleihemärkte preisen das Risiko ein, dass der KI-Ausbau nicht in dem Tempo skalieren kann, das die Aktienmultiplikatoren vorausgesetzt hatten.