


Die Frage nach der Korrelation zwischen BTC und Aktien kommt regelmäßig auf. Dieses Diagramm liefert einige Hinweise auf eine Antwort.
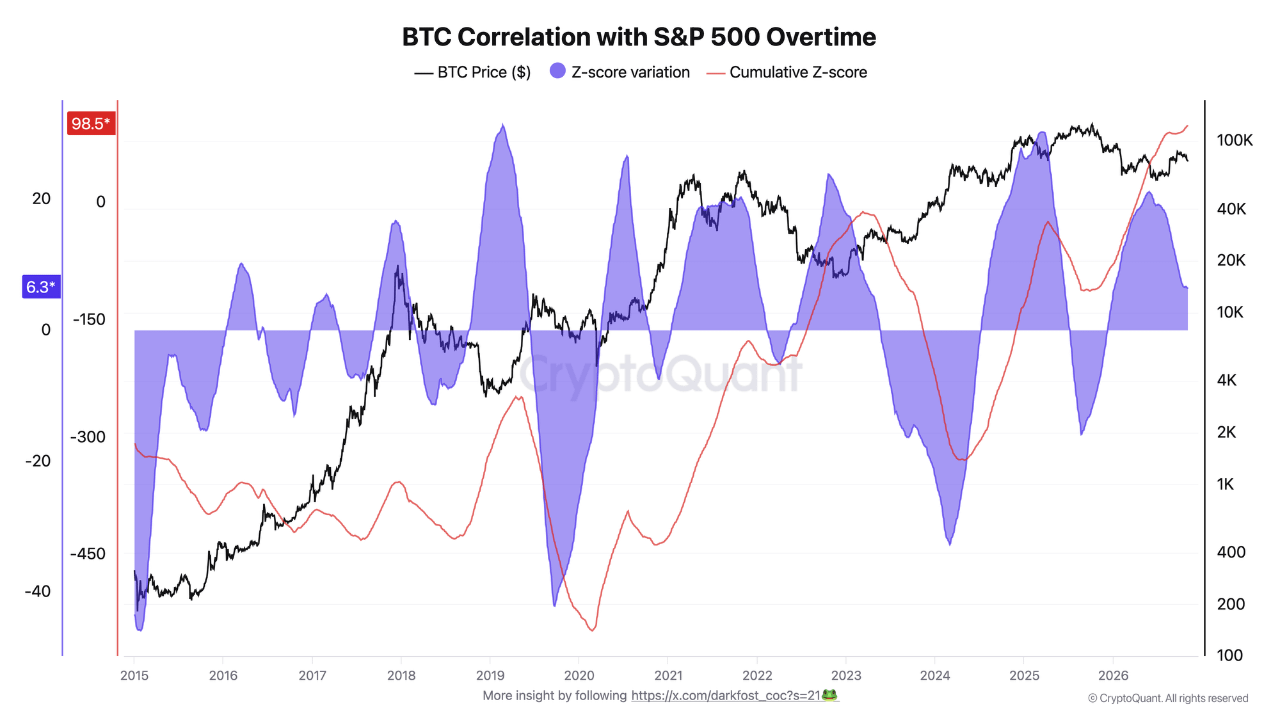
Mithilfe eines Z-Scores vergleichen wir hier die Korrelation zwischen den Renditen von BTC und dem S&P 500, gemessen über ein rollierendes 90-Tage-Fenster, um das Rauschen zu glätten. Der Vergleich basiert auf den Daten seit 2015, und der kumulative Z-Score fasst alle Ergebnisse zusammen, um einen historischen Trend sichtbar zu machen. Liegt der Wert über 0, ist BTC stärker als üblich korreliert; liegt er darunter, ist die Korrelation schwächer. Der kumulative Z-Score summiert diese Abweichungen im Zeitverlauf auf und macht so den zugrunde liegenden Trend sichtbar.
Seit dem Tiefpunkt zeigt dieser Trend trotz einiger Rücksetzer eindeutig nach oben. Der kumulative Z-Score ist gerade zum ersten Mal seit 2015 über null gestiegen und erreicht 98,5. Der konkrete Wert ist kaum von Bedeutung, doch das Überschreiten der Nulllinie ist symbolträchtig. Es bedeutet, dass sich BTC immer häufiger im Einklang mit dem Aktienmarkt bewegt hat – sowohl nach oben als auch nach unten.
Kurzfristig lässt die Dynamik nach. Die 90-Tage-Veränderung fällt nach ihrem jüngsten Höchststand auf +6,3 % zurück: Die Korrelation liegt weiterhin über ihrem Durchschnitt, steigt aber langsamer.
Diese Verschiebung lässt sich wahrscheinlich durch die zunehmende Reife des Marktes erklären. Mit dem Aufkommen von ETFs und dem leichteren Zugang über Börsen, OTC-Desks und Verwahrdienste ist BTC für Finanzfachleute deutlich zugänglicher geworden. Sie nutzen BTC zunehmend als Finanzinstrument.
Verfasst von Darkfost