#美国10月非农出炉:降息还有戏吗?
Zunächst zwei Fakten: Die Oktober-Arbeitsmarktdaten werden erst am Freitag um 21:30 Uhr (08:30 Uhr US-Ostküstenzeit) veröffentlicht. Derzeit preist der Markt für Dezember eine Zinserhöhung ein – nach der Oktobersitzung liegt die Wahrscheinlichkeit bei etwa 82 %.
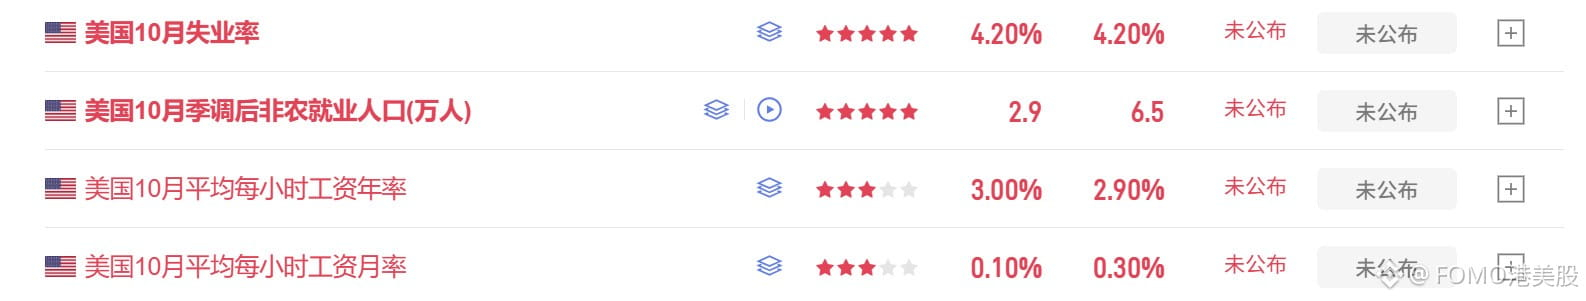
Die September-Zahlen haben bereits die halbe Geschichte erzählt. Es kamen 29.000 neue Stellen hinzu, erwartet worden waren 90.000. Der Juli-Wert wurde auf −10.000 nach unten korrigiert; für Juli und August zusammen gab es eine Abwärtskorrektur um 60.000. Für Oktober werden 40.000 bis 65.000 erwartet – weniger als der monatliche Durchschnitt von 68.000 in diesem Jahr. Selbst wenn diese Prognose eintrifft, wäre das lediglich eine Verlangsamung, keine Erholung.
Die Hürde für Zinssenkungen liegt nicht bei der Zahl der neu geschaffenen Stellen. Die Arbeitslosenquote liegt bei 4,2 % und soll unverändert bleiben. Hartnäckig sind vielmehr die Löhne: Das Wachstum des durchschnittlichen Stundenlohns im Jahresvergleich ist bereits drei Monate in Folge gesunken; für Oktober werden 2,9 % erwartet. Auf der Inflationsseite lag der CPI im September bei 3,7 %, der Kern-CPI bei 2,6 %. Für Oktober werden 3,75 % erwartet; die Daten werden erst am 10. November veröffentlicht. Die Kerninflation liegt über dem Ziel, und die Löhne bewegen sich weiterhin um die 3 %. Solange beides nicht sinkt, kommen Zinssenkungen nicht infrage.
Am Freitag sind drei Dinge entscheidend:
1. Fällt das Wachstum des Stundenlohns im Jahresvergleich unter 2,9 %?
2. Bewegt sich die Arbeitslosenquote in Richtung 4,5 %?
3. Sinkt die Zahl der neu geschaffenen Stellen unter 20.000?
Die ersten beiden Punkte zeigen den Trend. Erst der dritte wäre eine Überraschung, die eine Neubewertung der Zinssenkungserwartungen auslösen könnte. Der ADP-Bericht heute Abend um 21:15 Uhr ist lediglich ein Vorgeschmack.
#美联储会议 #降息预期
Zunächst zwei Fakten: Die Oktober-Arbeitsmarktdaten werden erst am Freitag um 21:30 Uhr (08:30 Uhr US-Ostküstenzeit) veröffentlicht. Derzeit preist der Markt für Dezember eine Zinserhöhung ein – nach der Oktobersitzung liegt die Wahrscheinlichkeit bei etwa 82 %.
Die September-Zahlen haben bereits die halbe Geschichte erzählt. Es kamen 29.000 neue Stellen hinzu, erwartet worden waren 90.000. Der Juli-Wert wurde auf −10.000 nach unten korrigiert; für Juli und August zusammen gab es eine Abwärtskorrektur um 60.000. Für Oktober werden 40.000 bis 65.000 erwartet – weniger als der monatliche Durchschnitt von 68.000 in diesem Jahr. Selbst wenn diese Prognose eintrifft, wäre das lediglich eine Verlangsamung, keine Erholung.
Die Hürde für Zinssenkungen liegt nicht bei der Zahl der neu geschaffenen Stellen. Die Arbeitslosenquote liegt bei 4,2 % und soll unverändert bleiben. Hartnäckig sind vielmehr die Löhne: Das Wachstum des durchschnittlichen Stundenlohns im Jahresvergleich ist bereits drei Monate in Folge gesunken; für Oktober werden 2,9 % erwartet. Auf der Inflationsseite lag der CPI im September bei 3,7 %, der Kern-CPI bei 2,6 %. Für Oktober werden 3,75 % erwartet; die Daten werden erst am 10. November veröffentlicht. Die Kerninflation liegt über dem Ziel, und die Löhne bewegen sich weiterhin um die 3 %. Solange beides nicht sinkt, kommen Zinssenkungen nicht infrage.
Am Freitag sind drei Dinge entscheidend:
1. Fällt das Wachstum des Stundenlohns im Jahresvergleich unter 2,9 %?
2. Bewegt sich die Arbeitslosenquote in Richtung 4,5 %?
3. Sinkt die Zahl der neu geschaffenen Stellen unter 20.000?
Die ersten beiden Punkte zeigen den Trend. Erst der dritte wäre eine Überraschung, die eine Neubewertung der Zinssenkungserwartungen auslösen könnte. Der ADP-Bericht heute Abend um 21:15 Uhr ist lediglich ein Vorgeschmack.
#美联储会议 #降息预期