HubSpot übertrifft beim Umsatz und EPS die Erwartungen, fällt nachbörslich aber um rund 10 % auf ≈195 – Q4-Prognose deutlich unter Konsens, dieses fallende Messer fange ich nicht
Was ich sehe:
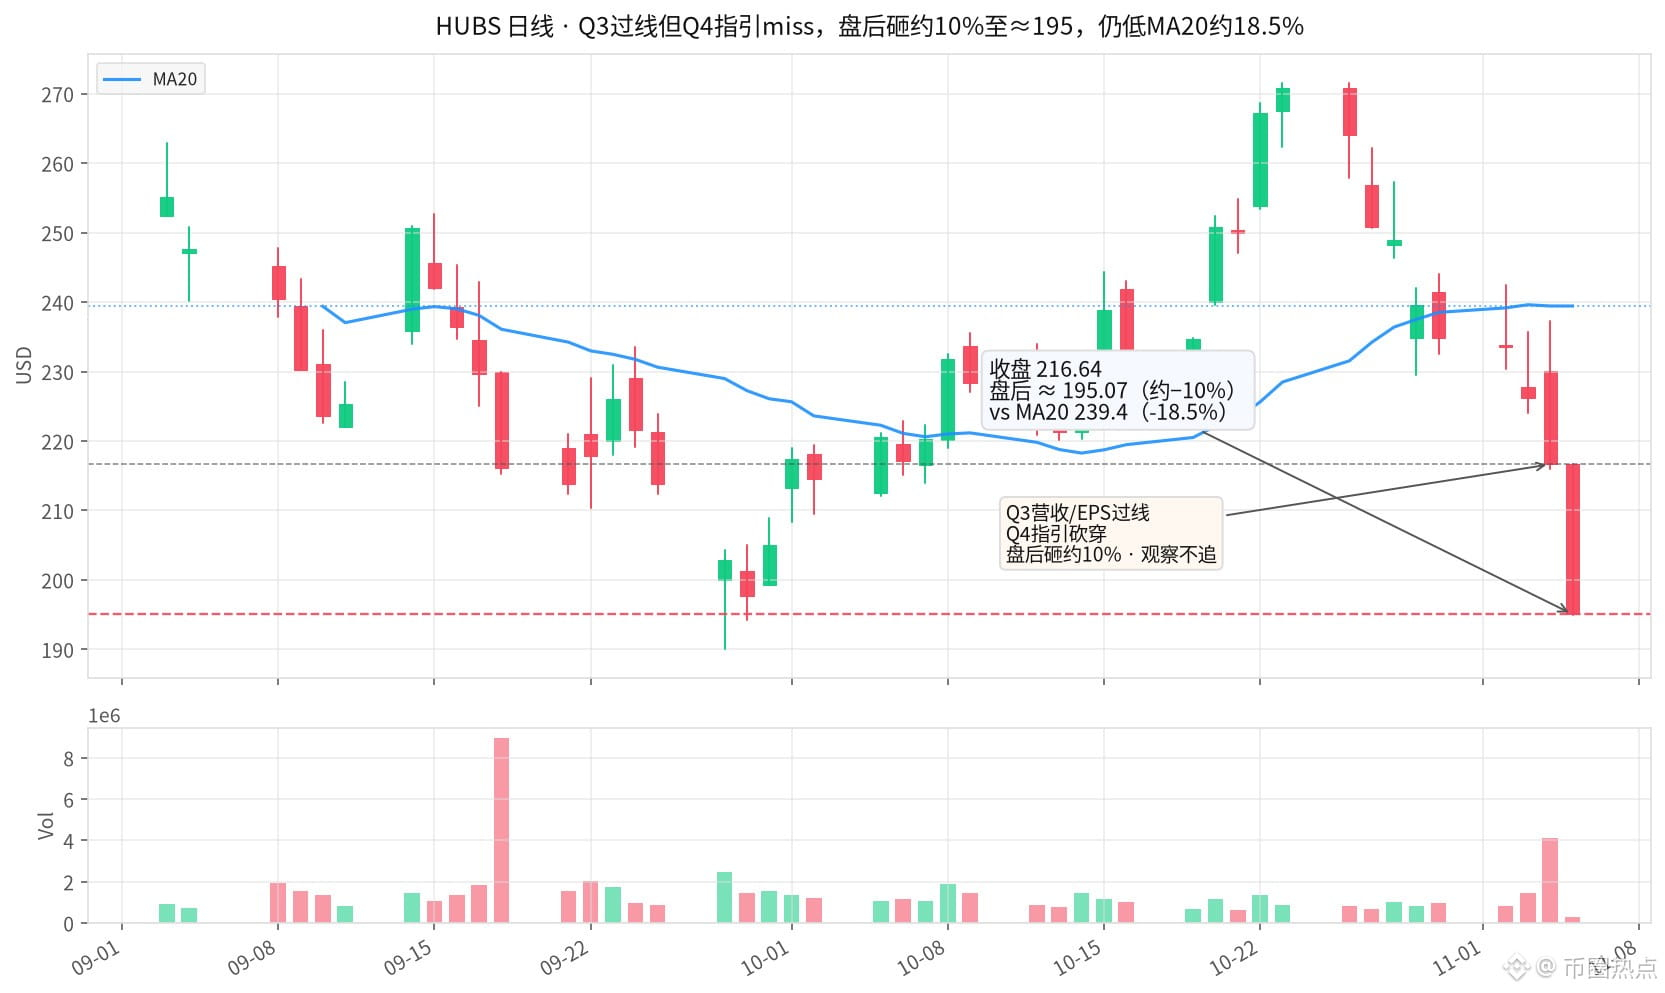
Das bereinigte EPS im Q3 lag bei 3.81 (Konsens 3.27), der Umsatz bei 947,6 Mio. (Konsens ca. 925 Mio.), ein Plus von +17 % im Jahresvergleich – alles über den Erwartungen. Doch die Umsatzprognose für Q4 liegt bei 945–947 Mio. gegenüber einem Konsens von ca. 965 Mio., die EPS-Prognose bei 3.85–3.87 gegenüber 4.09. Schlusskurs: 216.64, nachbörslich ≈195 (ca. −10 %); damit liegt die Aktie weiterhin rund 18.5 % unter dem MA20 von ≈239. Der aktuelle Kurs von CRM liegt bei ≈227 und damit weiterhin rund 4.3 % unter dem MA20.
Meine Einschätzung:
Das laufende Quartal geliefert, der Ausblick deutlich unter Konsens – bei Softwarebewertungen ist ein nachlassendes Wachstum besonders gefürchtet. Selbst ein Übertreffen der Erwartungen schützt nicht vor einem Bewertungsabschlag.
Beobachten, nicht hinterherlaufen: Erst wenn der Kurs wieder über dem Schlusskurs von 216.64 oder dem MA20 von ≈239 liegt, lohnt sich eine neue Einschätzung. Fällt die Aktie unter das nachbörsliche Niveau von ≈195, ist die zweite Abwärtswelle wohl noch nicht vorbei.
Was meint ihr: Ist das eine panikartige Bereinigung wegen des Ausblicks oder wird das SaaS-Wachstum weiter nach unten korrigiert und die Aktie noch stärker abgestraft?
$HUBS $CRM
#美股 #软件股
Was ich sehe:
Das bereinigte EPS im Q3 lag bei 3.81 (Konsens 3.27), der Umsatz bei 947,6 Mio. (Konsens ca. 925 Mio.), ein Plus von +17 % im Jahresvergleich – alles über den Erwartungen. Doch die Umsatzprognose für Q4 liegt bei 945–947 Mio. gegenüber einem Konsens von ca. 965 Mio., die EPS-Prognose bei 3.85–3.87 gegenüber 4.09. Schlusskurs: 216.64, nachbörslich ≈195 (ca. −10 %); damit liegt die Aktie weiterhin rund 18.5 % unter dem MA20 von ≈239. Der aktuelle Kurs von CRM liegt bei ≈227 und damit weiterhin rund 4.3 % unter dem MA20.
Meine Einschätzung:
Das laufende Quartal geliefert, der Ausblick deutlich unter Konsens – bei Softwarebewertungen ist ein nachlassendes Wachstum besonders gefürchtet. Selbst ein Übertreffen der Erwartungen schützt nicht vor einem Bewertungsabschlag.
Beobachten, nicht hinterherlaufen: Erst wenn der Kurs wieder über dem Schlusskurs von 216.64 oder dem MA20 von ≈239 liegt, lohnt sich eine neue Einschätzung. Fällt die Aktie unter das nachbörsliche Niveau von ≈195, ist die zweite Abwärtswelle wohl noch nicht vorbei.
Was meint ihr: Ist das eine panikartige Bereinigung wegen des Ausblicks oder wird das SaaS-Wachstum weiter nach unten korrigiert und die Aktie noch stärker abgestraft?
$HUBS $CRM
#美股 #软件股