2026.11.05 · 前沿 AI 与算力基建内参
今日前沿 AI主线 核心定调
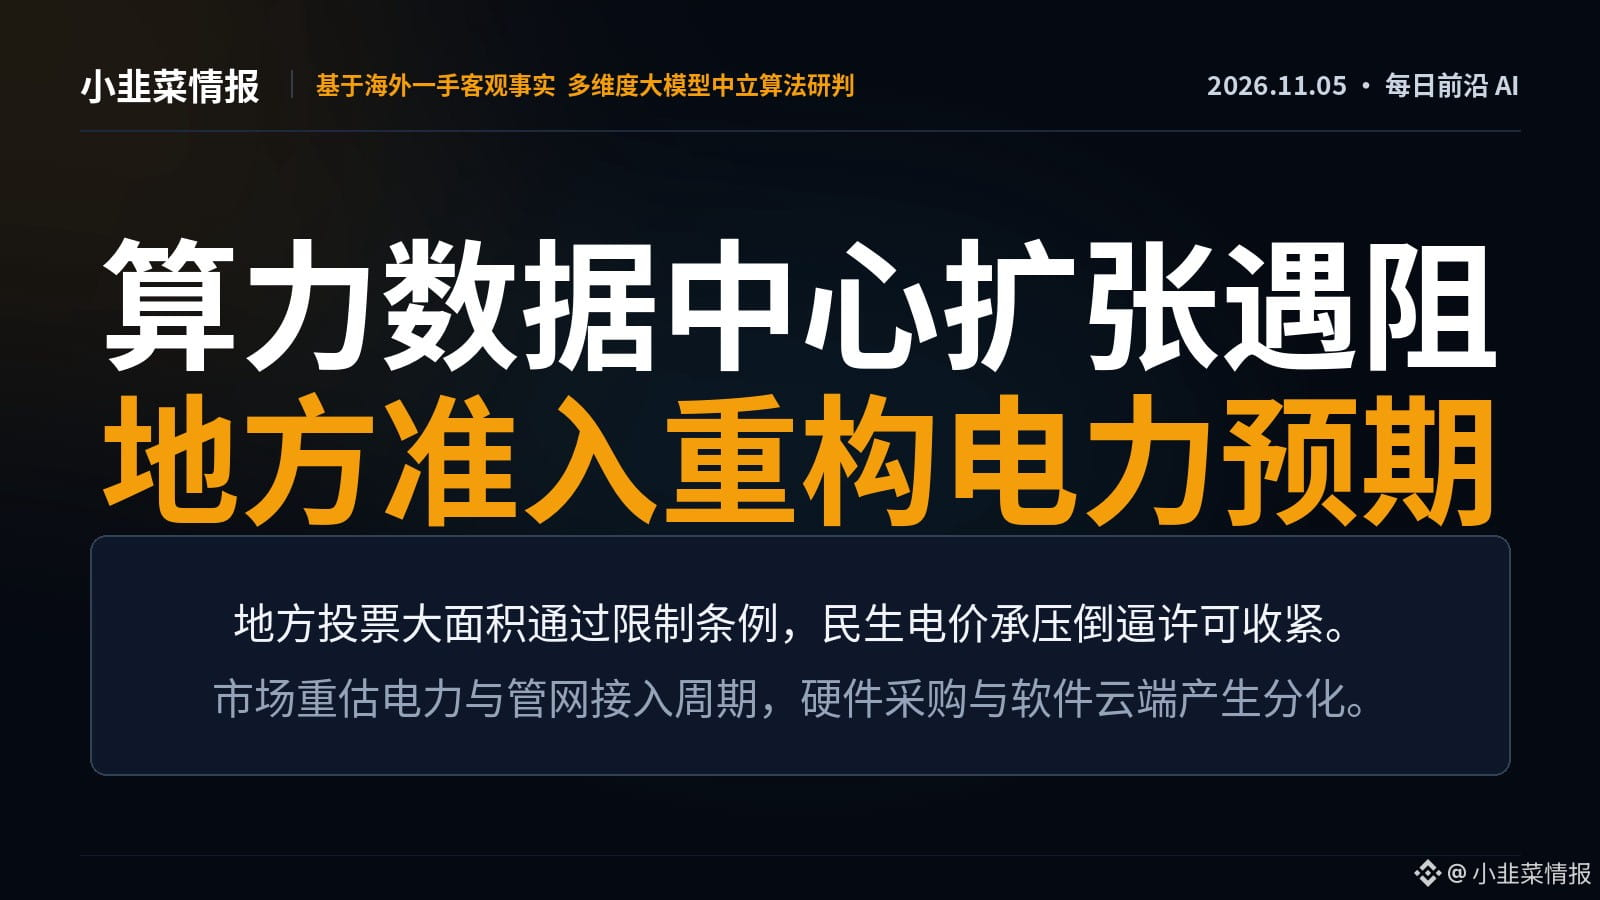
算力基础设施从“资本开支无序扩张”正式进入“物理资源刚性硬约束”周期。地方层面围绕民生电价与水资源的博弈全面显现,多地许可门槛骤升直接打乱集群扩容规划,市场预期由纯硬件采购转向电网接入与交付落地确定性。
今日主战场 深度穿透
北美数据中心准入收紧,算力基建面临物理交付硬阻力:近期地方投票中41项数据中心限制议案有40项获批,俄亥俄等州暂停令突破120项,全美超145个算力基建项目推迟,触发算力租赁标的单日普遍回调10%至23%。【深度穿透】这标志着算力军备竞赛遭遇物理资源硬约束。数据中心短期消耗大量电网容量却未带来匹配的长期就业,激化了公用电力成本与民生矛盾。随着地方行政与环保许可审查收紧,资本市场开始剥离激进扩建的无风险假设:具备存量并网配额与确定性绿电协议的资产稀缺溢价走高,而纯靠远期电力规划支撑的无担保扩张模式正面临沉重估值折价。
全景量化异动雷达
• 企业端变现:全球企业级AI部署年化支出增至1768亿美元,同比增速达5.4倍;其中单一模型服务商抢占55%的API预算,显示企业预算正向少数高生产力工具加速集中。
• 算力供应链:某类定制AI芯片订单规模虽达700亿美元,但受产能与审查影响四个月交付率预期仅约1%;叠加70亿美元海外租约终止,跨区域算力流通壁垒持续抬升。
市场博弈与观测地图
地方准入趋严与电网审批延宕 -> 压制数据中心远期并网容量外推 -> 冲击高杠杆算力重资产与硬件溢价流动性。机构资金正在分流至高现金流云端。未来24-48小时核心观测:一是算力租赁长约的隐含折价率(关注15%波动线);二是先进封装供应链交付周期阈值。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
今日前沿 AI主线 核心定调
算力基础设施从“资本开支无序扩张”正式进入“物理资源刚性硬约束”周期。地方层面围绕民生电价与水资源的博弈全面显现,多地许可门槛骤升直接打乱集群扩容规划,市场预期由纯硬件采购转向电网接入与交付落地确定性。
今日主战场 深度穿透
北美数据中心准入收紧,算力基建面临物理交付硬阻力:近期地方投票中41项数据中心限制议案有40项获批,俄亥俄等州暂停令突破120项,全美超145个算力基建项目推迟,触发算力租赁标的单日普遍回调10%至23%。【深度穿透】这标志着算力军备竞赛遭遇物理资源硬约束。数据中心短期消耗大量电网容量却未带来匹配的长期就业,激化了公用电力成本与民生矛盾。随着地方行政与环保许可审查收紧,资本市场开始剥离激进扩建的无风险假设:具备存量并网配额与确定性绿电协议的资产稀缺溢价走高,而纯靠远期电力规划支撑的无担保扩张模式正面临沉重估值折价。
全景量化异动雷达
• 企业端变现:全球企业级AI部署年化支出增至1768亿美元,同比增速达5.4倍;其中单一模型服务商抢占55%的API预算,显示企业预算正向少数高生产力工具加速集中。
• 算力供应链:某类定制AI芯片订单规模虽达700亿美元,但受产能与审查影响四个月交付率预期仅约1%;叠加70亿美元海外租约终止,跨区域算力流通壁垒持续抬升。
市场博弈与观测地图
地方准入趋严与电网审批延宕 -> 压制数据中心远期并网容量外推 -> 冲击高杠杆算力重资产与硬件溢价流动性。机构资金正在分流至高现金流云端。未来24-48小时核心观测:一是算力租赁长约的隐含折价率(关注15%波动线);二是先进封装供应链交付周期阈值。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。