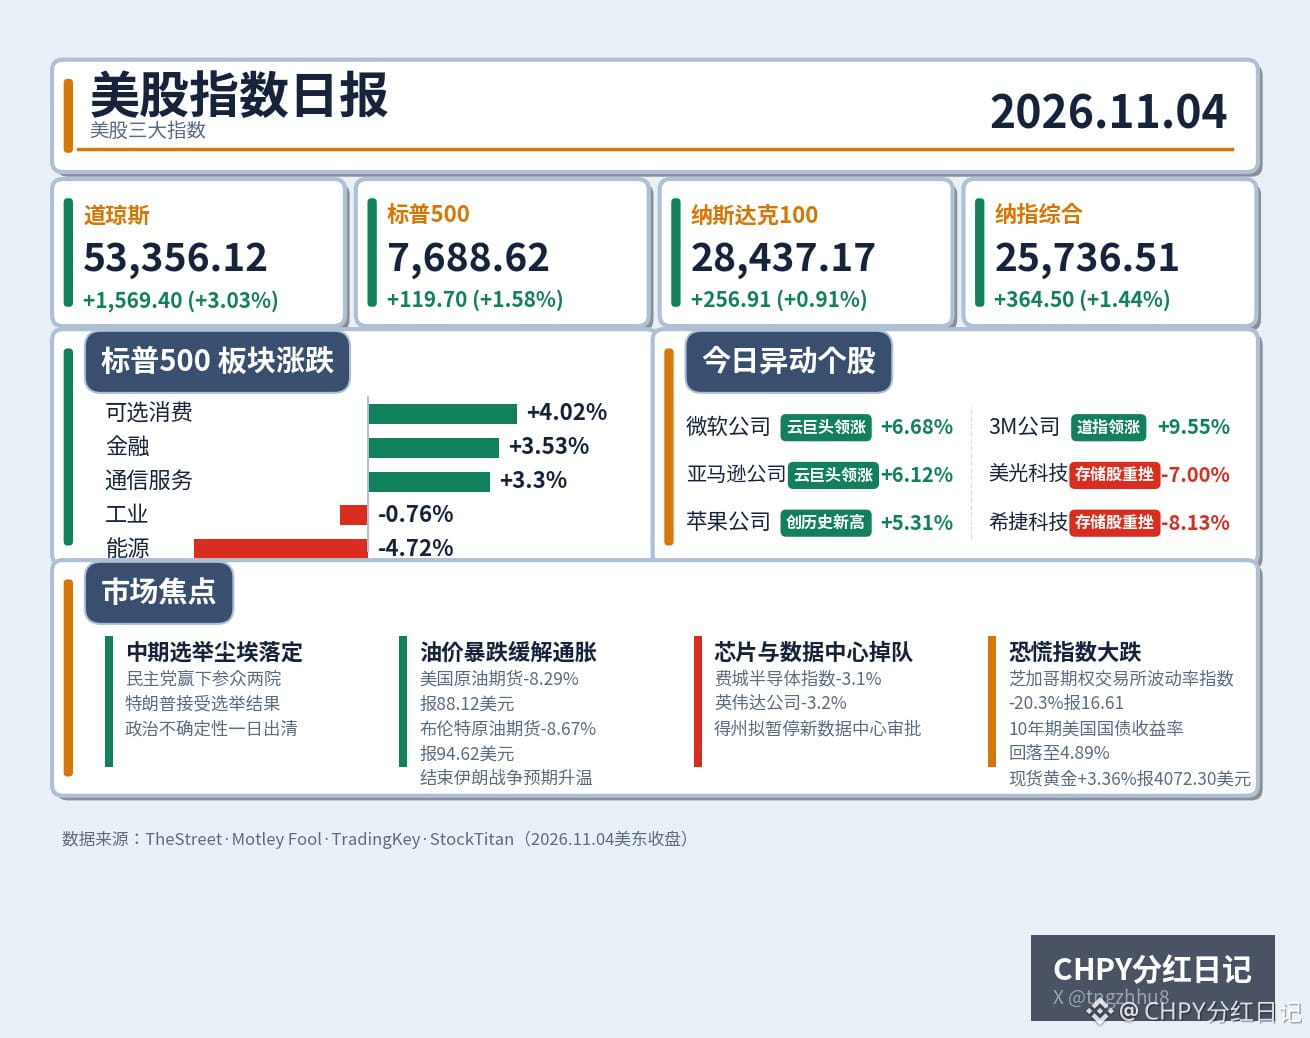
An der Wall Street kam es gestern Abend zu einer dramatischen Kehrtwende in der Wahlnacht: Der Dow Jones Industrial Average sprang um 3.03% auf 53,356.12 Punkte und verzeichnete damit den besten Tagesanstieg seit dem 9. April 2025 sowie die stärkste Erholung nach Zwischenwahlen seit 44 Jahren. Der S&P 500 legte um 1.58% auf 7,688.62 Punkte zu, der Nasdaq Composite um 1.44% auf 25,736.51 Punkte und der Nasdaq 100 um 0.91% auf 28,437.17 Punkte. Vor Börsenöffnung hatte sich noch ein ganz anderes Bild geboten: In der Wahlnacht waren die Futures zeitweise um mehr als 2% gefallen, und die Nasdaq-100-Futures hatten über Nacht mit 27,615.75 Punkten ihren Tiefststand erreicht. Doch als das Ergebnis feststand und Trump es akzeptierte, kauften Anleger den ganzen Tag über wieder zu.
Die Übertragungskette war eigentlich recht klar: Zwei Kräfte trieben die Entwicklung. Erstens löste sich die politische Unsicherheit auf: Die Demokraten gewannen beide Kammern des Kongresses. Eine geteilte Regierung wirkte wie eine Beruhigungspille für die Märkte, und die Erwartung eines abrupten politischen Kurswechsels verschwand. Zweitens stürzten die Ölpreise ab: US-Rohöl-Futures fielen um 8.29% auf 88.12 Dollar, Brent-Rohöl-Futures um 8.67% auf 94.62 Dollar. Der Markt setzte darauf, dass das Wahlergebnis ein Ende des Iran-Kriegs begünstigen und die Rohölversorgung stabilisieren würde, wodurch der Inflationsdruck nachließe. Mit den sinkenden Inflationserwartungen fiel die Rendite zehnjähriger US-Staatsanleihen auf 4.89%, der Dollarindex sank auf rund 101.5 und der Volatilitätsindex der Chicago Board Options Exchange (VIX, der Angstindex) brach um 20.3% auf 16.61 ein. Die Angst wich schlagartig, und das Geld wagte die Rückkehr. Selbst der Kassagoldpreis stieg um 3.36% auf 4,072.30 Dollar – gestern Abend entwickelten sich sichere Anlagen und risikofreudige Anlagen ungewöhnlicherweise in dieselbe Richtung.
Doch der Anstieg fiel sehr uneinheitlich aus; es war keine Rallye auf breiter Front. An der Spitze lagen zyklische Konsumgüter (+4.02%), Finanzwerte (+3.53%) und Kommunikationsdienste (+3.30%). Microsoft stieg um 6.68%, Amazon um 6.12% und Apple um 5.31% und erreichte damit ein neues Allzeithoch; 3M legte um 9.55% zu. Das Geld floss in traditionelle Branchen und große Cloud-Unternehmen, nicht in Chiphersteller: Der Philadelphia Semiconductor Index fiel um 3.1%, Nvidia um 3.2%, und Speicheraktien wurden noch härter abgestraft. Micron Technology verlor 7.00%, SanDisk 7.91% und Seagate Technology 8.13%. Der neu gewählte Gouverneur von Texas versprach, die Genehmigung neuer Rechenzentren auszusetzen. Die Aktien von Vistra Energy fielen um 13.8%, Vertiv um 12.9% und CoreWeave um 9.9% – der Rechenzentrumssektor war gestern besonders schwer getroffen.
Das ist eine Mahnung für die CHPY-Bestände: Micron Technology gehört zu den fünf größten Positionen von CHPY und macht etwa 4.89% aus. Der Rückgang bei Speicheraktien kommt noch zum Monatsverlust von mehr als 16% beim Philadelphia Semiconductor Index hinzu, durch den die Schwelle für die Aussetzung der Wiederanlage längst ausgelöst wurde. Der Druck auf den Halbleitersektor ist also noch nicht vorbei.
Kurz gesagt: Diese Rallye ist eine doppelte Erholung durch „das Auflösen von Unsicherheit und fallende Ölpreise“, keine Umkehr der fundamentalen Lage. Die Ungewissheit über die Wahl ist beseitigt und die Ölpreise sind gefallen; für eine kurzfristige Stimmungsaufhellung ist also noch Spielraum. Die Schwächen bei Chips und Rechenzentren zeigen jedoch, dass Anleger die Erzählung von hohen Investitionen in künstliche Intelligenz (KI) inzwischen kritischer prüfen: Große Cloud-Unternehmen werden belohnt, die kapitalintensive Infrastrukturkette wird abgestraft. Der nächste entscheidende Wendepunkt ist der US-Arbeitsmarktbericht für Oktober am Freitag, gefolgt von den US-Verbraucherpreisdaten für Oktober am 10. November. Erst diese beiden Veröffentlichungen werden darüber entscheiden, ob die Zinsen im Dezember angehoben werden. Im nachbörslichen Handel fiel Qualcomm um rund 6% und Arm um 2% bis 3% – ein frühzeitiges Warnsignal für Chipaktien. Heute richtet sich der Blick zunächst auf die US-Erstanträge auf Arbeitslosenhilfe, die heute Abend um 20:30 Uhr veröffentlicht werden. Wer kurzfristig steigenden Chipkursen hinterherläuft, sollte vorsichtig sein. Solange sich der Halbleitersektor nicht stabilisiert hat, ist die Qualität der Indexerholung mit einem Abschlag zu bewerten.
#美股 #Zwischenwahlen
Die Übertragungskette war eigentlich recht klar: Zwei Kräfte trieben die Entwicklung. Erstens löste sich die politische Unsicherheit auf: Die Demokraten gewannen beide Kammern des Kongresses. Eine geteilte Regierung wirkte wie eine Beruhigungspille für die Märkte, und die Erwartung eines abrupten politischen Kurswechsels verschwand. Zweitens stürzten die Ölpreise ab: US-Rohöl-Futures fielen um 8.29% auf 88.12 Dollar, Brent-Rohöl-Futures um 8.67% auf 94.62 Dollar. Der Markt setzte darauf, dass das Wahlergebnis ein Ende des Iran-Kriegs begünstigen und die Rohölversorgung stabilisieren würde, wodurch der Inflationsdruck nachließe. Mit den sinkenden Inflationserwartungen fiel die Rendite zehnjähriger US-Staatsanleihen auf 4.89%, der Dollarindex sank auf rund 101.5 und der Volatilitätsindex der Chicago Board Options Exchange (VIX, der Angstindex) brach um 20.3% auf 16.61 ein. Die Angst wich schlagartig, und das Geld wagte die Rückkehr. Selbst der Kassagoldpreis stieg um 3.36% auf 4,072.30 Dollar – gestern Abend entwickelten sich sichere Anlagen und risikofreudige Anlagen ungewöhnlicherweise in dieselbe Richtung.
Doch der Anstieg fiel sehr uneinheitlich aus; es war keine Rallye auf breiter Front. An der Spitze lagen zyklische Konsumgüter (+4.02%), Finanzwerte (+3.53%) und Kommunikationsdienste (+3.30%). Microsoft stieg um 6.68%, Amazon um 6.12% und Apple um 5.31% und erreichte damit ein neues Allzeithoch; 3M legte um 9.55% zu. Das Geld floss in traditionelle Branchen und große Cloud-Unternehmen, nicht in Chiphersteller: Der Philadelphia Semiconductor Index fiel um 3.1%, Nvidia um 3.2%, und Speicheraktien wurden noch härter abgestraft. Micron Technology verlor 7.00%, SanDisk 7.91% und Seagate Technology 8.13%. Der neu gewählte Gouverneur von Texas versprach, die Genehmigung neuer Rechenzentren auszusetzen. Die Aktien von Vistra Energy fielen um 13.8%, Vertiv um 12.9% und CoreWeave um 9.9% – der Rechenzentrumssektor war gestern besonders schwer getroffen.
Das ist eine Mahnung für die CHPY-Bestände: Micron Technology gehört zu den fünf größten Positionen von CHPY und macht etwa 4.89% aus. Der Rückgang bei Speicheraktien kommt noch zum Monatsverlust von mehr als 16% beim Philadelphia Semiconductor Index hinzu, durch den die Schwelle für die Aussetzung der Wiederanlage längst ausgelöst wurde. Der Druck auf den Halbleitersektor ist also noch nicht vorbei.
Kurz gesagt: Diese Rallye ist eine doppelte Erholung durch „das Auflösen von Unsicherheit und fallende Ölpreise“, keine Umkehr der fundamentalen Lage. Die Ungewissheit über die Wahl ist beseitigt und die Ölpreise sind gefallen; für eine kurzfristige Stimmungsaufhellung ist also noch Spielraum. Die Schwächen bei Chips und Rechenzentren zeigen jedoch, dass Anleger die Erzählung von hohen Investitionen in künstliche Intelligenz (KI) inzwischen kritischer prüfen: Große Cloud-Unternehmen werden belohnt, die kapitalintensive Infrastrukturkette wird abgestraft. Der nächste entscheidende Wendepunkt ist der US-Arbeitsmarktbericht für Oktober am Freitag, gefolgt von den US-Verbraucherpreisdaten für Oktober am 10. November. Erst diese beiden Veröffentlichungen werden darüber entscheiden, ob die Zinsen im Dezember angehoben werden. Im nachbörslichen Handel fiel Qualcomm um rund 6% und Arm um 2% bis 3% – ein frühzeitiges Warnsignal für Chipaktien. Heute richtet sich der Blick zunächst auf die US-Erstanträge auf Arbeitslosenhilfe, die heute Abend um 20:30 Uhr veröffentlicht werden. Wer kurzfristig steigenden Chipkursen hinterherläuft, sollte vorsichtig sein. Solange sich der Halbleitersektor nicht stabilisiert hat, ist die Qualität der Indexerholung mit einem Abschlag zu bewerten.
#美股 #Zwischenwahlen