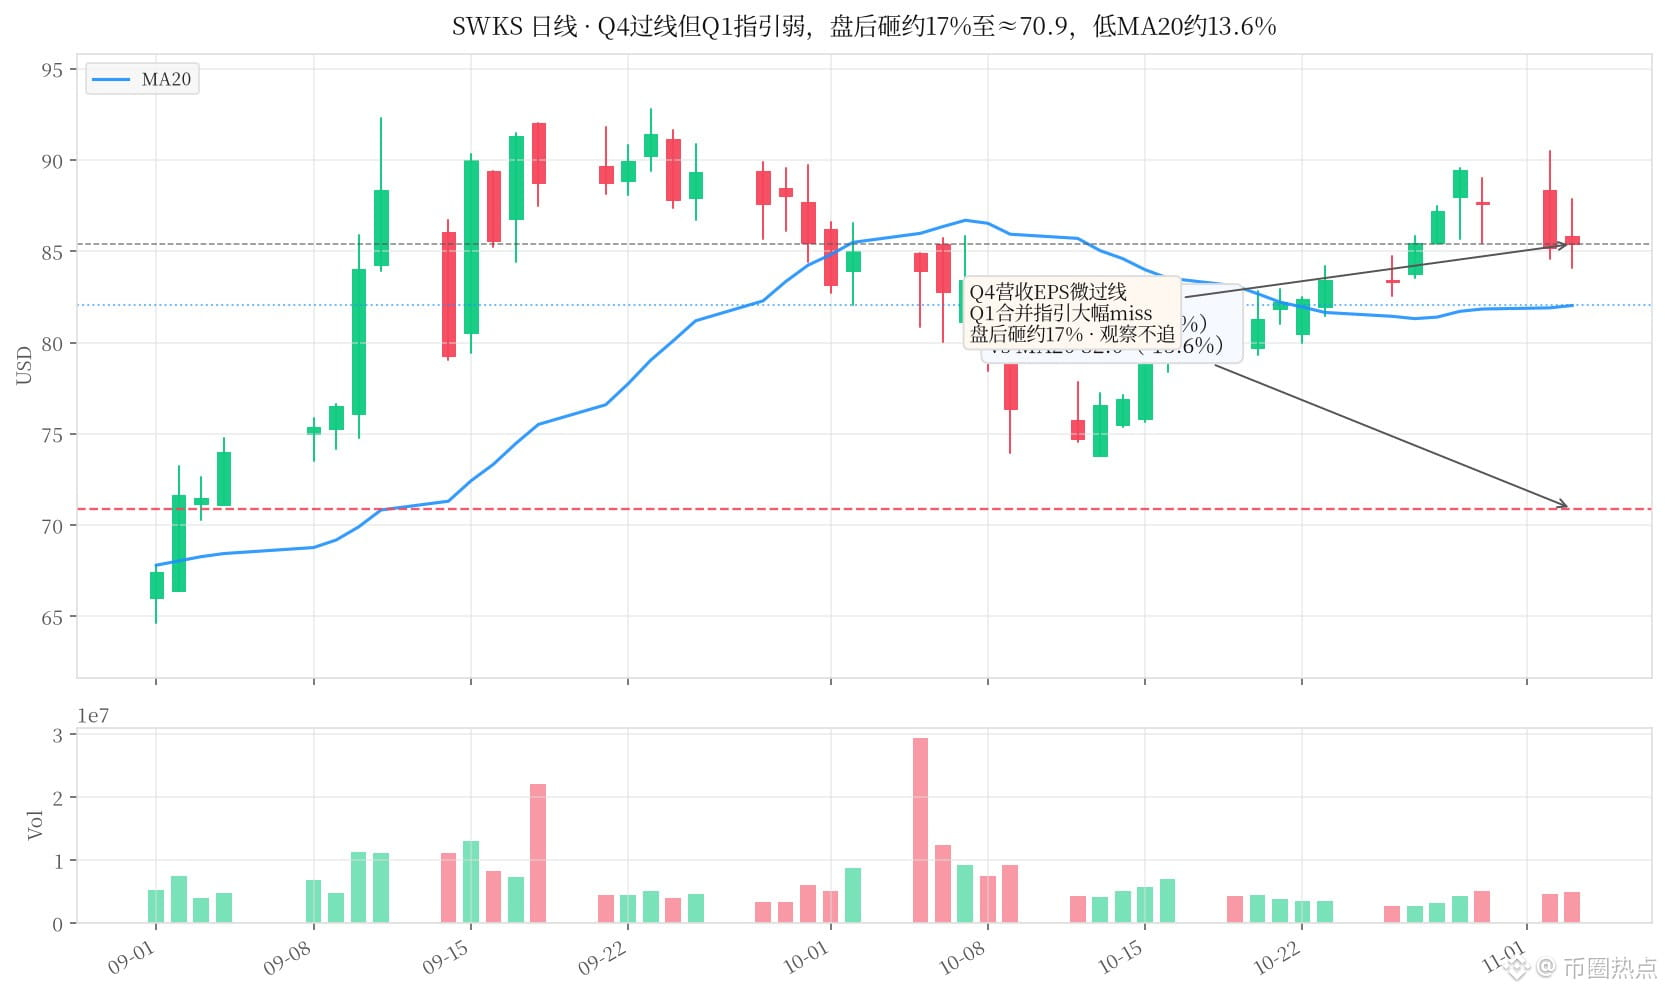
Skyworks schlägt Umsatz- und EPS-Erwartungen knapp, fällt nachbörslich aber um rund 17 % auf ≈70.9 – der Ausblick liegt deutlich darunter. Diese fallende Klinge fange ich nicht
Was ich sehe:
Q4-Umsatz von rund 1,05 Mrd. USD und bereinigtes EPS von 1.28 lagen knapp über den Erwartungen. Doch die Umsatzprognose für das erste Quartal nach der Qorvo-Fusion liegt bei 1,80–1,90 Mrd. USD, gegenüber Markterwartungen von rund 1,99–2,0 Mrd. USD; die EPS-Prognose bei 1.25 gegenüber erwarteten 1.50–1.52. Für den Mobilfunkumsatz wird sequenziell ein Rückgang von rund 10–15 % prognostiziert. Investing.com: Schlusskurs 85.40, nachbörslich ≈70.9 (rund −17 %), weiterhin etwa 13,6 % unter MA20 ≈82.
Meine Einschätzung:
Das laufende Quartal wurde geliefert, der Ausblick liegt deutlich daneben – gleich im ersten Quartal nach der Fusion wird gekürzt, und der Markt bewertet die Aktie wie ein fallendes Messer.
Ich beobachte, statt hinterherzulaufen: Erst wenn der Kurs wieder über dem Schlusskurs von 85.40 oder MA20 ≈82 liegt, reden wir weiter. Fällt er unter nachbörslich ≈70.9, ist die zweite Abwärtswelle wohl noch nicht vorbei.
Was meint ihr: Ist das Panik wegen des Ausblicks, die sich gerade entlädt, oder kommt wegen der saisonalen Flaute im Mobilfunk noch ein weiterer Absturz?
$SWKS $AAPL
#半导体 #美股
Was ich sehe:
Q4-Umsatz von rund 1,05 Mrd. USD und bereinigtes EPS von 1.28 lagen knapp über den Erwartungen. Doch die Umsatzprognose für das erste Quartal nach der Qorvo-Fusion liegt bei 1,80–1,90 Mrd. USD, gegenüber Markterwartungen von rund 1,99–2,0 Mrd. USD; die EPS-Prognose bei 1.25 gegenüber erwarteten 1.50–1.52. Für den Mobilfunkumsatz wird sequenziell ein Rückgang von rund 10–15 % prognostiziert. Investing.com: Schlusskurs 85.40, nachbörslich ≈70.9 (rund −17 %), weiterhin etwa 13,6 % unter MA20 ≈82.
Meine Einschätzung:
Das laufende Quartal wurde geliefert, der Ausblick liegt deutlich daneben – gleich im ersten Quartal nach der Fusion wird gekürzt, und der Markt bewertet die Aktie wie ein fallendes Messer.
Ich beobachte, statt hinterherzulaufen: Erst wenn der Kurs wieder über dem Schlusskurs von 85.40 oder MA20 ≈82 liegt, reden wir weiter. Fällt er unter nachbörslich ≈70.9, ist die zweite Abwärtswelle wohl noch nicht vorbei.
Was meint ihr: Ist das Panik wegen des Ausblicks, die sich gerade entlädt, oder kommt wegen der saisonalen Flaute im Mobilfunk noch ein weiterer Absturz?
$SWKS $AAPL
#半导体 #美股