#amd超预期大涨,ai叙事延续?
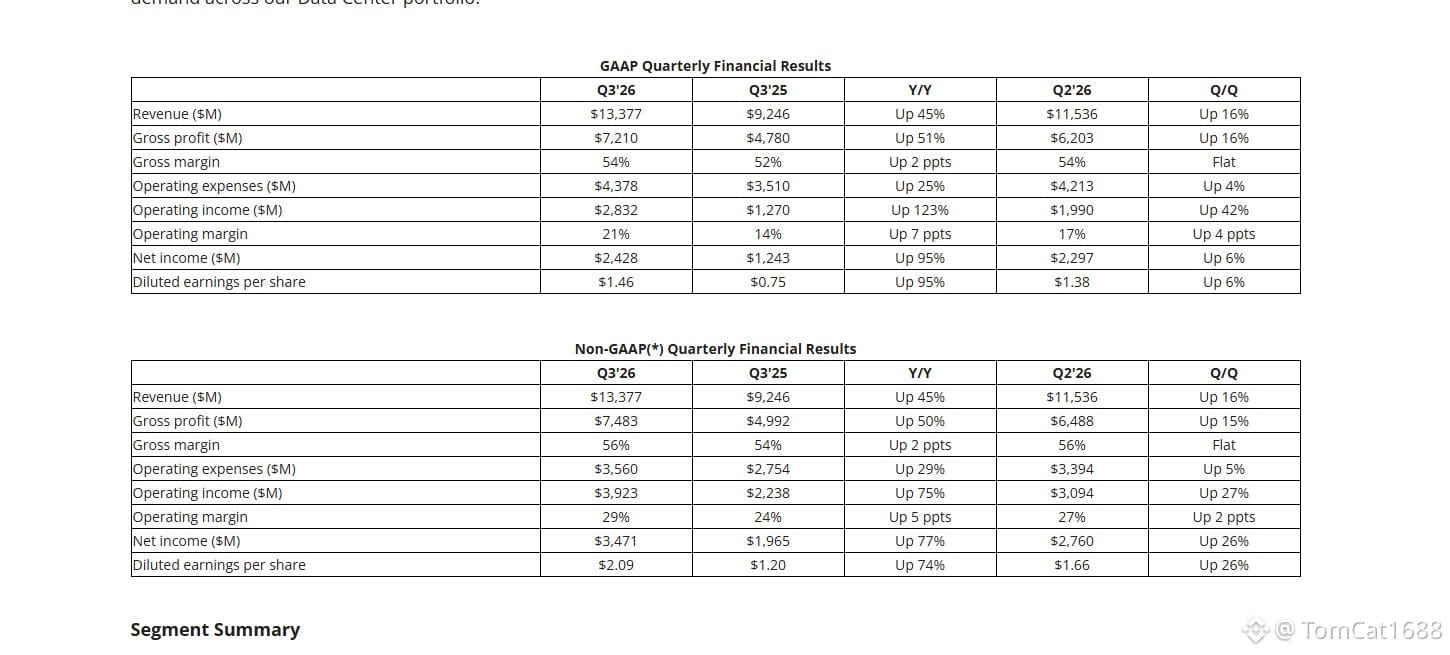
Bei AMDs Quartalszahlen lagen alle wichtigen Kennzahlen über den Erwartungen. Der Umsatz im Q3 betrug 13,38 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr. Erwartet worden waren 13,09 Milliarden. Das Non-GAAP-EPS lag bei 2,09 US-Dollar, gegenüber einer Prognose von 1,95. Der Umsatz im Rechenzentrumsgeschäft belief sich auf 8,5 Milliarden, ein Plus von 97 % gegenüber dem Vorjahr. Damit entfielen 64 % des Gesamtumsatzes auf diesen Bereich – im Vorjahresquartal waren es nur 47 %.
Noch wichtiger ist der Ausblick für Q4. AMD erwartet einen Umsatz von 17 Milliarden US-Dollar, ein Plus von 66 % gegenüber dem Vorjahr. Die Markterwartung lag bei 16,2 Milliarden. Der Umsatz im Rechenzentrumsgeschäft soll gegenüber dem Vorquartal um weitere 50 % steigen. Die Rechenzentrumsumsätze mit KI werden im Q4 erstmals die mit Server-CPUs übertreffen. Für 2027 erwartet das Unternehmen ein Umsatzwachstum von mehr als 80 %, wobei über 80 % davon auf das Rechenzentrumsgeschäft entfallen sollen. Der Serverumsatz soll sich verdoppeln, das KI-Geschäft im Rechenzentrum noch schneller wachsen.
Die Reaktion des Aktienkurses fiel jedoch nicht euphorisch aus. Vor der Veröffentlichung der Zahlen war AMD drei Tage in Folge gefallen und hatte vom 52-Wochen-Hoch von 658 US-Dollar mehr als ein Fünftel eingebüßt. Nachbörslich legte die Aktie zeitweise um 8 % zu – eher ein Nachholeffekt. Die Bruttomargenprognose von 55 % lag leicht unter den Markterwartungen von 55,3 %. Die 2,09 US-Dollar beim Non-GAAP-EPS sehen gut aus, nach GAAP waren es jedoch nur 1,46 US-Dollar. Der Unterschied geht auf nicht zahlungswirksame Aufwendungen in Höhe von 1,1 Milliarden US-Dollar zurück, die durch die Vereinbarung mit OpenAI entstanden sind.
Auf der anderen Seite bremsen PC und Gaming weiterhin. Der Umsatz mit Client-Produkten und im Gaming lag bei 3,7 Milliarden US-Dollar, 8 % weniger als im Vorjahr. Im Gaming betrug der Rückgang 40 %. Das Unternehmen erwartet für 2027 einen zweistelligen Rückgang der PC-Auslieferungen, und steigende Speicherpreise belasten die Kosten weiterhin.
Die KI-Story ist also intakt, aber die Prüfungsfrage hat sich geändert. In den vergangenen zwei Jahren fragte der Markt, ob es überhaupt eine KI-Nachfrage gibt. Jetzt geht es darum, wer die Ware liefern kann. AMD hat sich als zweiter Anbieter positioniert. Meta, Microsoft, Anthropic, OpenAI und Oracle setzen alle auf Helios-Racks, und MI500 ist ebenfalls auf dem Weg. Entscheidend ist nun die Lieferung. Kann AMD die für Q4 prognostizierten 17 Milliarden US-Dollar erreichen? Und kann das Angebot 2027 mit der Nachfrage Schritt halten?
Bei AMDs Quartalszahlen lagen alle wichtigen Kennzahlen über den Erwartungen. Der Umsatz im Q3 betrug 13,38 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr. Erwartet worden waren 13,09 Milliarden. Das Non-GAAP-EPS lag bei 2,09 US-Dollar, gegenüber einer Prognose von 1,95. Der Umsatz im Rechenzentrumsgeschäft belief sich auf 8,5 Milliarden, ein Plus von 97 % gegenüber dem Vorjahr. Damit entfielen 64 % des Gesamtumsatzes auf diesen Bereich – im Vorjahresquartal waren es nur 47 %.
Noch wichtiger ist der Ausblick für Q4. AMD erwartet einen Umsatz von 17 Milliarden US-Dollar, ein Plus von 66 % gegenüber dem Vorjahr. Die Markterwartung lag bei 16,2 Milliarden. Der Umsatz im Rechenzentrumsgeschäft soll gegenüber dem Vorquartal um weitere 50 % steigen. Die Rechenzentrumsumsätze mit KI werden im Q4 erstmals die mit Server-CPUs übertreffen. Für 2027 erwartet das Unternehmen ein Umsatzwachstum von mehr als 80 %, wobei über 80 % davon auf das Rechenzentrumsgeschäft entfallen sollen. Der Serverumsatz soll sich verdoppeln, das KI-Geschäft im Rechenzentrum noch schneller wachsen.
Die Reaktion des Aktienkurses fiel jedoch nicht euphorisch aus. Vor der Veröffentlichung der Zahlen war AMD drei Tage in Folge gefallen und hatte vom 52-Wochen-Hoch von 658 US-Dollar mehr als ein Fünftel eingebüßt. Nachbörslich legte die Aktie zeitweise um 8 % zu – eher ein Nachholeffekt. Die Bruttomargenprognose von 55 % lag leicht unter den Markterwartungen von 55,3 %. Die 2,09 US-Dollar beim Non-GAAP-EPS sehen gut aus, nach GAAP waren es jedoch nur 1,46 US-Dollar. Der Unterschied geht auf nicht zahlungswirksame Aufwendungen in Höhe von 1,1 Milliarden US-Dollar zurück, die durch die Vereinbarung mit OpenAI entstanden sind.
Auf der anderen Seite bremsen PC und Gaming weiterhin. Der Umsatz mit Client-Produkten und im Gaming lag bei 3,7 Milliarden US-Dollar, 8 % weniger als im Vorjahr. Im Gaming betrug der Rückgang 40 %. Das Unternehmen erwartet für 2027 einen zweistelligen Rückgang der PC-Auslieferungen, und steigende Speicherpreise belasten die Kosten weiterhin.
Die KI-Story ist also intakt, aber die Prüfungsfrage hat sich geändert. In den vergangenen zwei Jahren fragte der Markt, ob es überhaupt eine KI-Nachfrage gibt. Jetzt geht es darum, wer die Ware liefern kann. AMD hat sich als zweiter Anbieter positioniert. Meta, Microsoft, Anthropic, OpenAI und Oracle setzen alle auf Helios-Racks, und MI500 ist ebenfalls auf dem Weg. Entscheidend ist nun die Lieferung. Kann AMD die für Q4 prognostizierten 17 Milliarden US-Dollar erreichen? Und kann das Angebot 2027 mit der Nachfrage Schritt halten?