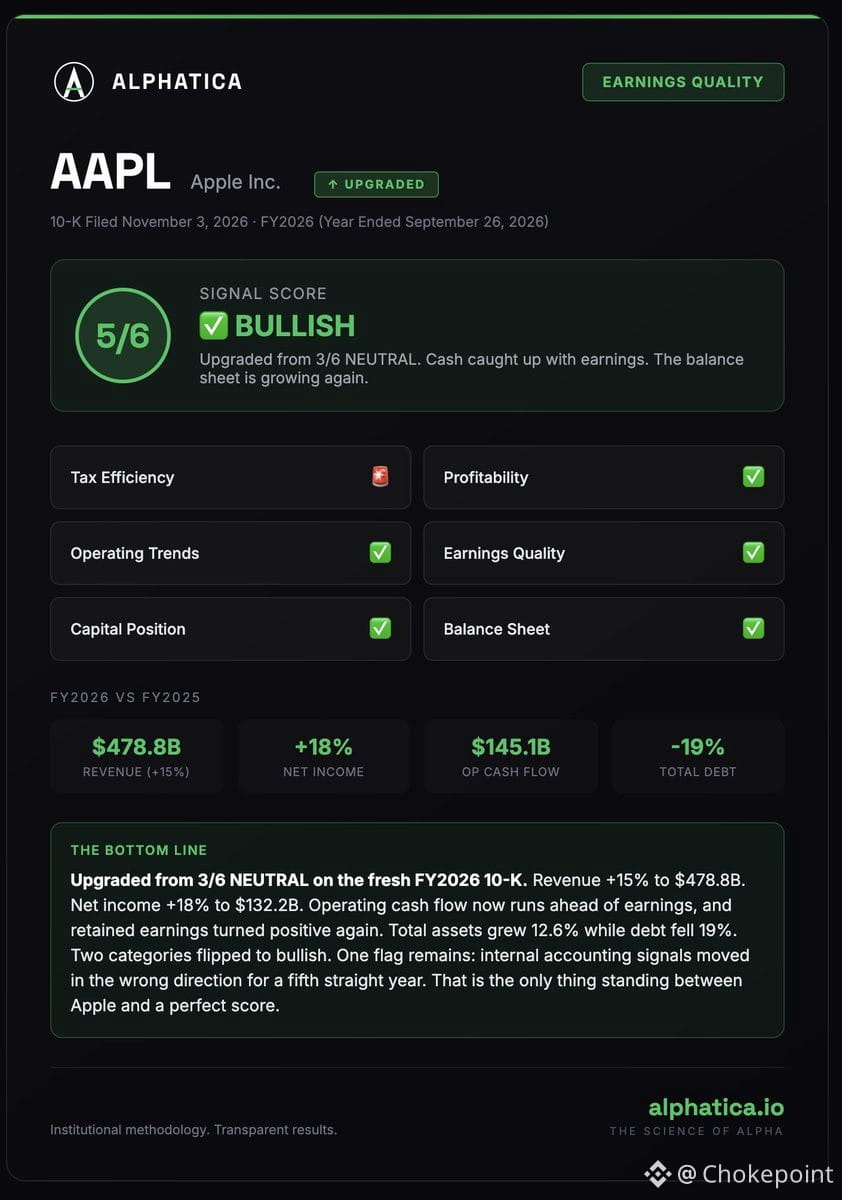
$AAPL hat gerade den 10-K-Bericht eingereicht. Wir haben ihn durch unser Modell zur Gewinnqualität laufen lassen – von 3/6 (neutral) auf 5/6 (bullisch) hochgestuft.
Der Umsatz stieg um 15 % auf 478,8 Mrd. $. Der Nettogewinn legte um 18 % auf 132,2 Mrd. $ zu. Der operative Cashflow lag bei 145,1 Mrd. $ und übersteigt damit inzwischen die ausgewiesenen Gewinne. Die Gesamtverschuldung sank um 19 %. Die Gewinnrücklagen sind wieder positiv.
In diesem Zyklus änderten sich zwei Kategorien: Die Cashflow-Generierung hat endlich zur Gewinn- und Verlustrechnung aufgeschlossen, und die Bilanz wächst wieder, statt zu schrumpfen.
Ein Warnsignal verhindert noch die perfekte Bewertung von 6/6. Wir behalten es im Blick, aber der Trend ist eindeutig: Apples Gewinnqualität ist wieder auf institutionellem Niveau.
Der Umsatz stieg um 15 % auf 478,8 Mrd. $. Der Nettogewinn legte um 18 % auf 132,2 Mrd. $ zu. Der operative Cashflow lag bei 145,1 Mrd. $ und übersteigt damit inzwischen die ausgewiesenen Gewinne. Die Gesamtverschuldung sank um 19 %. Die Gewinnrücklagen sind wieder positiv.
In diesem Zyklus änderten sich zwei Kategorien: Die Cashflow-Generierung hat endlich zur Gewinn- und Verlustrechnung aufgeschlossen, und die Bilanz wächst wieder, statt zu schrumpfen.
Ein Warnsignal verhindert noch die perfekte Bewertung von 6/6. Wir behalten es im Blick, aber der Trend ist eindeutig: Apples Gewinnqualität ist wieder auf institutionellem Niveau.