AMD终结了半导体财报的负反馈.
AMD的营收和 EPS 双双超过公司自己指引的上限。唯一能被拿来做文章的地方,是毛利率从 56% 变成了 55%。$AMD
美东时间 11 月 3 日盘后 16:15,AMD 发出 2026 财年第三季度(截至 9 月 26 日)财报,17:00 召开电话会。这份财报发在一个很微妙的时间点上:过去一个月,AMD 从 10 月高点 658.52 美元一路跌到 483.90 美元,回撤 26.5%。跌的不是业绩,是“AI 资本开支还能不能持续”这个估值前提。同一交易日还是美国中期选举投票日,整个半导体板块刚从上周英特尔的暴跌里喘上一口气。
16:15 财报落地。不到半小时,盘后价从 483.90 美元被拉到 511 美元一线,涨幅从收盘的 3.65% 扩大到 7%。同一条消息链上,Arm 跟涨 3%,英伟达只涨 1.2%——市场读的是 AMD 自己的数字,不是板块普涨。
所以这份财报的第一层意义,是回答一个很朴素的问题:需求还在不在。答案是非常明确地在。
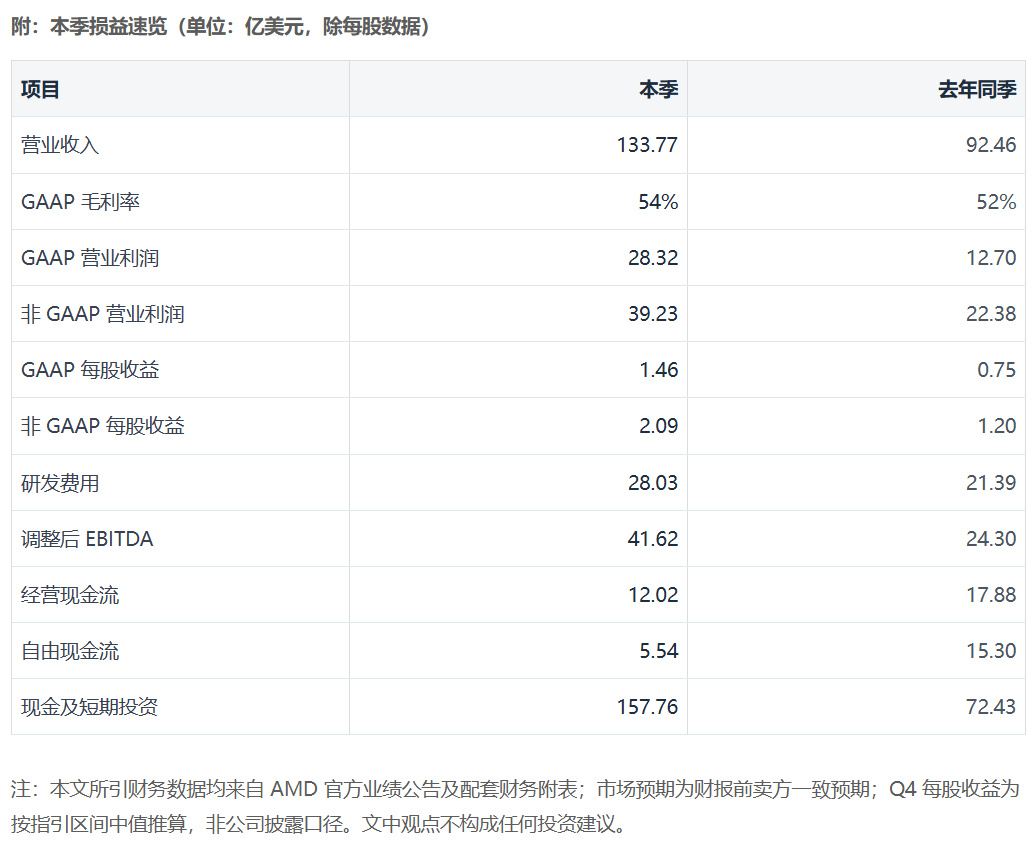
一句话版本:营收 133.77 亿美元、非 GAAP EPS 2.09 美元、Q4 指引 170 亿美元,三项全部超预期;数据中心同比 +97% 是绝对主角。代价有两个——毛利率指引从 56% 降到 55%,自由现金流从 15.58 亿掉到 5.54 亿。市场先选择相信营收:盘后股价涨 6%。
一、先把数字摆出来
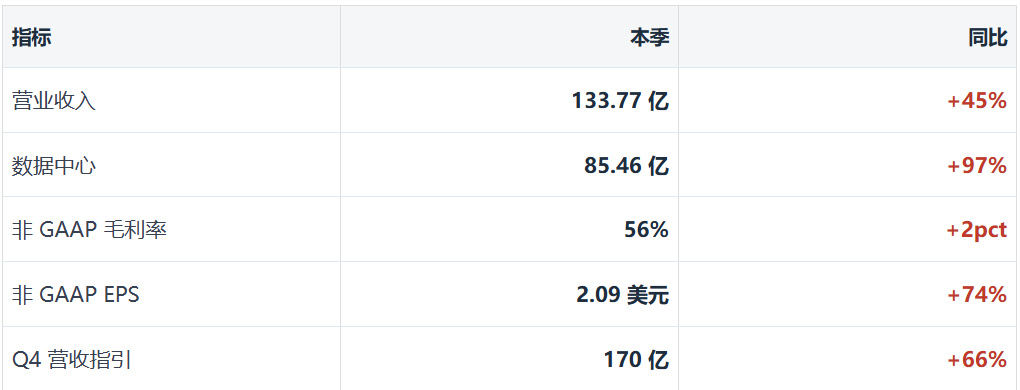
数据来源:AMD 2026 财年第三季度业绩公告,季度截至 2026 年 9 月 26 日。指引为 170 亿美元 ±3%。
对照一下卖方原本的预期:营收 130.8 亿到 131 亿美元,非 GAAP EPS 1.93 到 1.95 美元,Q4 指引 161.4 亿。实际交出来的是 133.77 亿、2.09 美元、170 亿——营收超了约 2.5%,EPS 超了约 7%,Q4 指引超了 5.3%。
值得单独拎出来的一句,是苏姿丰在公告里的措辞:“营收超过了我们指引区间的上限。” 这句话在 AMD 的语境里并不常见。过去几个季度,公司习惯把指引给在能“贴着上限甚至略超”的位置,这次是明确地打穿上沿。同时她还说,Q4 会随着 Helios 和“Venice”的产能爬坡而“加速增长”——这是对下个季度、而不是对本季度的承诺,含金量更高。
二、数据中心:不只是涨,是利润率在扩张
85.46 亿美元,同比 +97%,环比 +27%,占总营收 63.9%。去年同期这个部门是 43.41 亿、占比 47%。一年时间,AMD 的收入结构已经被彻底改写了。
更关键的一行藏在分部利润里:数据中心营业利润 28.82 亿美元,利润率 33.7%。去年同期是 10.74 亿、24.7%。也就是说,这块业务在规模接近翻倍的同时,营业利润率还往上抬了 9 个百分点。这一条比营收增速更能说明问题——它意味着 EPYC 的规模效应和定价权,暂时盖住了 MI450 早期爬坡的成本。
驱动来自两条腿。一条是 EPYC 服务器 CPU,第六代“Venice”准备接棒,本季仍以 Turin/Genoa 为主力;另一条是 Instinct MI450 系列 GPU 在本季度正式发布。公告里点名了正在跑第一批 Helios 机架级方案的客户名单:Anthropic、Meta、微软、OpenAI、甲骨文云(OCI)。HPE 拿下了 Vultr 的首个 Helios 订单,欧洲超算 EuroHPC 选中 MI430X 和第六代 EPYC 去搭 LUMI-AI。这份名单本身就是最好的产能背书——五家全球最大的 AI 买家,全部在架子上。
还有一层:ROCm 10 在本季发布。软件生态一直是 AMD 相对英伟达最大的短板,这一块每往前挪一步,MI450 的单位经济性就好看一点。
三、客户端和游戏:比想象中抗跌
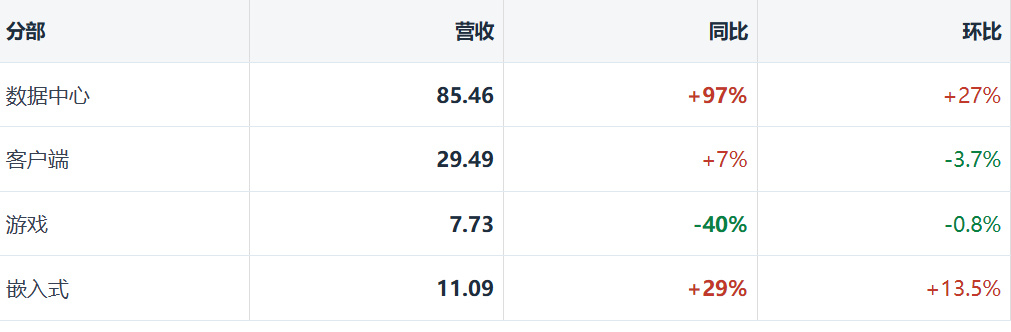
单位:亿美元。客户端与游戏合计 37.22 亿,同比 -8%。
市场原本最担心的是游戏。卖方给的预期是同比跌 49%、掉到 6.55 亿。实际 7.73 亿、跌 40%,比最悲观的预期好了一截。下滑的原因公告写得很直白:半定制(主机芯片)和独立显卡收入减少。背后是内存和存储涨价把整机成本顶上去,终端需求被压住了——这一点在苹果的电话会上也被点名,不是 AMD 一家的问题。
客户端业务 29.49 亿、同比 +7%,在 PC 出货量整体下滑的背景下算是扛住了,靠的是 Ryzen 移动端。但环比是 -3.7%,四季度的 PC 淡季加上内存涨价,这块大概率还会往下走一点。
嵌入式 11.09 亿、同比 +29%、环比 +13.5%,营业利润 4.53 亿、利润率 40.9%,是四个分部里利润率最高的。航空航天与国防、汽车、通信、工业四条线一起回暖——这是被市场忽略最久、但这季贡献了意外的一块。
四、Q4 那 170 亿,才是这份财报的重点
170 亿美元 ±3%,意味着同比 +66%、环比 +27%。市场原本的 161.4 亿被甩在后面约 5.3%。这个数字的分量在于:它不是靠提价、也不是靠一次性订单堆出来的,而是明确对应 Helios 机架级系统在第四季度的规模化交付。
顺手做个推算。按 170 亿营收、55% 非 GAAP 毛利率算,毛利约 93.5 亿;费用端按环比 +4% 左右到 37 亿上下,营业利润大约 56 亿、营业利润率 33%;再按 13% 的正常化税率,非 GAAP EPS 大致落在 2.9 到 3.0 美元之间。市场原来的预期是 2.65 美元。也就是说,指引里已经隐含了又一轮 10% 左右的 EPS 上修——这是需要卖方在接下来两周改模型的地方。
全年口径:前三季 351.66 亿,加上 Q4 的 170 亿,2026 财年约 521.7 亿美元。2025 财年是 346.39 亿,全年增速约 51%。两年前这个数字还是 257 亿。
五、三个必须盯住的细节
1. 毛利率指引从 56% 变成 55%
这是本季唯一一个“往下”的数字,也是空头唯一能抓的地方。2026 年以来,AMD 的非 GAAP 毛利率一直稳在 56%,Q4 指引第一次主动下移到 55%。解释在逻辑上成立:Helios 是整机柜交付,里面有网络、有液冷、有组装,这部分收入天然不如纯芯片赚钱;再加上 HBM 和存储在涨价,物料成本在往上顶。CFO 胡静此前也说过,数据中心 AI 业务在爬坡期的毛利率略低于公司平均值。
卖方对 Q4 毛利率的一致预期是 55.5%,公司给 55%,低了半个点;本季实际的 56% 也略低于 56.1% 的预期——这是整份财报里唯一一个不及预期的数字。有卖方在财报前写过:毛利率指引跌破 56%,股价可能跌超 10%。结果没跌,反而涨了:营收超了 3 亿、Q4 指引超了 7 亿,把半个点的毛利率盖了过去。它真正的含义是:AMD 正在从“卖芯片”变成“卖系统”,收入变重、毛利变薄,这是模式切换的必然代价,不是竞争力的问题。
2. 利润 35 亿,自由现金流只有 5.5 亿
这个反差很少有人提。本季经营性现金流 12.02 亿美元,资本开支 6.48 亿,自由现金流 5.54 亿、FCF 利润率 4%——卖方原本预期 19.7 亿,差了 14 亿,同比 -64%。上一个季度是 15.58 亿、14%,去年同期是 15.30 亿、17%。
钱去哪了?看资产负债表的三个数字就清楚:库存从年初 79.20 亿涨到 114.63 亿(+45%),应收账款 92.09 亿(年初 63.15 亿),预付及其他流动资产 30.23 亿(年初 21.60 亿)。同时应付账款从 29.29 亿飙到 77.56 亿——上游在给账期,但远远不够覆盖备货的缺口。
这是为 Helios 大规模交付做的标准备货动作:整机柜要先囤 GPU、CPU、HBM、网络芯片和结构件,交付后才能转成现金。问题在于,这个季度“利润很好、现金很差”,如果 Q4 交付顺利、现金流转正,这就是一个漂亮的先手;如果 Q4 交付延后,114 亿库存会立刻变成压在估值上的石头。下个季度报表里最该看的一行,其实是经营现金流,而不是营收。
3. 那 11 亿美元的权证费用
GAAP 净利 24.28 亿、EPS 1.46 美元;非 GAAP 净利 34.71 亿、EPS 2.09 美元。两者差了 10.4 亿,差额里最大的一项,是客户权证的公允价值重估 10.97 亿美元——就是给 OpenAI、Meta、Anthropic 那些认股权证,随着 AMD 股价上涨在账上产生的费用。
这笔钱不花现金,但也不是纯粹的会计噪音。它是 AMD 为了锁定吉瓦级订单付出的真实对价,只不过以股权的形式支付。副作用很别扭:股价涨得越猛,GAAP 利润被压得越狠。年内 AMD 涨了一倍多,这项费用就跟着水涨船高。本季还有一项:所得税是 5.55 亿美元的收益(不是支出),把 GAAP 净利又托回去一截。这两个科目加起来,让 GAAP 和 non-GAAP 的差距大到了容易被误读的程度——看 AMD 的利润,只能用非 GAAP,但必须知道差在哪。
六、电话会上会被追问的四件事
一,Helios 的产能。管理层此前给的口径是 2027 年数据中心收入至少翻倍、GPU 收入“远高于 300 亿美元”。Q4 的 170 亿是这条路径的第一块砖,能不能给出 2027 上半年的量,是电话会上最重要的一句话。
二,Venice 的供给。服务器 CPU 下半年同比 +80% 的指引已经给过,但供应链一直是紧的——上季度管理层承认有相当一部分需求是“没被预测到”的。这一块的上修幅度,决定了 2027 年 CPU 这条腿能撑多高。
三,55% 是底还是路过。如果是 Helios 爬坡期的阶段性低点,那市场能接受;如果 2027 年整年都往 54% 走,那“卖系统”这个故事就得重新估值。
四,客户集中与担保。AMD 此前披露过,为客户租赁提供了最高 41 亿美元的担保,还同意在 Meta 的股权发售中投资 10 亿美元、向 Anthropic 投资最高 50 亿美元。这些安排锁定了订单,也把 AMD 的资产负债表和客户的融资能力绑在了一起。上周有报道说,较小的云厂商“最近几周实际上已被挡在债券市场之外”——这才是过去一个月杀估值的真原因,而不是 AMD 自己的业绩。
七、股价位置:便宜了,但没便宜到可以闭眼买
11 月 3 日收盘 483.90 美元、涨 3.65%,市值约 7,900 亿美元;财报发出后盘后涨到 530美元一线,涨幅 10%,市值回到约 8,350+ 亿美元。距 10 月高点 658.52 美元仍差 20%,距“万亿美元市值”那个标签也还有一段——要站上 610 美元才谈得上。年内涨幅仍在一倍以上。
估值上,按 2027 年一致预期 EPS 约 15.8 美元算,511 美元对应的前瞻市盈率约 32 倍,比一个月前的 36 倍便宜了。但要注意,这个 15.8 美元是财报前的数字,本季的指引大概率会把它推到 17 美元以上——按 17 美元算,前瞻 PE 回到 30 倍附近。对于一家营收增速 45%、明年可能还在 40% 以上的公司,这个倍数不算贵;但对于一家毛利率在往下走、现金流在恶化的公司,也不算便宜。
我原本以为这份财报不会引发单边行情:需求没问题、执行没问题,但毛利率在往下走,多空各有各的账。结果盘后直接跳了 8% 到 9%——市场这次先给营收和指引投票,把毛利率那半个点记进了账,但没记进价格。期权市场财报前给的双向波动预期是 9%,实际走出来的幅度落在区间偏下沿。它证明的仍然是需求没问题、执行没问题;它没有回答的是,当收入从“卖芯片”变成“卖机柜”,AMD 的利润率底线到底在哪。
结语
如果要给这份财报一个定性:它是 AMD 从“AI 概念股”变成“AI 营收股”的一张凭证。数据中心占比 64%、单季 85 亿、同比接近翻倍,这些数字已经不需要再用 PPT 讲故事了。
真正的不确定性被推到了 2027 年:170 亿变成 250 亿的过程中,毛利率会不会一路往下掉;114 亿的库存能不能变成现金;五家超大客户之外,第六、第七家什么时候出现。这三个问题的答案,比本季超没超预期重要得多。
至于股价,短期看情绪——中期选举结果、AI 资本开支的融资环境、英伟达的下一份财报,任何一个都能盖过 AMD 自己的数字。这也是为什么,财报发完之后,真正的定价权不在财报里。