
本期主人公Circle。
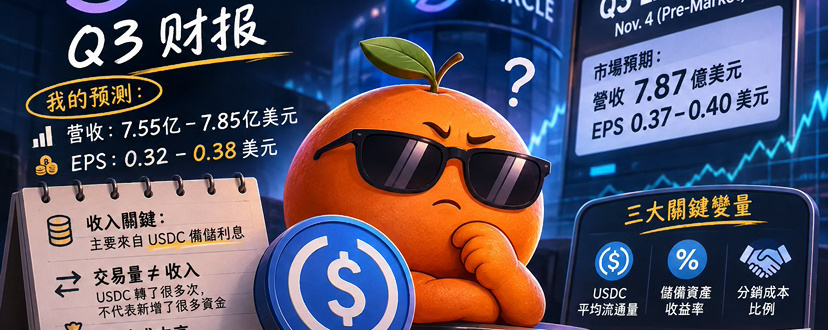
Circle即将在11月4日美股盘前公布Q3财报,市场预期营收约7.87亿美元,EPS约0.37至0.40美元。
橘子哥我觉得Circle营收可能会低于市场预期,EPS大概率持平或略低,我预计营收差不多7.55亿至7.85亿美元,EPS差不多0.32至0.38美元。听哥分析一通:
可能很多人看到USDC链上交易量增长,就会直接判断Circle收入会超预期,但Circle的商业模式并不是交易量越大、收入就按比例增长。Circle真正的大头收入来自USDC储备资产产生的利息。
上季度Circle营收和储备收入合计差不多7.01亿美元,其中大约94%来自储备收入;同期USDC流通量从第一季度的770亿美元下降到了733亿美元,说明交易很活跃,但真正放在Circle储备体系中的资金规模并没有同步增长。
Q2的链上交易量确实同比增长151%,达到了14.8万亿美元,但这也并没有带来同等幅度的收入增长,Q2总收入同比只增长7%。原因也很简单:USDC被转账很多次,不代表市场里新增了很多USDC。
只要平均流通量没有明显增加,储备资产规模就不会大幅增长,Circle的利息收入也就很难快速上升。
Circle还有一个容易被忽略的利润问题,就是分销成本很高。Q2分销、交易和其他成本达到4.12亿美元,相当于总收入的约59%。
Circle需要把相当一部分收入分给Coinbase等渠道合作伙伴,所以USDC规模增长并不等于利润同比增长。如果Q3分销成本继续维持高位,即使收入接近市场预期,利润也可能不及预期。
这季还出来了Arc链(这个不多说了,阿三出来就有点熄火了哈哈😂)、加上Circle Payments Network和其他支付业务是公司的长期看点,但目前规模还不足以替代储备利息收入。
简单点说就是,Circle正在努力建立第二个收入来源,但短期业绩仍然主要取决于三个变量:USDC平均流通量、储备资产收益率,以及公司需要支付给合作伙伴的分成。
如果Q3平均USDC流通量重新接近或超过800亿美元、分销成本率下降,才有机会真正超预期。
这次我是不看好的。
以上个人分析,不做投资建议。