Das Iran-Kapitel hat sich erneut gewendet – und diesmal bestätigen die Daten es.
Ich habe in diesem Jahr schon mehr als einmal das Ende dieses Krieges ausgerufen, daher ist etwas Demut angebracht. Aber Ende März, als Brent auf Rekordhochs stand und der Konsens lautstark „noch ein Preissprung“ verkündete, waren die physischen Indikatoren ruhig, der Inflationsimpuls erreichte seinen Höhepunkt und die Positionierung war stark auf Long-Öl ausgerichtet. Wir sagten, das Blatt wende sich. Innerhalb von sechs Wochen fiel Brent um 25 Dollar, und der KI-Trade verzeichnete seine beste Rally des Jahres.
Das zeigen die Daten jetzt – und deshalb erinnert es an damals.
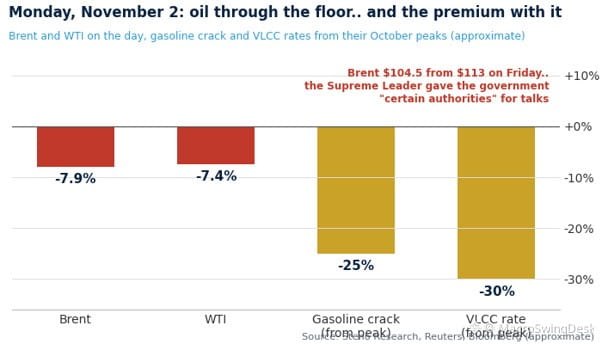
Die Öl-Futures liegen wieder bei 51–52 % Netto-Long-Positionen am Open Interest, genau wie im März. Die VLCC-Frachtraten vom Golf sind gesunken. Die 3-2-1-Crack-Spreads sind zurückgegangen, allen voran bei Benzin. Der Exportaufschlag in Houston liegt wieder nahe einem Dollar, verglichen mit 7 Dollar im Frühjahr. Niemand bietet den Preis für das marginale Barrel nach oben.
Und am Montag räumte der oberste Führer der Regierung „bestimmte Befugnisse“ für Verhandlungen ein. Brent fiel um 8 %.
Unterdessen ist die US-Wachstums-Nowcast-Schätzung seit Ende September von 19 % auf 34 % gestiegen. Beim letzten Mal ging sie der Rally im April um sechs Wochen voraus. Das Maß für die Breite der Inflation sank, während die Gesamtinflation stieg, und sowohl die Fed als auch die EZB signalisierten eine weniger straffe Haltung, als der Markt erwartet hatte.
Öl im Rückgang, Wachstum im Aufwind, Inflationsdynamik am Höhepunkt, Positionierung auf dem falschen Fuß. Das ist die Ausgangslage vom März – nur mit verschobenen Daten.
Ich weiß nicht, ob der Ayatollah es diesmal ernst meint. Ich weiß, was die Daten sagen, und ich weiß, was sie beim letzten Mal sagten.
Das Blatt wendet sich. Besser, man liest es, bevor es der Markt tut.
Ich habe in diesem Jahr schon mehr als einmal das Ende dieses Krieges ausgerufen, daher ist etwas Demut angebracht. Aber Ende März, als Brent auf Rekordhochs stand und der Konsens lautstark „noch ein Preissprung“ verkündete, waren die physischen Indikatoren ruhig, der Inflationsimpuls erreichte seinen Höhepunkt und die Positionierung war stark auf Long-Öl ausgerichtet. Wir sagten, das Blatt wende sich. Innerhalb von sechs Wochen fiel Brent um 25 Dollar, und der KI-Trade verzeichnete seine beste Rally des Jahres.
Das zeigen die Daten jetzt – und deshalb erinnert es an damals.
Die Öl-Futures liegen wieder bei 51–52 % Netto-Long-Positionen am Open Interest, genau wie im März. Die VLCC-Frachtraten vom Golf sind gesunken. Die 3-2-1-Crack-Spreads sind zurückgegangen, allen voran bei Benzin. Der Exportaufschlag in Houston liegt wieder nahe einem Dollar, verglichen mit 7 Dollar im Frühjahr. Niemand bietet den Preis für das marginale Barrel nach oben.
Und am Montag räumte der oberste Führer der Regierung „bestimmte Befugnisse“ für Verhandlungen ein. Brent fiel um 8 %.
Unterdessen ist die US-Wachstums-Nowcast-Schätzung seit Ende September von 19 % auf 34 % gestiegen. Beim letzten Mal ging sie der Rally im April um sechs Wochen voraus. Das Maß für die Breite der Inflation sank, während die Gesamtinflation stieg, und sowohl die Fed als auch die EZB signalisierten eine weniger straffe Haltung, als der Markt erwartet hatte.
Öl im Rückgang, Wachstum im Aufwind, Inflationsdynamik am Höhepunkt, Positionierung auf dem falschen Fuß. Das ist die Ausgangslage vom März – nur mit verschobenen Daten.
Ich weiß nicht, ob der Ayatollah es diesmal ernst meint. Ich weiß, was die Daten sagen, und ich weiß, was sie beim letzten Mal sagten.
Das Blatt wendet sich. Besser, man liest es, bevor es der Markt tut.