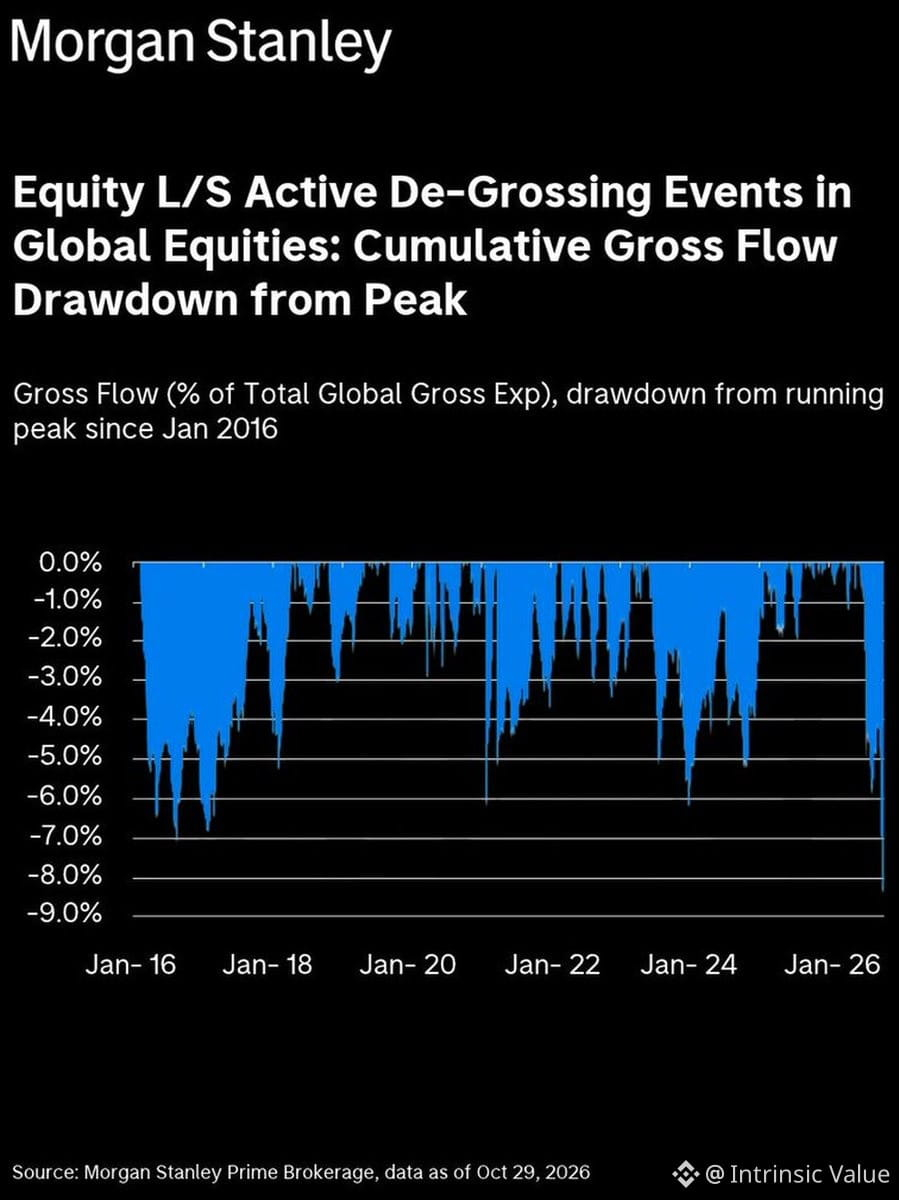
Hedgefonds haben gerade stark auf die Bremse getreten. Das Bruttoaktienengagement ist seit Juni um mehr als 8 % gesunken – der größte Positionsabbau, den Morgan Stanley seit 2017 verzeichnet hat. US-amerikanische Long/Short-Fonds liegen bei der Einjahresbetrachtung inzwischen beim Leverage auf dem 10. Perzentil.
Das ist kein vorsichtiges Zurückfahren von Positionen. Das ist ein Deleveraging auf Kapitulationsniveau. Wenn die Profis so aggressiv den Rückzug antreten, sollte man sich fragen, was sie sehen, das der Index noch nicht einpreist.
Historisch markiert ein derart extremes Deleveraging entweder einen Tiefpunkt (die zum Verkauf gezwungenen Anleger sind erschöpft) oder geht weiterem Schmerz voraus (sie lagen zu früh, nicht falsch). Der Unterschied? Bewertung und Fundamentaldaten. Im Moment werden wir weiterhin mit hohen Bewertungsmultiplikatoren gehandelt, während sich das Gewinnwachstum verlangsamt und die Zinsen restriktiv bleiben.
Verwechselt Positionierung nicht mit einem Signal. Hedgefonds können falschliegen. Doch wenn der Leverage so schnell abgebaut wird, folgt oft eine erhöhte Volatilität – und dann wird die Preisfindung interessant.
Das ist kein vorsichtiges Zurückfahren von Positionen. Das ist ein Deleveraging auf Kapitulationsniveau. Wenn die Profis so aggressiv den Rückzug antreten, sollte man sich fragen, was sie sehen, das der Index noch nicht einpreist.
Historisch markiert ein derart extremes Deleveraging entweder einen Tiefpunkt (die zum Verkauf gezwungenen Anleger sind erschöpft) oder geht weiterem Schmerz voraus (sie lagen zu früh, nicht falsch). Der Unterschied? Bewertung und Fundamentaldaten. Im Moment werden wir weiterhin mit hohen Bewertungsmultiplikatoren gehandelt, während sich das Gewinnwachstum verlangsamt und die Zinsen restriktiv bleiben.
Verwechselt Positionierung nicht mit einem Signal. Hedgefonds können falschliegen. Doch wenn der Leverage so schnell abgebaut wird, folgt oft eine erhöhte Volatilität – und dann wird die Preisfindung interessant.