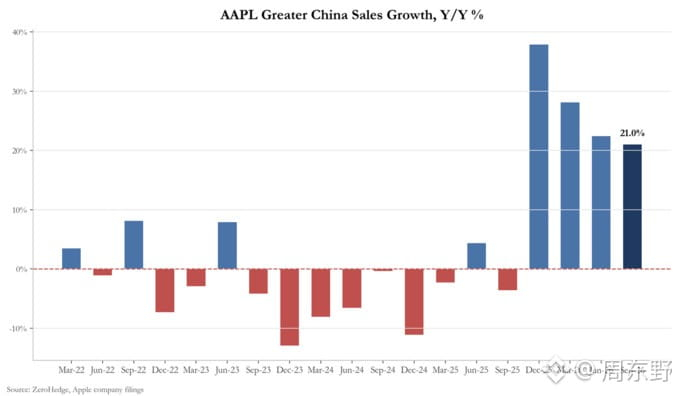
Apples Q4-Zahlen sind gerade erschienen: Auf den ersten Blick ist der Umsatz mit 1145 Milliarden US-Dollar auf Rekordhöhe und um 12 % gestiegen. Zieht man jedoch die Schönfärberei ab, zeigen sich massive Risiken.
Im Grunde ist dies eine Bilanz, in der eine „einmalige Zollrückerstattung als Polster“ und höhere Serviceumsätze eine Kostenkrise im Hardwaregeschäft kaschieren.
Ohne den rosaroten Filter sieht die entscheidende Bilanz so aus:
Die ausgewiesene Bruttomarge schnellte auf 47.9 % hoch – auf den ersten Blick ein hervorragender Wert. Darin steckt jedoch ein voller Prozentpunkt (knapp 11 Milliarden US-Dollar) aus einer einmaligen Zollrückerstattung. Rechnet man diesen Sondereffekt heraus, ist die tatsächliche Bruttomarge gegenüber dem Vorquartal direkt gesunken. Der Grund dafür ist einzig und allein: Die Einkaufskosten für Speicherchips (RAM/NAND) sind im vorgelagerten Bereich so stark gestiegen wie nie zuvor. Noch schlimmer ist der Ausblick des Managements: Wegen der Weitergabe der hohen Speicherchippreise und der Kosten für Siri-AI-Cloud-Inferenz dürfte die Bruttomarge im kommenden Quartal auf 45%-46% sinken.
Die tatsächliche Entwicklung im Hardwaregeschäft ist stark uneinheitlich: • iPhone (57.6 Milliarden, +17 %) und Mac (10.8 Milliarden, +24 %) treiben das Wachstum dank starker Verkäufe neuer Geräte an, doch beide stehen vor gravierenden Kapazitätsengpässen in der Lieferkette. • iPad (6.2 Milliarden, -10 %) und Wearables (8.3 Milliarden, -8 %) haben beide nachgegeben. Das liegt nicht nur an der hohen Vergleichsbasis: Der Mangel an Speicherchips führt dazu, dass die Kapazitäten für günstigere Modelle direkt zurückgefahren werden.
Was die Bewertung weiterhin wirklich stützt, ist das Servicegeschäft (31.6 Milliarden, +10 %). Die Zahl aktiver Geräte erreichte 2.5 Milliarden, die der zahlenden Abonnements überstieg 1.5 Milliarden. Doch aufgepasst: Für das Servicegeschäft wird im kommenden Quartal nur noch ein Wachstum von 8%-9% erwartet. Hinzu kommt, dass die finanzielle Leitplanke der „Netto-Cash-Neutralität“ diesmal vollständig aufgehoben wurde. Die grundlegenden Kosten für den massiven Ausbau der Hardware für Siri-AI-Inferenz werden künftig in die Betriebskosten des Servicegeschäfts verlagert. Das bedeutet: Die Preissetzungsmacht der Hardware wird von der Lieferkette aufgezehrt, während die Margen der Software durch den Rechenaufwand für KI unter Druck geraten.
Oberflächlich betrachtet übertrifft der Geschäftsbericht die Erwartungen gleich in zweifacher Hinsicht. Tatsächlich beginnt jedoch eine lange Phase des Leidens: Hochpreisige Speicherchips drücken auf die Bruttomarge, der Rechenaufwand für KI zehrt den Cashflow auf und die Hardwarekapazitäten sind knapp. Der Chipmangel und die steigenden Kosten kommen zusammen – die eigentliche Bewährungsprobe steht im nächsten Quartal bevor. $AAPL
#苹果财报喜忧参半
Im Grunde ist dies eine Bilanz, in der eine „einmalige Zollrückerstattung als Polster“ und höhere Serviceumsätze eine Kostenkrise im Hardwaregeschäft kaschieren.
Ohne den rosaroten Filter sieht die entscheidende Bilanz so aus:
Die ausgewiesene Bruttomarge schnellte auf 47.9 % hoch – auf den ersten Blick ein hervorragender Wert. Darin steckt jedoch ein voller Prozentpunkt (knapp 11 Milliarden US-Dollar) aus einer einmaligen Zollrückerstattung. Rechnet man diesen Sondereffekt heraus, ist die tatsächliche Bruttomarge gegenüber dem Vorquartal direkt gesunken. Der Grund dafür ist einzig und allein: Die Einkaufskosten für Speicherchips (RAM/NAND) sind im vorgelagerten Bereich so stark gestiegen wie nie zuvor. Noch schlimmer ist der Ausblick des Managements: Wegen der Weitergabe der hohen Speicherchippreise und der Kosten für Siri-AI-Cloud-Inferenz dürfte die Bruttomarge im kommenden Quartal auf 45%-46% sinken.
Die tatsächliche Entwicklung im Hardwaregeschäft ist stark uneinheitlich: • iPhone (57.6 Milliarden, +17 %) und Mac (10.8 Milliarden, +24 %) treiben das Wachstum dank starker Verkäufe neuer Geräte an, doch beide stehen vor gravierenden Kapazitätsengpässen in der Lieferkette. • iPad (6.2 Milliarden, -10 %) und Wearables (8.3 Milliarden, -8 %) haben beide nachgegeben. Das liegt nicht nur an der hohen Vergleichsbasis: Der Mangel an Speicherchips führt dazu, dass die Kapazitäten für günstigere Modelle direkt zurückgefahren werden.
Was die Bewertung weiterhin wirklich stützt, ist das Servicegeschäft (31.6 Milliarden, +10 %). Die Zahl aktiver Geräte erreichte 2.5 Milliarden, die der zahlenden Abonnements überstieg 1.5 Milliarden. Doch aufgepasst: Für das Servicegeschäft wird im kommenden Quartal nur noch ein Wachstum von 8%-9% erwartet. Hinzu kommt, dass die finanzielle Leitplanke der „Netto-Cash-Neutralität“ diesmal vollständig aufgehoben wurde. Die grundlegenden Kosten für den massiven Ausbau der Hardware für Siri-AI-Inferenz werden künftig in die Betriebskosten des Servicegeschäfts verlagert. Das bedeutet: Die Preissetzungsmacht der Hardware wird von der Lieferkette aufgezehrt, während die Margen der Software durch den Rechenaufwand für KI unter Druck geraten.
Oberflächlich betrachtet übertrifft der Geschäftsbericht die Erwartungen gleich in zweifacher Hinsicht. Tatsächlich beginnt jedoch eine lange Phase des Leidens: Hochpreisige Speicherchips drücken auf die Bruttomarge, der Rechenaufwand für KI zehrt den Cashflow auf und die Hardwarekapazitäten sind knapp. Der Chipmangel und die steigenden Kosten kommen zusammen – die eigentliche Bewährungsprobe steht im nächsten Quartal bevor. $AAPL
#苹果财报喜忧参半