


Was möchte ein Unternehmen, das mit chirurgischen Instrumenten und Verbrauchsmaterialien Geld verdient, am allerwenigsten sehen?
Ein Unternehmen, das inzwischen mehr als 70 Prozent des weltweiten Umsatzes im Markt für chirurgische Robotik auf sich vereint, steht nun vor der Frage, wie sich mehr Operationen robotergestützt durchführen lassen.
Dieses Unternehmen ist Intuitive Surgical $ISRG.US , das ich schon mehrfach empfohlen habe. Ich bin seit Langem der Ansicht, dass es zu den Medizintechnikunternehmen am US-Aktienmarkt gehört, die sich besonders lohnen, langfristig zu beobachten und ins Portfolio aufzunehmen.
Was für ein Geschäft musste es aufbauen, damit ein Krankenhaus auch nach dem Kauf eines Roboters bereit ist, weiterhin dafür zu bezahlen?
Und warum bin ich der Meinung, dass die heute aufgebaute Stärke weit über die bereits verkauften Roboter hinausgeht?
In diesem Beitrag analysiere ich ausführlich, wie ISRG Geld verdient, warum Kunden sich nur schwer von dem Unternehmen lösen können und wie viel Wachstumspotenzial KI für dieses Geschäft eröffnet.
1. Zunächst zum Geschäftsmodell
Zunächst muss man sich klarmachen: Das Kerngeschäft des Unternehmens scheint auf den ersten Blick aus einem teuren chirurgischen Roboter zu bestehen, der da Vinci genannt wird. Tatsächlich ist jedoch das gesamte Ökosystem an Folgegeschäften, das rund um diesen Roboter aufgebaut wurde, der Kern des Geschäftsmodells.
Wenn ein Krankenhaus einen da-Vinci-Roboter kauft, ist das erst der Anfang der Zusammenarbeit.
Anschließend muss das Krankenhaus die entsprechenden Abläufe für Operationen einrichten, und die Ärzte müssen den Umgang mit dem System erlernen. Solange der Roboter regelmäßig genutzt wird, kann ISRG daher mit Verbrauchsmaterialien und Wartungsleistungen Einnahmen erzielen.
Mit anderen Worten: Für ISRG ist es zwar wichtig, mehr Roboter zu verkaufen, aber noch wichtiger ist es, dafür zu sorgen, dass die Kunden die Geräte im praktischen Einsatz häufiger und intensiver nutzen.
Diese Punkte bilden den Ausgangspunkt, um den langfristigen Anlagewert von ISRG zu verstehen.
1.1 Die verschiedenen Kosten rund um den Roboter
Der da-Vinci-Roboter wird hauptsächlich zur Unterstützung von Ärzten bei minimalinvasiven Eingriffen eingesetzt, unter anderem in der Allgemeinchirurgie, der Urologie und der Gynäkologie.
Derzeit kann er Operationen nicht vollständig autonom durchführen. Stattdessen steuern Ärzte über eine Konsole die Roboterarme und Instrumente, um den Eingriff durchzuführen.
Für ein Krankenhaus ist die Anschaffung eines solchen Systems mit einer beträchtlichen Investition verbunden.
Den zuletzt veröffentlichten Daten zufolge kostet ein da-Vinci-System in der Regel zwischen 600.000 und 3,1 Millionen US-Dollar, je nach Modell, Ausstattung und Verkaufsregion.
Nach der Installation eines da-Vinci-Roboters im Krankenhaus steigt mit seiner Nutzung auch der Verbrauch spezieller Instrumente und Zubehörteile. Die von mir gefundenen Daten eines Drittanbieters zeigen:
(1) Je nach Art und Komplexität des Eingriffs erzielt ISRG pro Operation in der Regel rund 900 bis 3.700 US-Dollar an Einnahmen aus Instrumenten und Zubehör;
(2) Für die Wartung der Geräte berechnet das Unternehmen in der Regel jährliche Gebühren von rund 95.000 bis 225.000 US-Dollar für die entsprechenden Serviceverträge.
1.2 Was die Geschäftsberichte zeigen
Die Geschäftsberichte veranschaulichen diese Umsatzstruktur besonders deutlich:
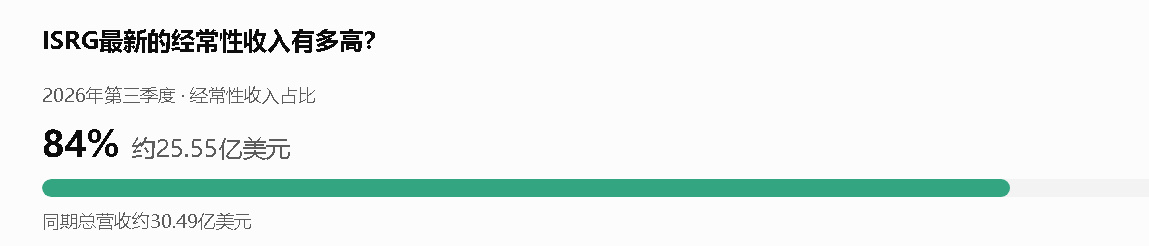
Im dritten Quartal 2026 erzielte ISRG einen Umsatz von 3,05 Milliarden US-Dollar;
Davon entfielen rund 1,8 Milliarden US-Dollar auf Instrumente und Zubehör, also fast 60 % des Gesamtumsatzes. Die Einnahmen aus Systemverkäufen beliefen sich auf rund 769 Millionen US-Dollar; die restlichen rund 482 Millionen US-Dollar stammten aus dem Servicegeschäft nach dem Verkauf.
Außerdem steckt in diesem Geschäftsmodell ein Zusammenspiel, bei dem sich beide Seiten gegenseitig verstärken.
Für ISRG bedeuten mehr Operationen eine höhere Nachfrage nach Instrumenten und Zubehör. Für Krankenhäuser wiederum bedeutet eine höhere Zahl von Eingriffen mit demselben Roboter, dass sich die anfänglichen Kosten für Anschaffung, Schulung und Wartung auf mehr Fälle verteilen lassen.
Der Anteil der wiederkehrenden Umsätze liegt beim Unternehmen seit Langem bei über 80 %. Gemeint sind damit die Einnahmen, die Kunden nach dem Verkauf eines Roboters durch dessen fortlaufende Nutzung generieren.
Daher trifft es besser, ISRG als ein Unternehmen zu betrachten, dessen Geschäft auf der Zahl der durchgeführten Operationen beruht, und nicht bloß als Hersteller chirurgischer Roboter.
2. Der Burggraben liegt nicht im Roboter selbst
Ich habe ISRG früher einmal als „ASML des Gesundheitswesens“ bezeichnet.
Dieser Vergleich bedeutet nicht, dass beide Unternehmen in ihrer jeweiligen Branche eine gleich starke Monopolstellung haben. Vielmehr teilen sie eine bestimmte Eigenschaft:
Das Produkt ist sehr komplex. Sobald Kunden ein ganzes Produktions- oder Betriebssystem rund um das Gerät aufgebaut haben, wechseln sie nicht so leicht sofort zu einem ähnlichen Produkt eines Wettbewerbers.
Mit der zunehmenden Nutzungsdauer, der Zahl der Eingriffe und der wachsenden Nutzerbasis summieren sich für die Kunden von ISRG lauter „versunkene Kosten“, von denen sie sich nur schwer trennen können. Für ISRG wiederum ist das ein äußerst verlässlicher Burggraben.
Wenn wir das verstanden haben, wird klar, warum ISRG trotz seines bereits so hohen Marktanteils seit Jahren kontinuierlich und stabil wachsen kann.
Wie hoch ist der Marktanteil von ISRG eigentlich genau?
Derzeit ist ISRG in der gesamten Branche für chirurgische Roboter klar führend. Laut den Daten eines im Oktober 2026 veröffentlichten Branchenberichts:
Der weltweite Markt für chirurgische Roboter hatte 2025 ein Volumen von rund 12,6 Milliarden US-Dollar. ISRG entfiel auf rund 76,2 % des Umsatzes.
Diese Statistik beschränkt sich außerdem nicht auf den Bereich der Weichteilchirurgie, in dem da Vinci zum Einsatz kommt, sondern umfasst auch andere chirurgische Roboter, etwa in der Orthopädie. Betrachtet man einzelne Teilmärkte, fällt der Marktanteil noch höher aus.
Das bedeutet zugleich, dass sich die führende Position von ISRG nicht nur in der Zahl der installierten Systeme zeigt: Das Unternehmen vereinnahmt tatsächlich mehr als drei Viertel des Umsatzes im gesamten Markt für chirurgische Roboter.
Noch „erschreckender“ ist, dass sich robotergestützte Operationen selbst noch längst nicht flächendeckend durchgesetzt haben.
Die chirurgischen Roboter von ISRG entstanden in einer Zeit, bevor KI, wie wir sie heute kennen, verfügbar war. Man muss sich nur vorstellen, wie KI-Modelle ISRG heute dabei helfen könnten, die Autonomie und Auslastung jedes einzelnen Systems deutlich zu steigern.
Das künftige Wachstum von ISRG hängt also nicht vollständig davon ab, Wettbewerbern Marktanteile abzunehmen. Vielmehr können immer mehr herkömmliche Operationen auf robotergestützte Verfahren umgestellt oder sogar autonom durchgeführt werden – und das könnte die Umsätze der gesamten Branche deutlich steigern.
3. Künftiges Wachstum
Gemessen an Geschäftsvolumen und Ertragskraft ist ISRG bereits ein sehr etabliertes und profitables Unternehmen.
Trotz umfangreicher Aktienrückkäufe im dritten Quartal verfügte das Unternehmen weiterhin über rund 6,8 Milliarden US-Dollar an Barmitteln, Zahlungsmitteläquivalenten und Anlagen.
Das bedeutet, dass es über genügend Mittel verfügt, um in die nächste Generation von Robotern und die Forschung für weitere medizinische Anwendungsbereiche zu investieren.
Noch wichtiger ist, dass das Unternehmen auch versucht, robotergestützte Operationen leichter zugänglich zu machen.
Die 2024 zugelassene fünfte Generation von da Vinci umfasst Technologien wie haptisches Feedback. Dadurch können Ärzte die Kraft besser wahrnehmen, mit der Instrumente das Gewebe berühren. Zugleich werden mithilfe von KI der Operationsverlauf und die Daten zur Bedienung der Instrumente ausgewertet, um Ärzten dabei zu helfen, ihre Technik zu verbessern.
Das Unternehmen entwickelt außerdem Funktionen wie Sprachsteuerung und die automatische Steuerung eines vierten Roboterarms, um die Bedienungsbelastung für Ärzte während der Operation weiter zu verringern.
Das frühere da Vinci war lediglich ein hochpräzises mechanisches System, das von Ärzten bedient wurde. Neben den Gerätekosten gab es für Ärzte auch eine gewisse Zugangshürde, bevor sie das System sicher bedienen konnten.
Mit Unterstützung durch KI wird ISRG künftig jedoch Folgendes bieten:
(1) Niedrigere Lern- und Nutzungshürden, wodurch mehr Ärzte und Krankenhäuser als Kunden gewonnen werden könnten;
(2) Eine höhere Auslastung der Geräte, sodass mit den vorhandenen Robotern mehr Operationen durchgeführt werden könnten.
Wie ich bereits erwähnt habe, verdient ISRG kontinuierlich Geld mit der Zahl der durchgeführten Operationen. Das Unternehmen muss kein völlig neues Geschäft erfinden, sondern kann mithilfe von KI einfach sein bestehendes Geschäft ausbauen.
Zweitens geht es darum, robotergestützte Operationen kostengünstiger zu machen.
Darauf bin ich in meiner früheren Analyse des Geschäftsberichts gesondert eingegangen. Wer sich dafür interessiert, kann direkt hier weiterlesen: Analyse des ISRG-Geschäftsberichts zum dritten Quartal
ISRG plant bereits, ab dem ersten Halbjahr 2027 die zulässige Zahl der Einsätze bestimmter chirurgischer Instrumente zu erhöhen und eine nutzungsabhängige Preisgestaltung einzuführen.
Warum?
Weil das Unternehmen in weitere kostensensible Märkte für gängige Operationen vordringen möchte.
An den Kosten führt kein Weg vorbei. Krankenhäuser haben keinen Grund, einen Roboter ohne Rücksicht auf die Kosten einzusetzen, nur weil er fortschrittlicher ist.
Sinken jedoch die Nutzungskosten der Roboter nach und nach und kommen Fortschritte bei der Effizienz und der Schulung von Ärzten hinzu, könnte sich der Anreiz für Krankenhäuser, robotergestützte Operationen einzusetzen, weiter erhöhen.
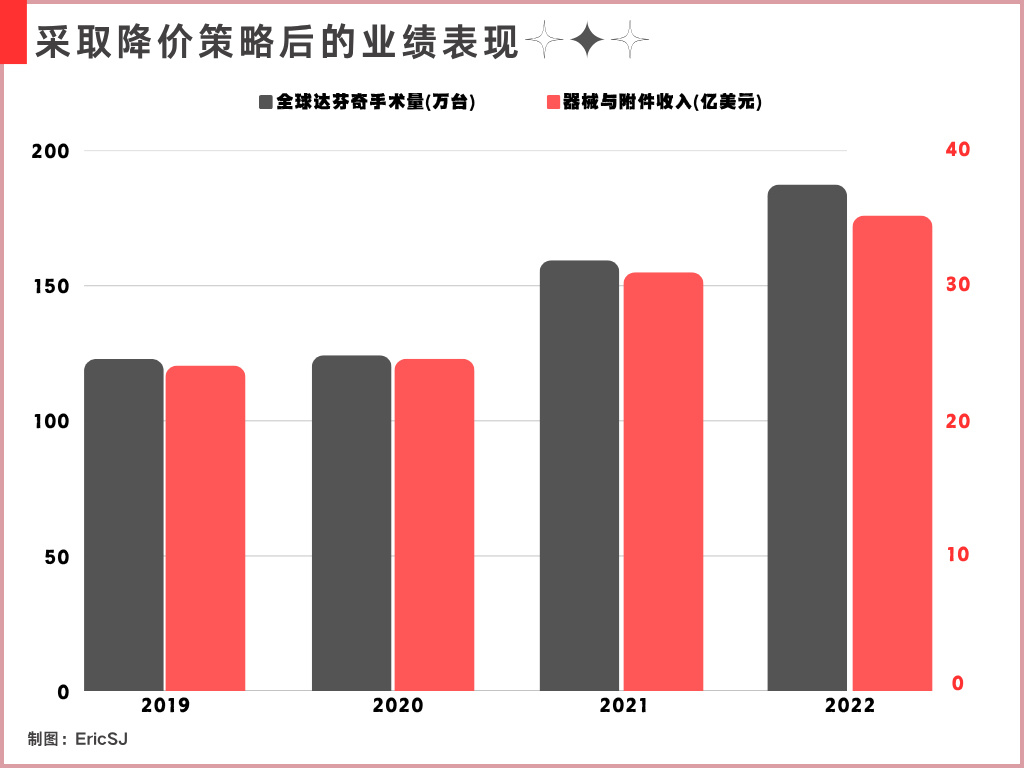
In den vergangenen mehr als 20 Jahren hat ISRG bewiesen, dass das Unternehmen mit dem Verkauf von Robotern ein Geschäftsmodell aufbauen kann, das mit der Zahl der durchgeführten Operationen kontinuierlich Einnahmen erzielt. Der daraus entstehende Burggraben ist äußerst stabil.
Mit der Unterstützung durch KI eröffnet sich diesem Geschäftsmodell nun eine neue Wachstumsrichtung.
Aus Branchensicht ist die Verbreitung robotergestützter Operationen noch lange nicht abgeschlossen – und das, obwohl ISRG bereits mehr als 70 % des weltweiten Umsatzes im Markt für chirurgische Roboter auf sich vereint.
Für ein Unternehmen gibt es kaum etwas Besseres, als in der eigenen Branche bereits einen deutlichen Vorsprung zu haben, während der gesamte Markt noch genügend Wachstumspotenzial bietet.
Meiner Ansicht nach ist ISRG deshalb nicht nur im Gesundheitssektor, sondern auch am Gesamtmarkt ein hochwertiges Investment mit stabilen Aussichten und hohem Wachstumspotenzial.