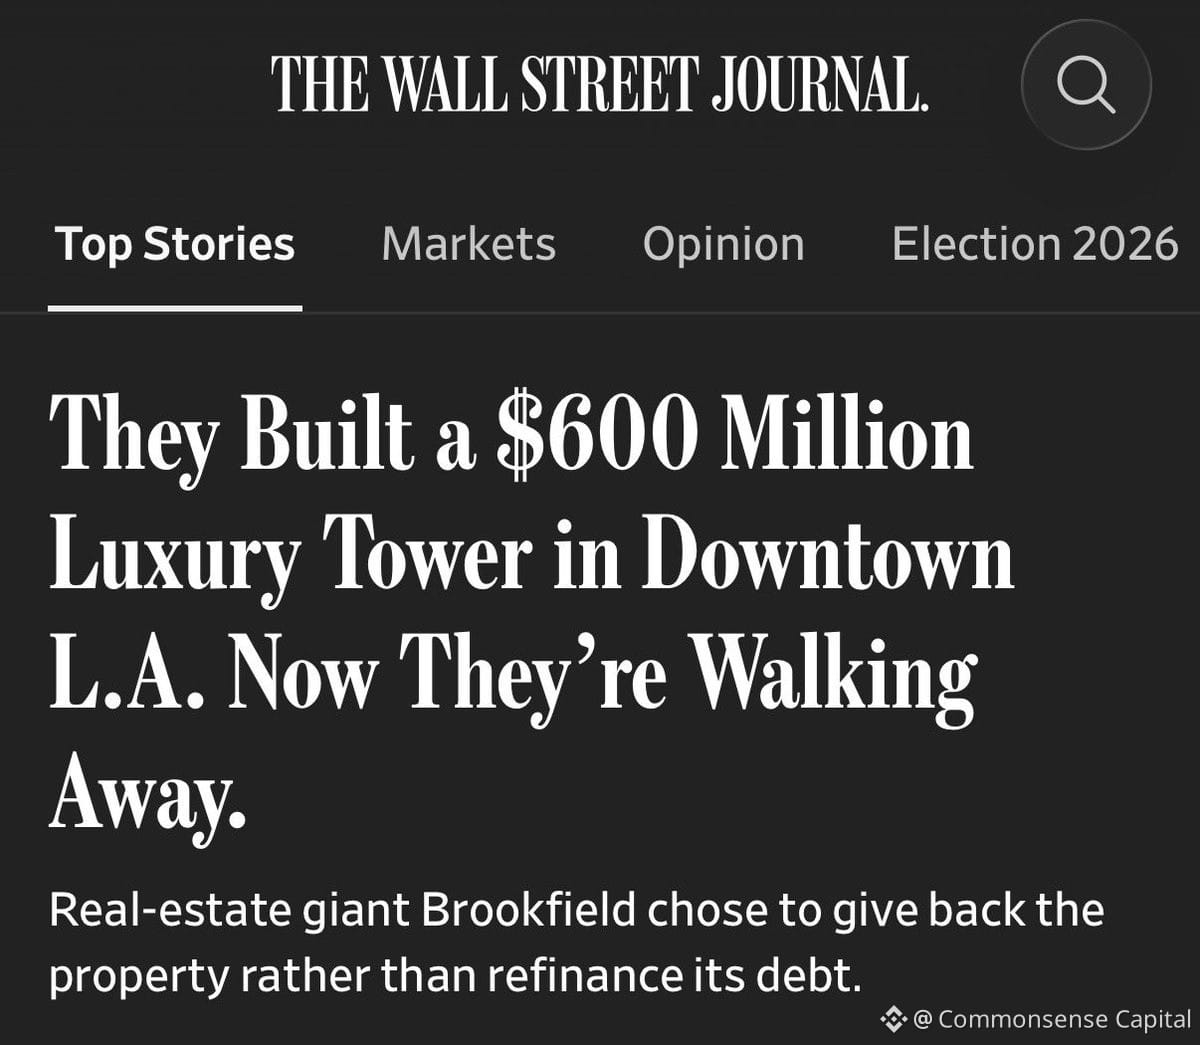
Brookfield hat sich gerade von einem Bürokredit in Höhe von 360 Millionen Dollar verabschiedet, statt ihn zu refinanzieren. Warum? Weil die hohen Zinsen sie weitere zig Millionen gekostet hätten – und damit ihr Eigenkapital praktisch zunichtegemacht hätten. Also haben sie dem Kreditgeber (Apollo’s Bridge Investment Group) die Schlüssel übergeben und gesagt: „Jetzt ist das euer Problem.“
Das ist kein Einzelfall. Es ist ein Vorgeschmack.
Im Gewerbeimmobilienbereich türmen sich Schulden, die vor 3 bis 5 Jahren noch günstig waren und nun zu 6 bis 7 % statt 3 % refinanziert werden müssen. Für viele Eigentümer ist die Rechnung brutal: Entweder sie bringen massiv neues Kapital auf, um das Gebäude zu behalten, oder sie geben auf und überlassen die Sache dem Kreditgeber.
Wenn deine Fremdkapitalkosten den Wert deines Eigenkapitals übersteigen, ist es vernünftig, kein gutes Geld mehr schlechtem hinterherzuwerfen. Genau das passiert hier.
Das Risiko? Es greift um sich. Mehr Gebäude. Mehr Kredite. Mehr Kreditgeber, die auf Immobilien sitzen bleiben, die sie nicht wollen – in einem Markt mit weniger Käufern und strengeren Kreditbedingungen. Das ist ein schleichender Abbau, kein Crash – aber er ist real, strukturell bedingt und noch nicht vorbei.
Wenn du im Bereich Immobilienkredite oder REITs tätig bist, solltest du aufmerksam sein. Wenn nicht, merk dir einfach: Das ist eine weitere Erinnerung daran, dass Fremdfinanzierung in beide Richtungen wirkt. Und wenn sich die Zinsen gegen dich bewegen, kann der Ausstieg teuer – oder unmöglich – werden.
Das ist kein Einzelfall. Es ist ein Vorgeschmack.
Im Gewerbeimmobilienbereich türmen sich Schulden, die vor 3 bis 5 Jahren noch günstig waren und nun zu 6 bis 7 % statt 3 % refinanziert werden müssen. Für viele Eigentümer ist die Rechnung brutal: Entweder sie bringen massiv neues Kapital auf, um das Gebäude zu behalten, oder sie geben auf und überlassen die Sache dem Kreditgeber.
Wenn deine Fremdkapitalkosten den Wert deines Eigenkapitals übersteigen, ist es vernünftig, kein gutes Geld mehr schlechtem hinterherzuwerfen. Genau das passiert hier.
Das Risiko? Es greift um sich. Mehr Gebäude. Mehr Kredite. Mehr Kreditgeber, die auf Immobilien sitzen bleiben, die sie nicht wollen – in einem Markt mit weniger Käufern und strengeren Kreditbedingungen. Das ist ein schleichender Abbau, kein Crash – aber er ist real, strukturell bedingt und noch nicht vorbei.
Wenn du im Bereich Immobilienkredite oder REITs tätig bist, solltest du aufmerksam sein. Wenn nicht, merk dir einfach: Das ist eine weitere Erinnerung daran, dass Fremdfinanzierung in beide Richtungen wirkt. Und wenn sich die Zinsen gegen dich bewegen, kann der Ausstieg teuer – oder unmöglich – werden.