

芒格:买在最低点,他却把功劳拆开
2009年2月,市场还泡在恐慌里。每日期刊做了一件事:把一部分原本放在短期国债里的现金,转去买两家上市公司的普通股,以及第三家公司的部分债券。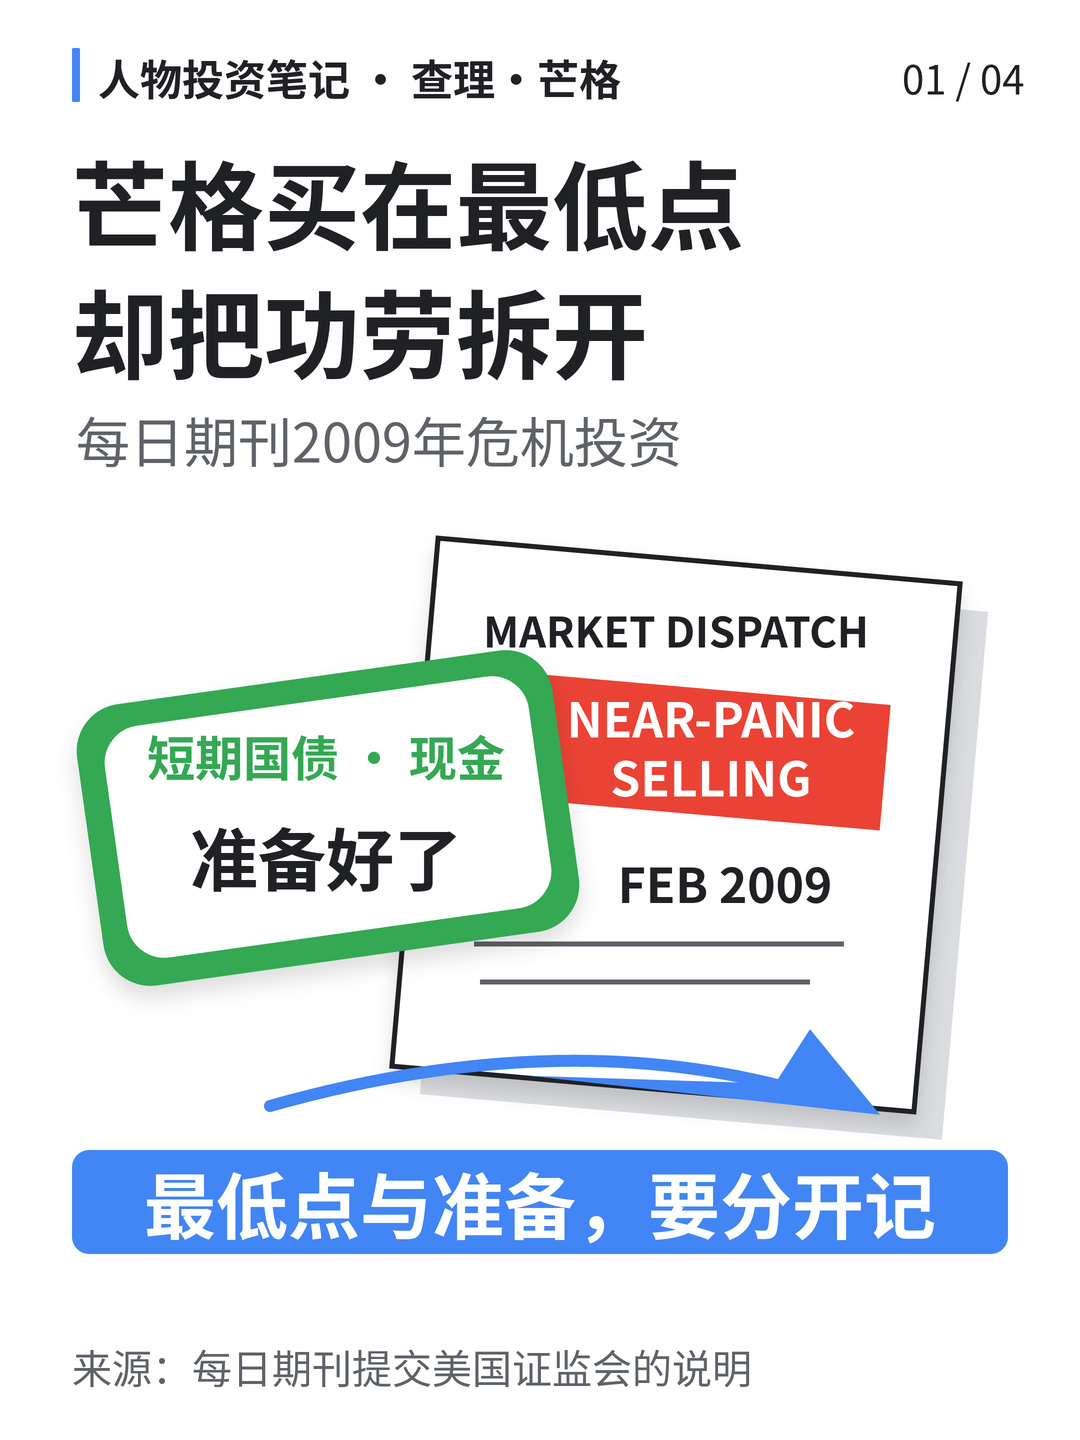
公司后来给美国证监会的说明里,用的词是“近乎恐慌的抛售”。那笔国债现金只产生很少利息。董事会选股时,采用了董事长芒格和副董事长J. P. Guerin的判断与建议。
这很容易被讲成一个神准抄底的故事。时间点漂亮,后来的收益也漂亮,人物又是芒格。可最值得看的,恰恰是芒格不肯把全部功劳留给自己。
2016年每日期刊股东会上,他谈到这笔投资:在最低点买入,确实有运气;但不是靠运气,公司才提前把钱准备好,也愿意在别人恐惧时出手。
一句话,把两件事分开了。
最低点属于运气。危机里最吓人的那一天,只有回头看才看得清。当时没有钟声提醒,也没有一张“今天就是底”的通知。
能出手,却属于准备。
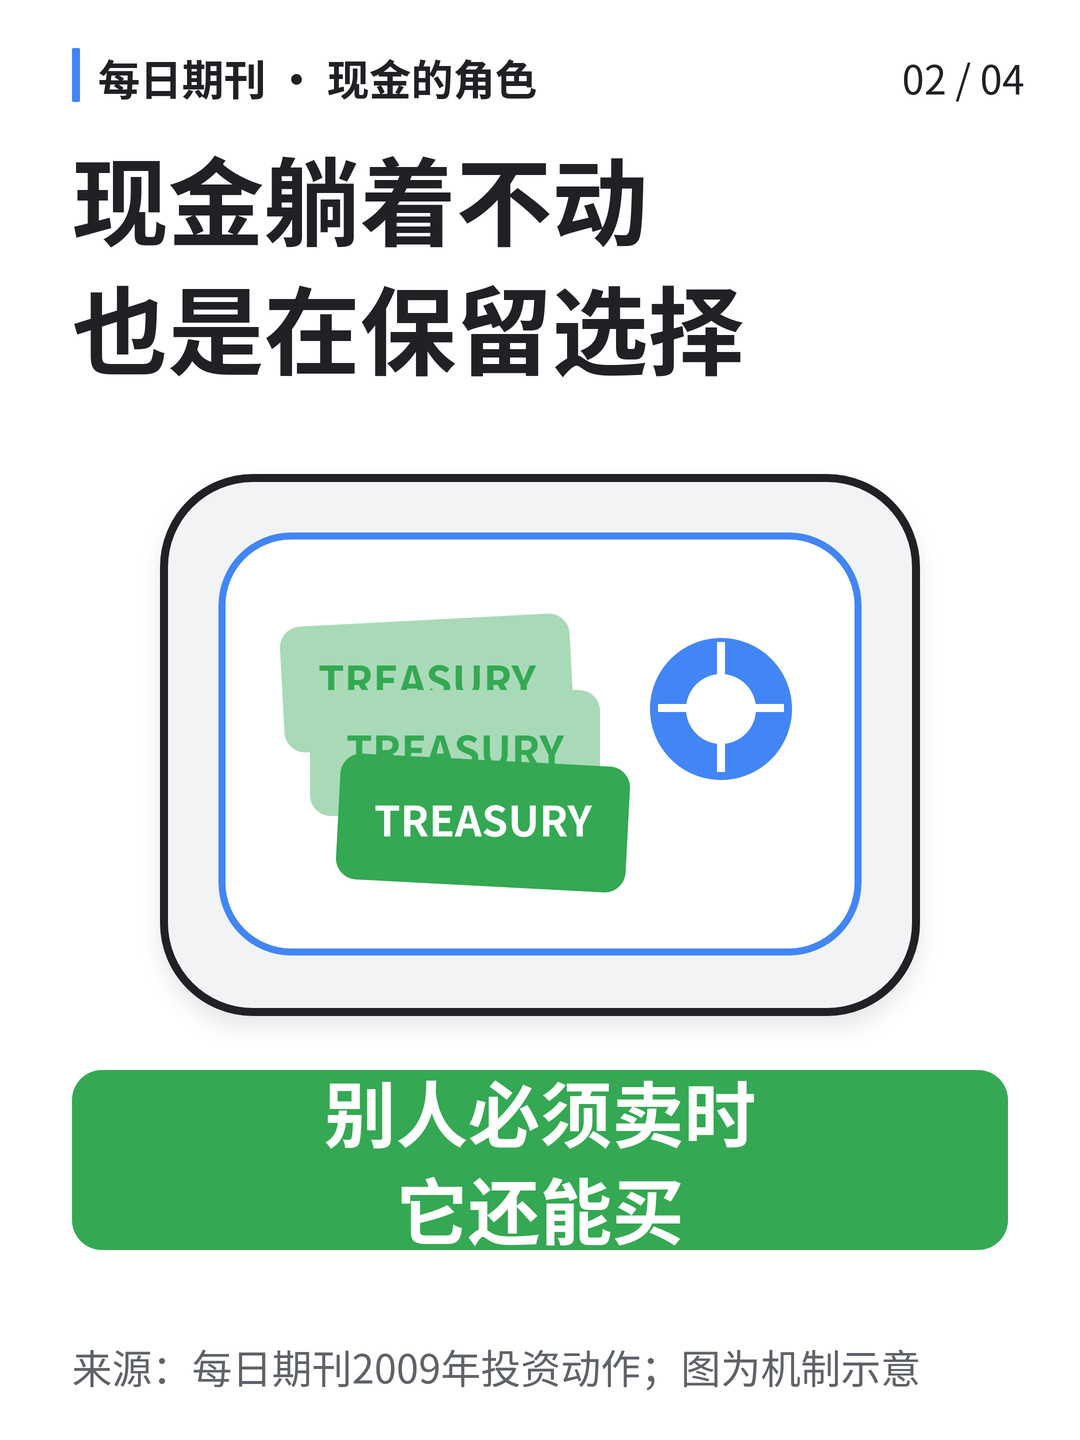
每日期刊之前把现金放在国债里,看上去什么都没做。没有精彩持仓,也谈不上抓住每次反弹。可正是这种“没做什么”,让它在恐慌出现时还有选择。别人被迫卖出时,它不用先解决自己的麻烦。
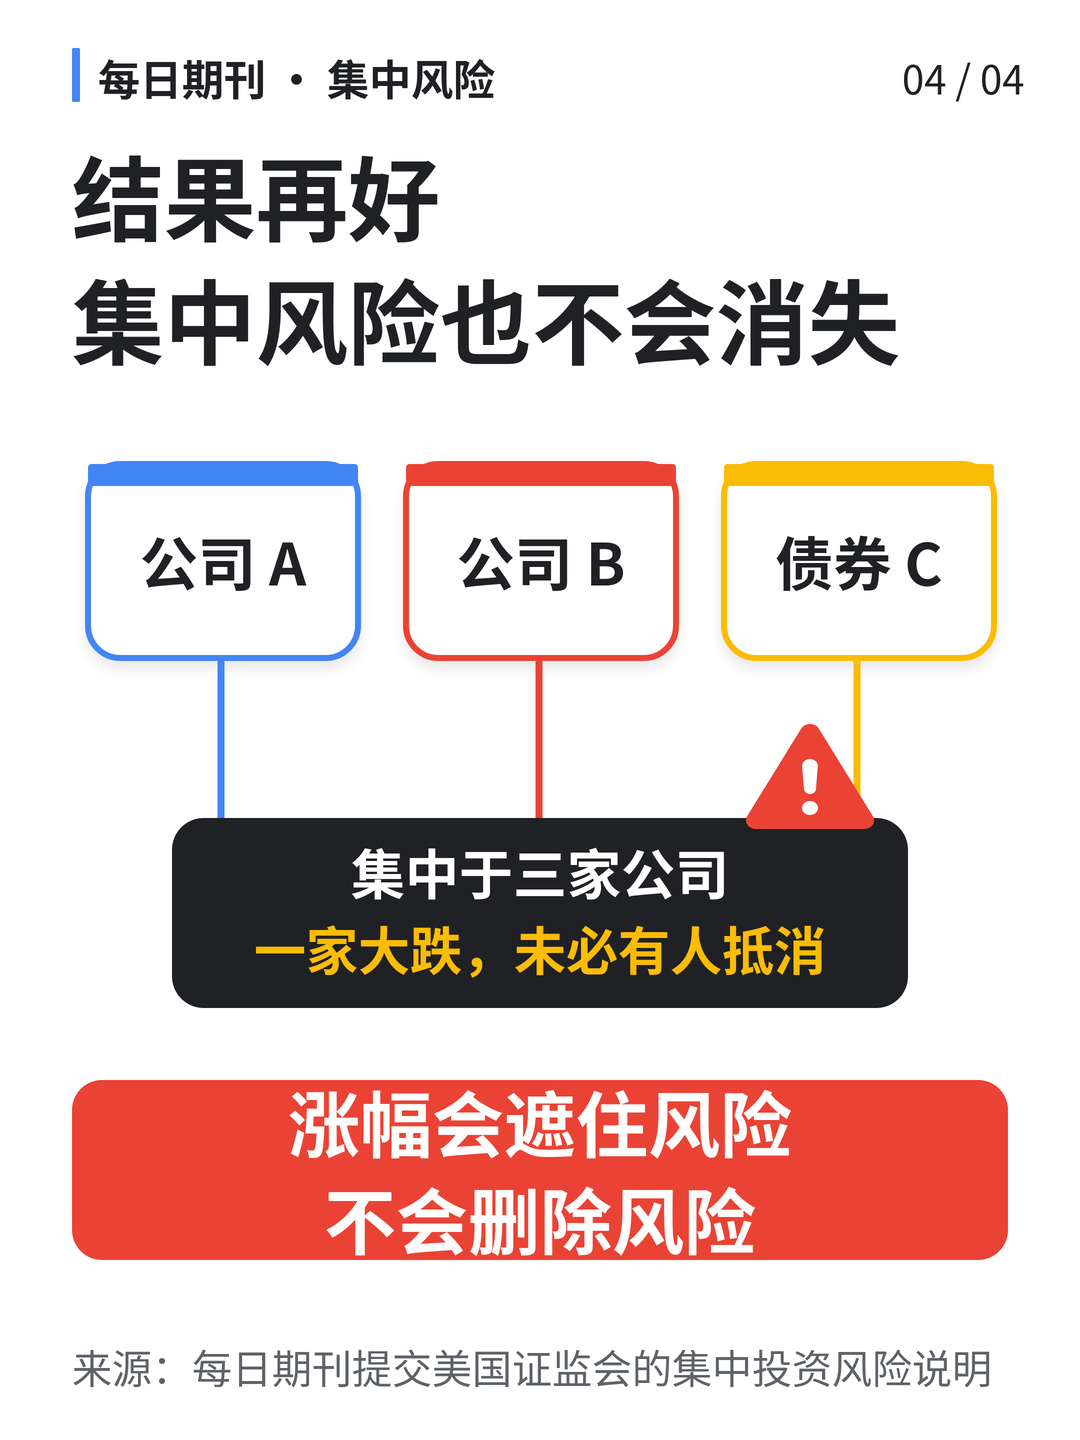
这里还有一层容易被略过的细节:每日期刊没有假装风险不存在。给证监会的说明明确写了,投资集中在三家《财富》200强公司;其中一家或几家的市值大跌,未必会被其他投资抵消,股东权益可能因此大幅下降。
所以,这个案例不是“看准了就重仓”的豪情故事。集中投资的结果再好看,集中本身也不会消失。它只是被后来的涨幅遮住了。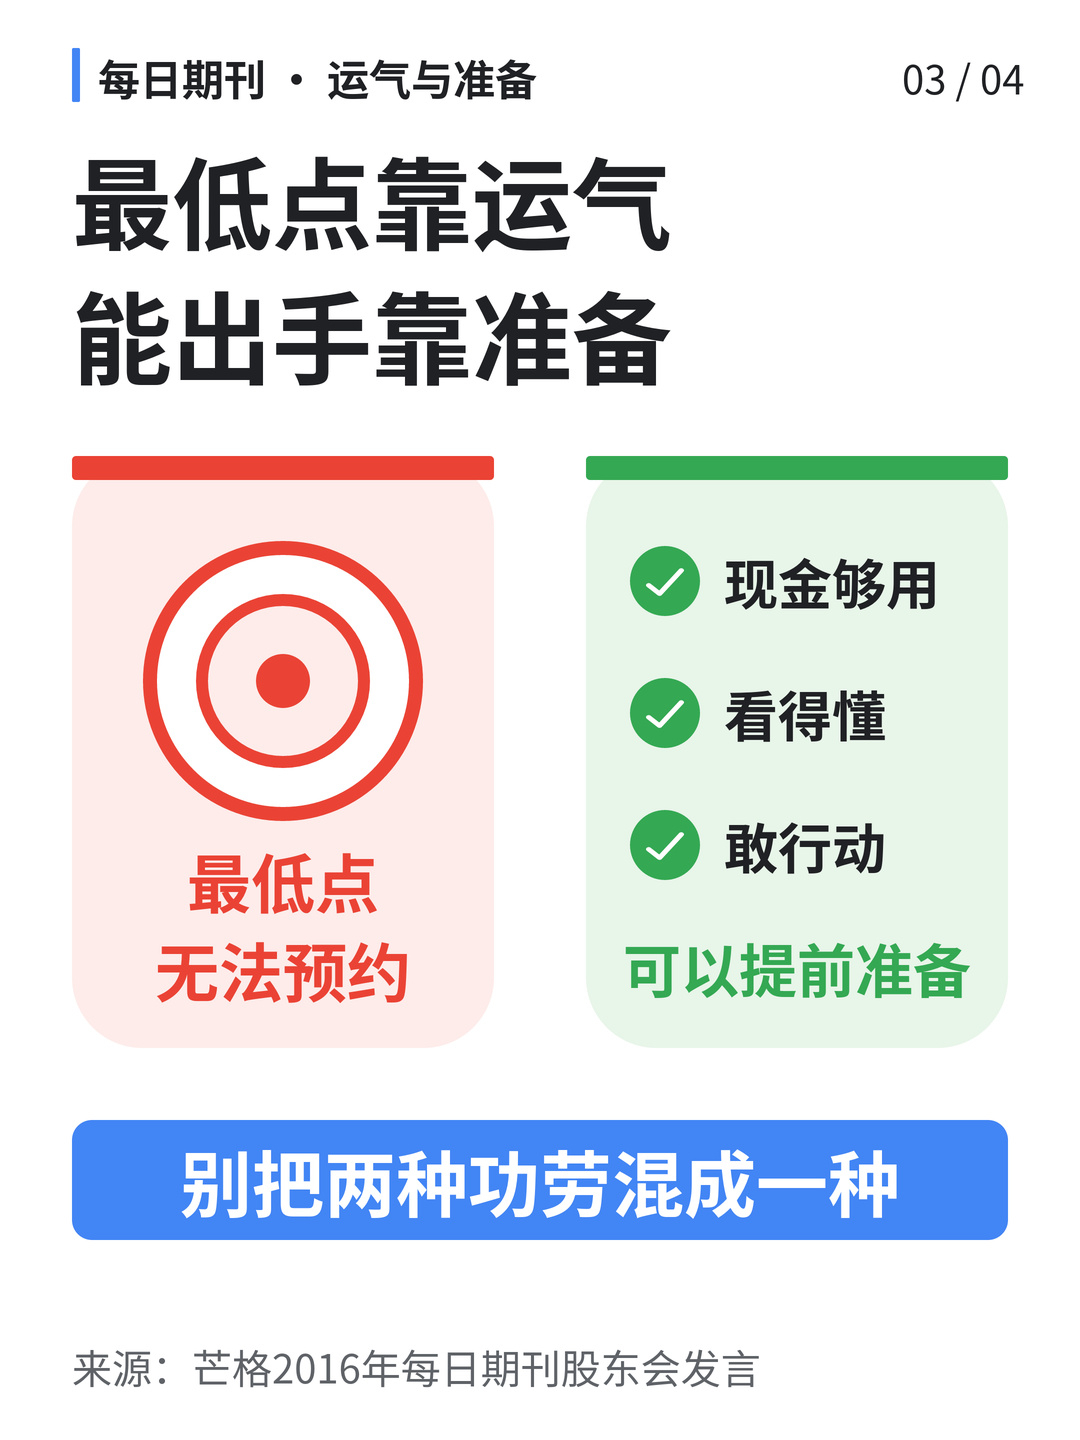
真正值得琢磨的,是出手之前的很长时间。现金是否够用,买入的东西是否看得懂,价格下跌时能不能不被迫行动。等到新闻全是坏消息,再临时练胆量,通常已经晚了。
芒格那笔投资当然有能力,也有判断。只是他愿意给运气留位置。这样一来,经验反而更干净:别学那个无法复制的最低点,学那个可以准备的状态。
最低点交给运气。能不能出手,留给准备。