

Buffett: Nachdem die Schuhfabrik wertlos geworden war, wurde der Fehler noch teurer
Eine Schuhfabrik, die später nichts mehr wert war. Doch was Buffett über Jahre hinweg wirklich bereute, war nicht nur das. Noch mehr schmerzte ihn, dass er sie nicht mit Bargeld gekauft, sondern dafür Berkshire-Aktien hergegeben hatte.
1993 gab Berkshire 25.203 A-Aktien für Dexter Shoe aus. Damals war das kein knapp kalkulierter Deal. Buffett schätzte das Management und hielt viel von den Produkten und der Geschäftsbilanz des Unternehmens.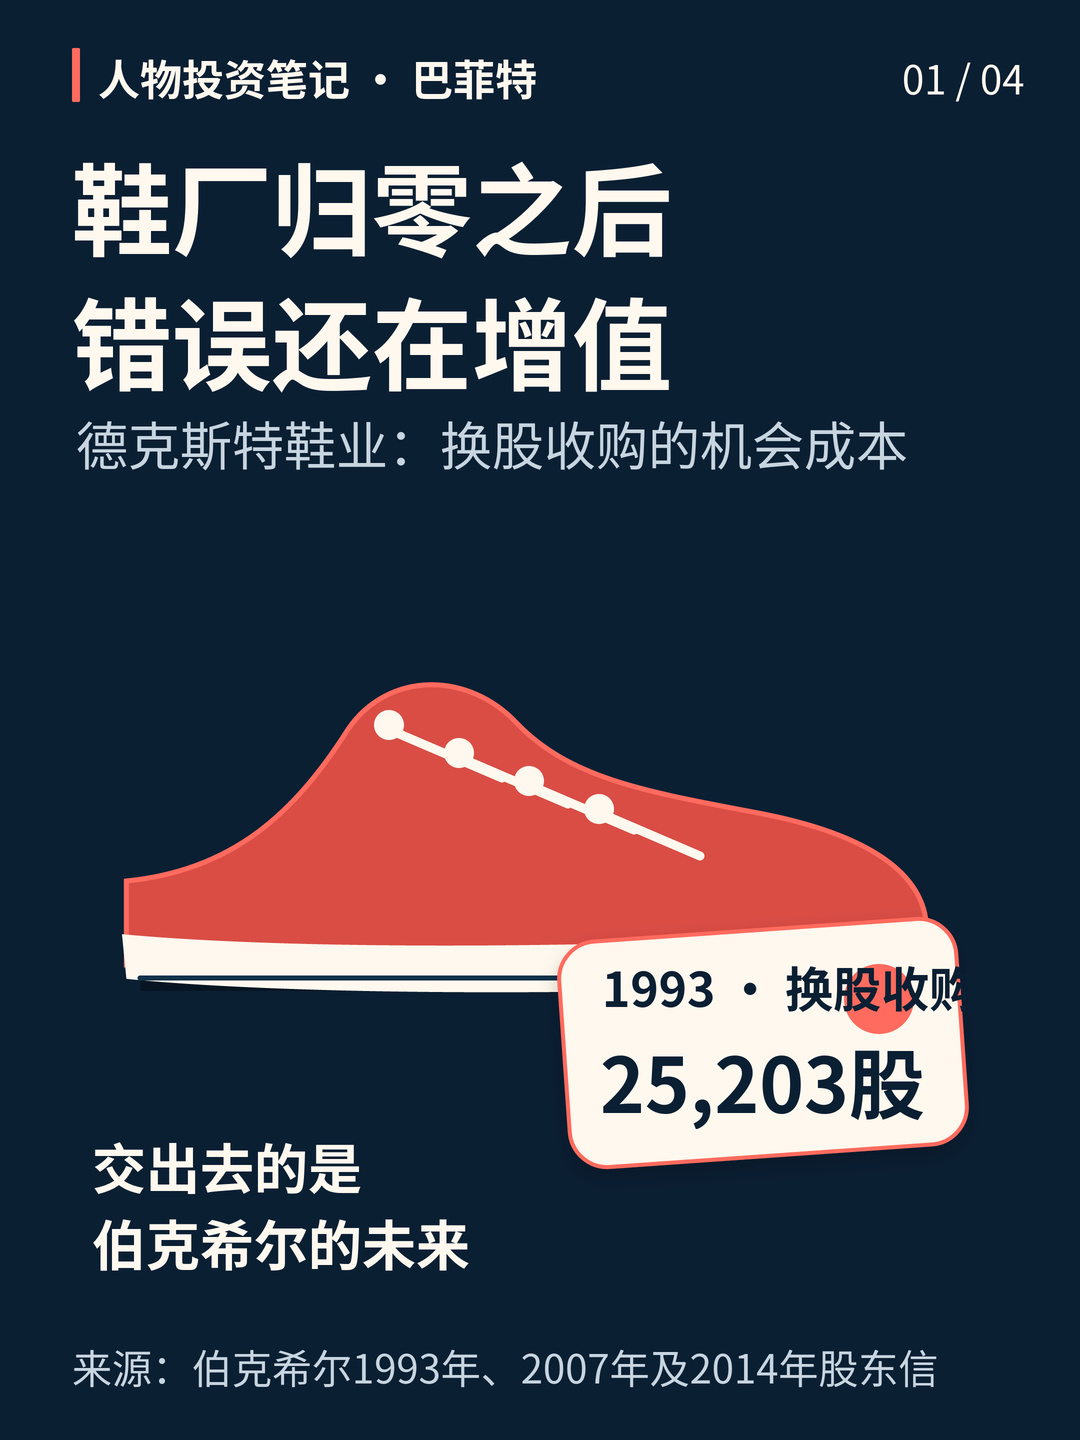
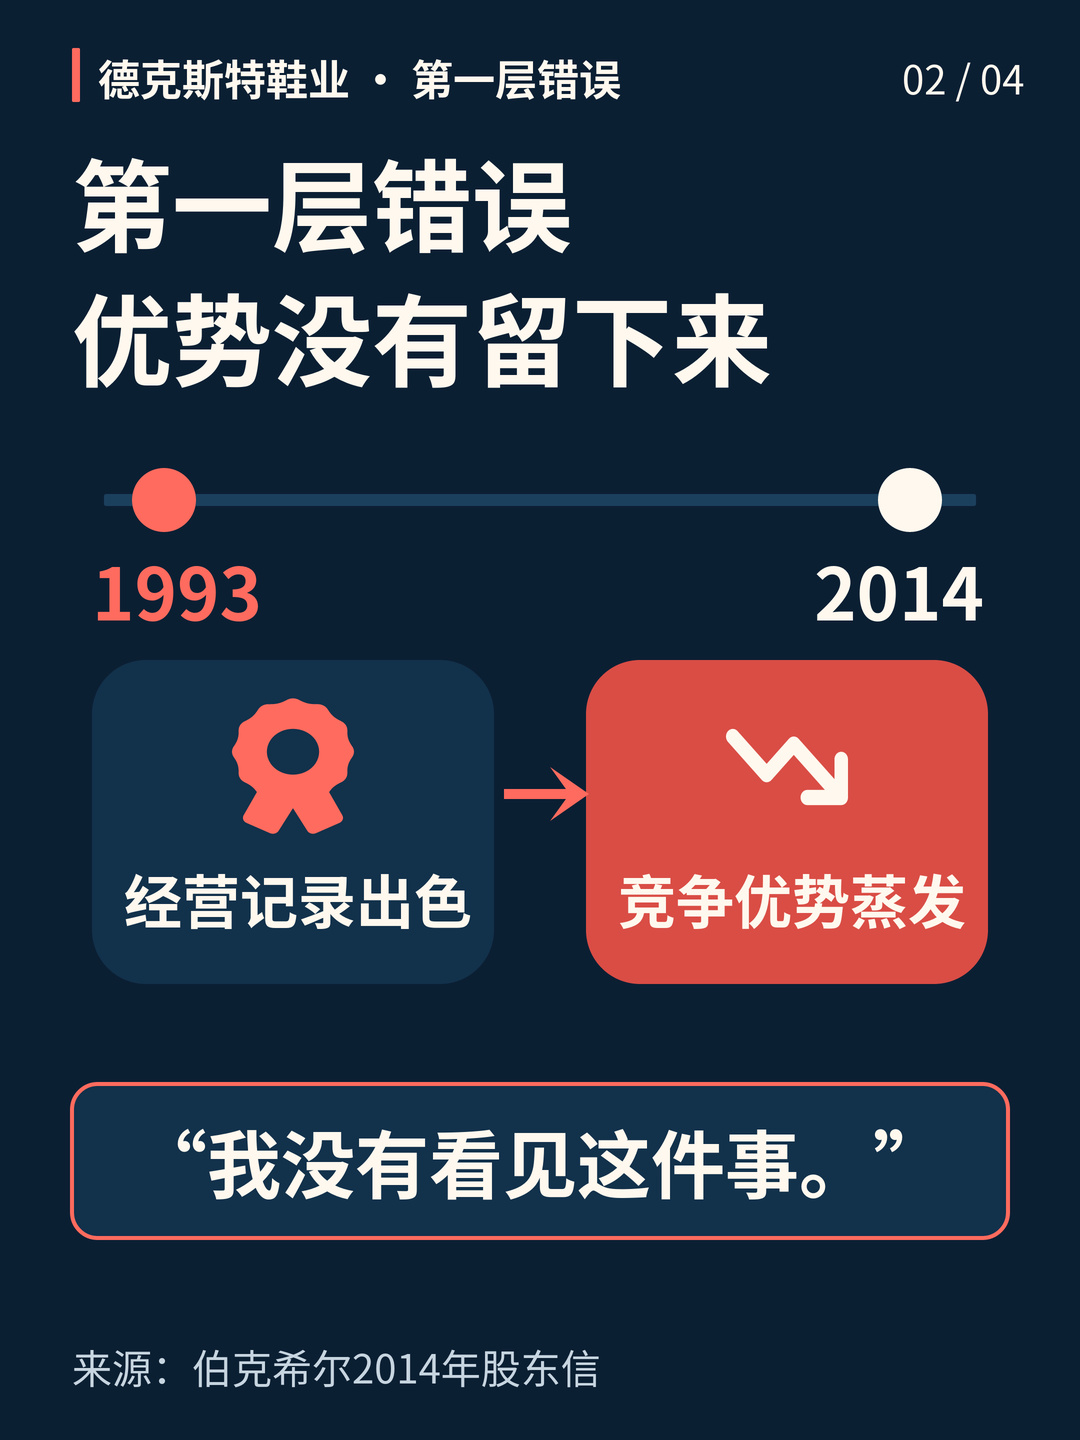
Dann änderte sich die Lage schnell. Die Konkurrenz aus dem Ausland schwächte Dexters Wettbewerbsvorteil. In seinem Aktionärsbrief von 2014 schrieb Buffett ganz offen: Der Wettbewerbsvorteil war schnell dahingeschmolzen, und er hatte es nicht kommen sehen. Der Wert des Unternehmens sank daraufhin auf null.
Würde die Geschichte nur hier enden, wäre es ein gewöhnlicher Fehlgriff. Jeder kann sich irren.
Doch bei Dexter kommt noch eine zweite Rechnung hinzu.
Im Jahresbericht von 2007 bezifferte Buffett den Kaufpreis auf Berkshire-Aktien im Wert von 433 Millionen Dollar. Er schätzte, dass das Geschäft die Aktionäre bis dahin bereits 3,5 Milliarden Dollar gekostet hatte – das entsprach einem Anteil von 1,6 % an einem hervorragenden Unternehmen. Als er 2014 erneut Bilanz zog, waren diese Aktien bereits etwa 5,7 Milliarden Dollar wert. Die beiden Zahlen beziehen sich auf unterschiedliche Jahre; es handelt sich nicht darum, dass der Verlust heute noch einmal angefallen wäre.
Das Schmerzhafteste an dieser Rechnung ist, dass der Fehler nicht 1993 endete.
Kauft man sich mit Bargeld etwas Falsches, bleibt der Verlust im Wesentlichen auf den gezahlten Betrag und spätere Investitionen begrenzt. Bei einer Zahlung mit Aktien ist das anders. Man gibt keinen Scheck mit festem Nennwert her, sondern einen Teil von Berkshires Zukunft. Nachdem die Wettbewerbsvorteile der Schuhfabrik verschwunden waren, stiegen diese Aktien weiter im Wert. Je wertvoller die Vermögenswerte waren, die der Verkäufer damals erhielt, desto mehr entging den ursprünglichen Aktionären.
Deshalb darf man bei einer Übernahme gegen Aktien nicht nur auf den „Preis“ am Tag der Vertragsunterzeichnung schauen. Man muss sich auch fragen: Was könnte das, was ich dafür eintausche, später wert sein?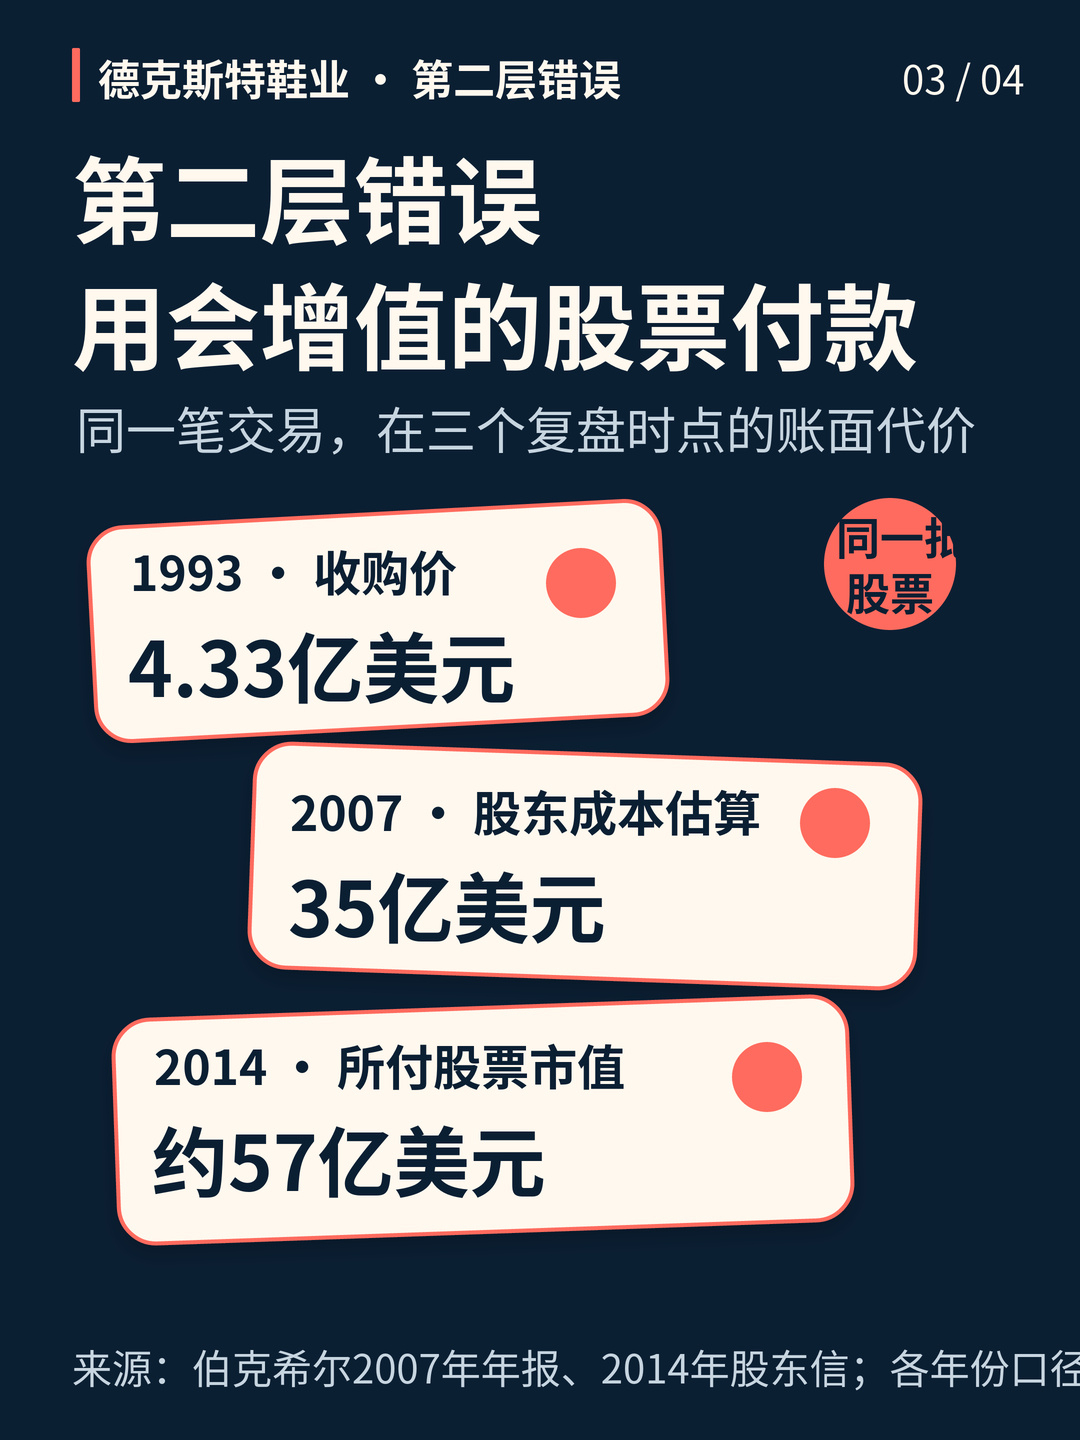
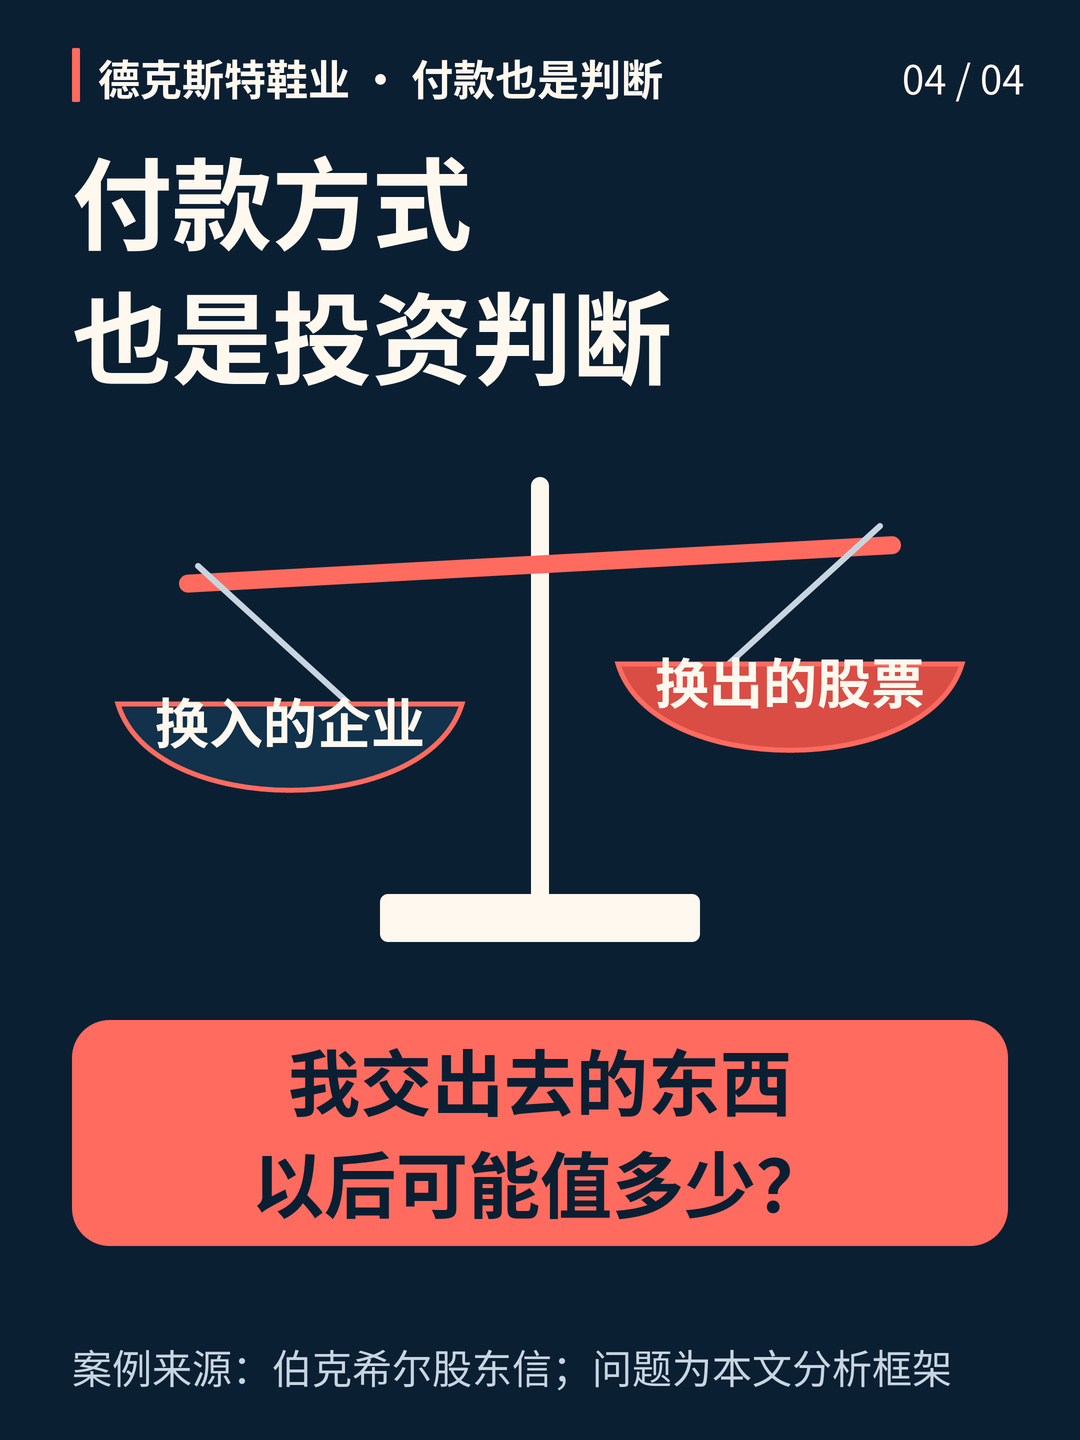
Das ist auch die Grenze, die Buffett später immer wieder betonte: Man sollte die Aktien eines hervorragenden Unternehmens nicht gegen das Eigentum an einem mittelmäßigen Unternehmen eintauschen. Das Problem ist nicht, dass eine Bezahlung mit Aktien immer schlecht wäre, sondern dass sich der Wert beider Seiten im Vergleich bewähren muss. Vor allem wenn der Verkäufer auf Aktien besteht, sollte der Käufer innehalten und überlegen, was genau die Gegenseite darin sieht.
Was Dexter hinterließ, war keine Branchenweisheit à la „Finger weg von Schuhfabriken“. Die Fertigungsindustrie verändert sich, die Vorlieben der Verbraucher ändern sich, und Konkurrenz mit niedrigeren Kosten kommt hinzu. Wirklich schwierig ist es, sich einzugestehen, dass ein vermeintlich dauerhafter Wettbewerbsvorteil vielleicht nur eine sehr kurze Lebensdauer hat.
Und dann ist da noch die Zurückhaltung im Moment der Bezahlung.
Sich bei einem Geschäft zu irren, ist schon teuer genug. Gibt man dann auch noch seinen wertvollsten Vermögenswert aus der Hand, der am stärksten Zinseszinsen erwirtschaftet, bekommt der Fehler ein zweites Leben. Genau darin liegt Buffetts schmerzhafteste Lektion.

