Apple hat seine Zahlen vorgelegt – alle Kennzahlen über den Erwartungen, und trotzdem ging der Kurs runter
Schauen wir uns zuerst die Zahlen an. Apple hat die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 veröffentlicht. Achtung: Es handelt sich um das Quartal bis zum 26. September, nicht um das vierte Kalenderquartal.
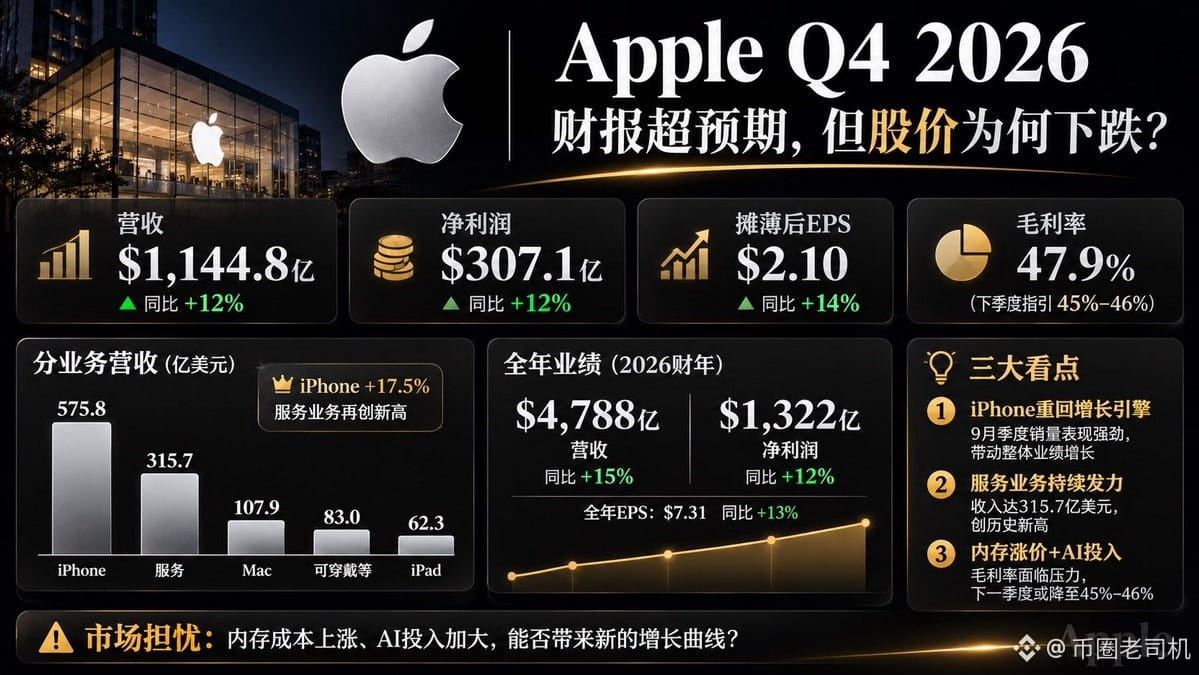
Der Umsatz belief sich in diesem Quartal auf 114,48 Milliarden US-Dollar, ein Plus von 12 % gegenüber dem Vorjahr. Der Nettogewinn lag bei 30,71 Milliarden US-Dollar, rund 12 % mehr. Der verwässerte Gewinn je Aktie betrug 2,10 US-Dollar, ein Plus von 14 %.
Die Wall Street hatte mit einem Umsatz von rund 113,4 Milliarden US-Dollar und einem Gewinn je Aktie von etwa 1,99 US-Dollar gerechnet. Apple übertraf beide Erwartungen.
Im Gesamtjahr lag der Umsatz bei 478,8 Milliarden US-Dollar, 15 % mehr als im Vorjahr. Der Nettogewinn betrug 132,2 Milliarden US-Dollar.
Für sich genommen ist das ein ziemlich beeindruckender Geschäftsbericht.
Doch wer schon länger dabei ist, schaut bei Geschäftszahlen nicht nur auf den Gesamtumsatz.
Erstens: Das iPhone bleibt Apples größte Cashcow.
Der iPhone-Umsatz betrug in diesem Quartal 57,58 Milliarden US-Dollar, rund 17,5 % mehr als im Vorjahr.
Der Mac-Umsatz lag bei 10,79 Milliarden US-Dollar, ein Plus von 23,7 %.
Der Umsatz mit Dienstleistungen erreichte mit 31,57 Milliarden US-Dollar einen neuen Rekord und legte um 9,8 % zu.
Der iPad-Umsatz sank hingegen um 10,4 % auf 6,23 Milliarden US-Dollar. Der Umsatz mit Wearables, Home-Produkten und Zubehör ging um 7,9 % auf 8,3 Milliarden US-Dollar zurück.
Daran lässt sich ein Problem erkennen: Apples Wachstum kommt nicht aus einem gleichzeitigen Boom in allen Geschäftsbereichen. Es wird vor allem von iPhone, Mac und Dienstleistungen getragen.
Besonders das Dienstleistungsgeschäft ist mit einer Bruttomarge von rund 76 % hochprofitabel.
Die Hardware bringt die Nutzer ins Ökosystem, die Dienstleistungen sorgen für kontinuierliche Einnahmen. Genau darin liegt Apples wahre Stärke.
Zweitens: Das größte Risiko im Geschäftsbericht sind die steigenden Speicherpreise.
Die Bruttomarge lag in diesem Quartal bei 47,9 % – auf den ersten Blick ein guter Wert.
Doch ein Detail wird leicht übersehen: Die Rückerstattung von Zöllen trug rund einen Prozentpunkt zur Bruttomarge bei und erhöhte den Gewinn je Aktie um 0,05 US-Dollar.
Anders gesagt: Ohne diesen einmaligen Rückenwind muss sich erst noch zeigen, wie hoch die tatsächliche operative Marge ist.
Erschwerend kommt hinzu, dass KI-Rechenzentren große Teile der Speicherkapazitäten beanspruchen. Die Preise für Speicherchips steigen, und auch Smartphone-Hersteller bekommen den Kostendruck zu spüren.
Apple hat zwar eine starke Verhandlungsposition in der Lieferkette, kann sich den Auswirkungen aber nicht vollständig entziehen.
Die vom Management ausgegebene Prognose für die Bruttomarge im nächsten Quartal liegt lediglich bei 45–46 % – deutlich unter den 47,9 % dieses Quartals.
Genau das bereitet dem Markt wirklich Sorgen.
Drittens: KI könnte Apples nächste Wachstumsphase entscheidend prägen, doch bislang hat sich das Potenzial noch nicht vollständig verwirklicht.
Microsoft, Google und Meta investieren massiv in KI-Infrastruktur.
Apple verfolgt einen anderen Ansatz: KI soll stärker in iPhone, Mac und das gesamte Ökosystem integriert werden.
Dieser Weg hat Vorteile: Apple muss das kapitalintensive Investitionsmodell anderer Technologiekonzerne nicht einfach nachahmen.
Doch die entscheidenden Fragen sind ganz konkret: Bringt KI die Nutzer dazu, ein neues Smartphone zu kaufen? Sind sie bereit, für höherwertige Hardware mehr zu bezahlen?
Wenn KI nur ein paar zusätzliche Funktionen bietet, aber weder den Gerätewechsel beschleunigt noch die Einnahmen aus Dienstleistungen deutlich steigert, wird der Kapitalmarkt nicht auf Dauer für die KI-Story bezahlen.
Zum Schluss: Warum fällt der Aktienkurs trotz besser als erwarteter Ergebnisse?
Meiner Ansicht nach liegt der Kern darin, dass der Markt bereits das nächste Quartal bewertet – und nicht das gerade abgeschlossene.
Apple erwartet für das Dezemberquartal ein Umsatzwachstum von 7–10 % gegenüber dem Vorjahr. Für die Dienstleistungen wird ein Wachstum von 8–9 % prognostiziert, während die Bruttomarge auf 45–46 % sinken könnte.
Zusammen mit den höheren Speicherkosten, den Investitionen in KI-Server und möglichen Lieferengpässen bei einigen neuen Produkten veranlasst das die Anleger natürlich dazu, die Gewinnperspektiven der kommenden Quartale neu zu bewerten.
Eine weitere bemerkenswerte Veränderung: Es ist der erste Geschäftsbericht seit dem Amtsantritt des neuen CEO John Ternus.
Apple befindet sich gerade an einem Wendepunkt zwischen zwei Produkt- und Konjunkturzyklen.
Apples größte Stärken sind nach wie vor die riesige weltweite Basis aktiver Geräte, die starke Markenprämie und das Dienstleistungsökosystem.
Doch auch die Herausforderungen liegen auf der Hand: Kann das Hardwarewachstum anhalten? Kann KI eine neue Nachfrage nach Geräte-Upgrades schaffen? Und werden die immer höheren Speicherkosten die Gewinne schmälern?
Ein gutes Unternehmen ist nicht automatisch zu jedem Preis ein guter Kauf.
Dieser Geschäftsbericht zeigt, dass Apple weiterhin sehr profitabel ist. Er beweist aber noch nicht, dass das Unternehmen im KI-Zeitalter bereits eine zweite Wachstumssäule gefunden hat.
Im nächsten Quartal sollten zwei Kennzahlen im Blick behalten werden: Erstens, wie sich die Speicherpreise auf die Bruttomarge auswirken. Zweitens, wie sich die iPhone-Verkäufe im Dezemberquartal tatsächlich entwickeln.
Diese beiden Kennzahlen sind wichtiger als ein neuer Umsatzrekord für sich genommen.
Schauen wir uns zuerst die Zahlen an. Apple hat die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 veröffentlicht. Achtung: Es handelt sich um das Quartal bis zum 26. September, nicht um das vierte Kalenderquartal.
Der Umsatz belief sich in diesem Quartal auf 114,48 Milliarden US-Dollar, ein Plus von 12 % gegenüber dem Vorjahr. Der Nettogewinn lag bei 30,71 Milliarden US-Dollar, rund 12 % mehr. Der verwässerte Gewinn je Aktie betrug 2,10 US-Dollar, ein Plus von 14 %.
Die Wall Street hatte mit einem Umsatz von rund 113,4 Milliarden US-Dollar und einem Gewinn je Aktie von etwa 1,99 US-Dollar gerechnet. Apple übertraf beide Erwartungen.
Im Gesamtjahr lag der Umsatz bei 478,8 Milliarden US-Dollar, 15 % mehr als im Vorjahr. Der Nettogewinn betrug 132,2 Milliarden US-Dollar.
Für sich genommen ist das ein ziemlich beeindruckender Geschäftsbericht.
Doch wer schon länger dabei ist, schaut bei Geschäftszahlen nicht nur auf den Gesamtumsatz.
Erstens: Das iPhone bleibt Apples größte Cashcow.
Der iPhone-Umsatz betrug in diesem Quartal 57,58 Milliarden US-Dollar, rund 17,5 % mehr als im Vorjahr.
Der Mac-Umsatz lag bei 10,79 Milliarden US-Dollar, ein Plus von 23,7 %.
Der Umsatz mit Dienstleistungen erreichte mit 31,57 Milliarden US-Dollar einen neuen Rekord und legte um 9,8 % zu.
Der iPad-Umsatz sank hingegen um 10,4 % auf 6,23 Milliarden US-Dollar. Der Umsatz mit Wearables, Home-Produkten und Zubehör ging um 7,9 % auf 8,3 Milliarden US-Dollar zurück.
Daran lässt sich ein Problem erkennen: Apples Wachstum kommt nicht aus einem gleichzeitigen Boom in allen Geschäftsbereichen. Es wird vor allem von iPhone, Mac und Dienstleistungen getragen.
Besonders das Dienstleistungsgeschäft ist mit einer Bruttomarge von rund 76 % hochprofitabel.
Die Hardware bringt die Nutzer ins Ökosystem, die Dienstleistungen sorgen für kontinuierliche Einnahmen. Genau darin liegt Apples wahre Stärke.
Zweitens: Das größte Risiko im Geschäftsbericht sind die steigenden Speicherpreise.
Die Bruttomarge lag in diesem Quartal bei 47,9 % – auf den ersten Blick ein guter Wert.
Doch ein Detail wird leicht übersehen: Die Rückerstattung von Zöllen trug rund einen Prozentpunkt zur Bruttomarge bei und erhöhte den Gewinn je Aktie um 0,05 US-Dollar.
Anders gesagt: Ohne diesen einmaligen Rückenwind muss sich erst noch zeigen, wie hoch die tatsächliche operative Marge ist.
Erschwerend kommt hinzu, dass KI-Rechenzentren große Teile der Speicherkapazitäten beanspruchen. Die Preise für Speicherchips steigen, und auch Smartphone-Hersteller bekommen den Kostendruck zu spüren.
Apple hat zwar eine starke Verhandlungsposition in der Lieferkette, kann sich den Auswirkungen aber nicht vollständig entziehen.
Die vom Management ausgegebene Prognose für die Bruttomarge im nächsten Quartal liegt lediglich bei 45–46 % – deutlich unter den 47,9 % dieses Quartals.
Genau das bereitet dem Markt wirklich Sorgen.
Drittens: KI könnte Apples nächste Wachstumsphase entscheidend prägen, doch bislang hat sich das Potenzial noch nicht vollständig verwirklicht.
Microsoft, Google und Meta investieren massiv in KI-Infrastruktur.
Apple verfolgt einen anderen Ansatz: KI soll stärker in iPhone, Mac und das gesamte Ökosystem integriert werden.
Dieser Weg hat Vorteile: Apple muss das kapitalintensive Investitionsmodell anderer Technologiekonzerne nicht einfach nachahmen.
Doch die entscheidenden Fragen sind ganz konkret: Bringt KI die Nutzer dazu, ein neues Smartphone zu kaufen? Sind sie bereit, für höherwertige Hardware mehr zu bezahlen?
Wenn KI nur ein paar zusätzliche Funktionen bietet, aber weder den Gerätewechsel beschleunigt noch die Einnahmen aus Dienstleistungen deutlich steigert, wird der Kapitalmarkt nicht auf Dauer für die KI-Story bezahlen.
Zum Schluss: Warum fällt der Aktienkurs trotz besser als erwarteter Ergebnisse?
Meiner Ansicht nach liegt der Kern darin, dass der Markt bereits das nächste Quartal bewertet – und nicht das gerade abgeschlossene.
Apple erwartet für das Dezemberquartal ein Umsatzwachstum von 7–10 % gegenüber dem Vorjahr. Für die Dienstleistungen wird ein Wachstum von 8–9 % prognostiziert, während die Bruttomarge auf 45–46 % sinken könnte.
Zusammen mit den höheren Speicherkosten, den Investitionen in KI-Server und möglichen Lieferengpässen bei einigen neuen Produkten veranlasst das die Anleger natürlich dazu, die Gewinnperspektiven der kommenden Quartale neu zu bewerten.
Eine weitere bemerkenswerte Veränderung: Es ist der erste Geschäftsbericht seit dem Amtsantritt des neuen CEO John Ternus.
Apple befindet sich gerade an einem Wendepunkt zwischen zwei Produkt- und Konjunkturzyklen.
Apples größte Stärken sind nach wie vor die riesige weltweite Basis aktiver Geräte, die starke Markenprämie und das Dienstleistungsökosystem.
Doch auch die Herausforderungen liegen auf der Hand: Kann das Hardwarewachstum anhalten? Kann KI eine neue Nachfrage nach Geräte-Upgrades schaffen? Und werden die immer höheren Speicherkosten die Gewinne schmälern?
Ein gutes Unternehmen ist nicht automatisch zu jedem Preis ein guter Kauf.
Dieser Geschäftsbericht zeigt, dass Apple weiterhin sehr profitabel ist. Er beweist aber noch nicht, dass das Unternehmen im KI-Zeitalter bereits eine zweite Wachstumssäule gefunden hat.
Im nächsten Quartal sollten zwei Kennzahlen im Blick behalten werden: Erstens, wie sich die Speicherpreise auf die Bruttomarge auswirken. Zweitens, wie sich die iPhone-Verkäufe im Dezemberquartal tatsächlich entwickeln.
Diese beiden Kennzahlen sind wichtiger als ein neuer Umsatzrekord für sich genommen.