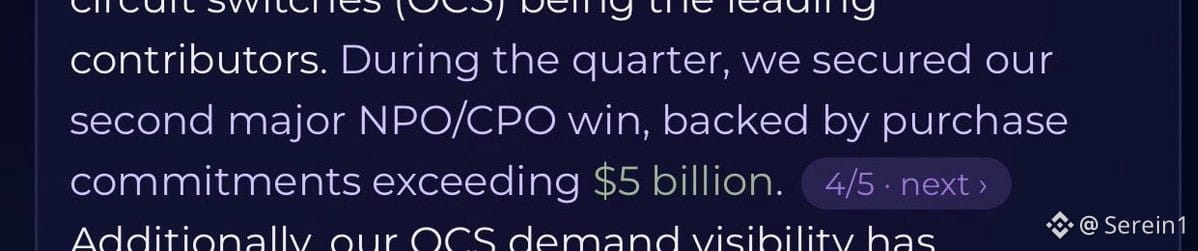
LITE 单独看,财报后大概率会涨,因为他们新公布了 50 亿美元的 CPO/NPO 订单(跟 NVDA 无关)。
这块利润率大概能到 60% 以上……说明激光玩家一旦上规模有多赚钱。
(光 Greensboro 一年营收就能到 50 亿美元)
至于 MRVL 这笔交易:
- 对 Marvell 战略上非常正面。也让剩下的激光玩家变得很值钱
- 不过 LITE 股东可能要哭了,交易要到 2028 年才完成,中间有一年多 overhang
独立价格发现也会变弱,因为很多会锚定在 4.5 股 Marvell : 1 附近
- 我觉得如果 Marvell 股价没在宣布前砸下去,Lumentum 股东大概会开心一点……
因为最初是按约 1150 亿美元估值 LITE,还带 23.9% 溢价。
- Marvell 下跌倒是立刻把这笔交易的下行面露出来了;如果它涨了,按估值 LITE 股东可能会稍微开心一点。
设一个固定美元市值底,大概比 4.5:1 的换股比例更好。
之前有不少多 LITE、空某某压制其他光子估值的交易,所以至少这些配对交易现在可能要平掉了。
$LITE
这块利润率大概能到 60% 以上……说明激光玩家一旦上规模有多赚钱。
(光 Greensboro 一年营收就能到 50 亿美元)
至于 MRVL 这笔交易:
- 对 Marvell 战略上非常正面。也让剩下的激光玩家变得很值钱
- 不过 LITE 股东可能要哭了,交易要到 2028 年才完成,中间有一年多 overhang
独立价格发现也会变弱,因为很多会锚定在 4.5 股 Marvell : 1 附近
- 我觉得如果 Marvell 股价没在宣布前砸下去,Lumentum 股东大概会开心一点……
因为最初是按约 1150 亿美元估值 LITE,还带 23.9% 溢价。
- Marvell 下跌倒是立刻把这笔交易的下行面露出来了;如果它涨了,按估值 LITE 股东可能会稍微开心一点。
设一个固定美元市值底,大概比 4.5:1 的换股比例更好。
之前有不少多 LITE、空某某压制其他光子估值的交易,所以至少这些配对交易现在可能要平掉了。
$LITE