11月首个交易日,美股走出了一张泾渭分明的脸:道琼斯工业平均指数独涨,纳斯达克综合指数三连跌,标普500指数也跟着连跌三天。
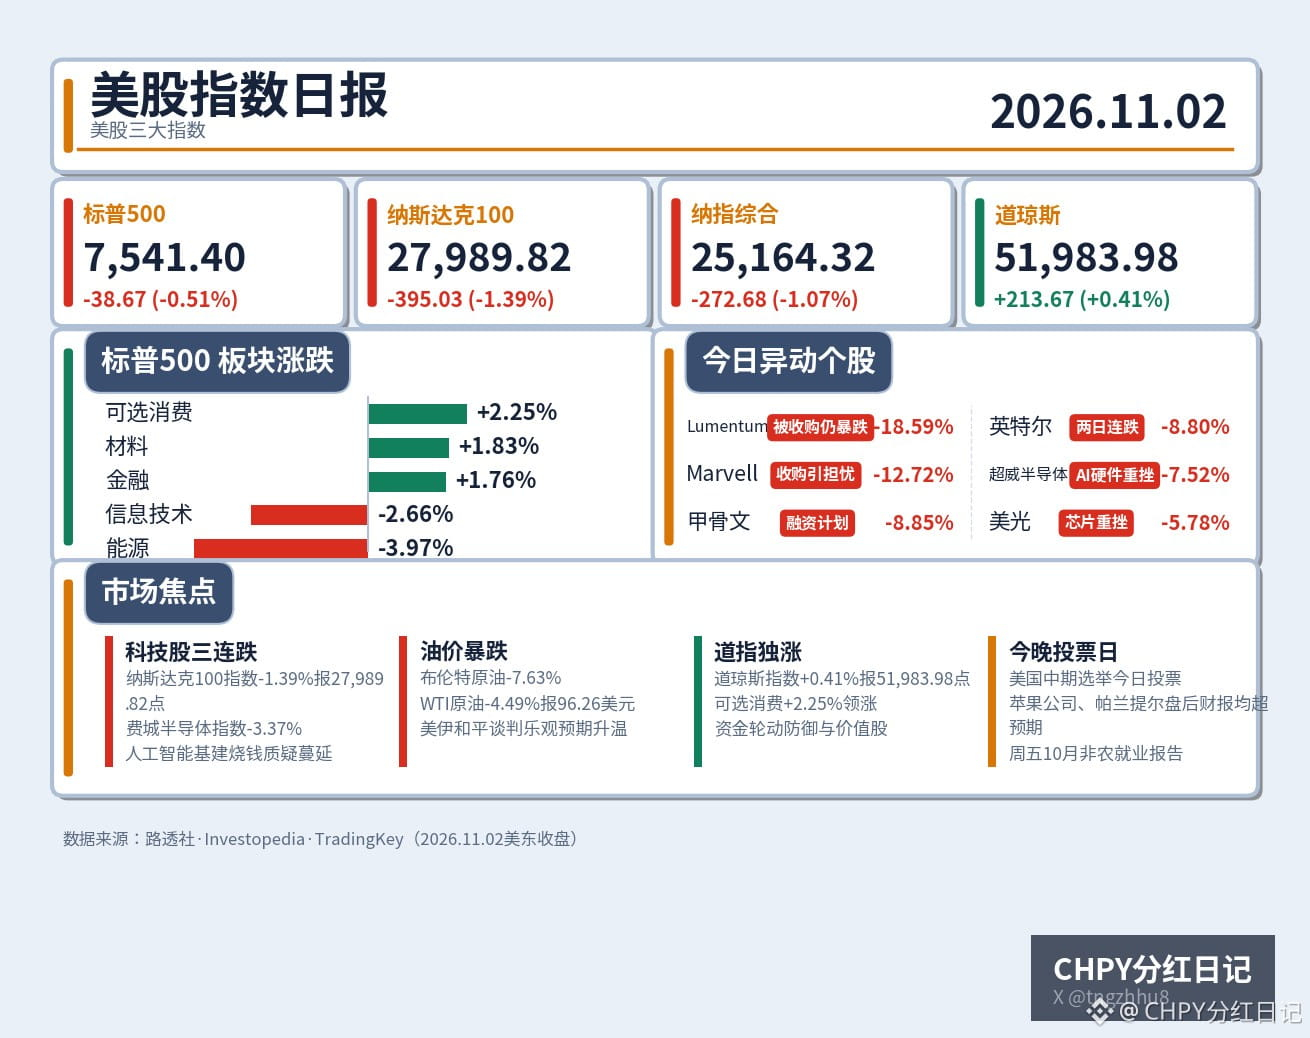
先看收盘数:道琼斯工业平均指数涨0.41%、报51,983.98点;标普500指数跌0.51%、报7,541.40点;纳斯达克综合指数跌1.07%、报25,164.32点;纳斯达克100指数跌1.39%、报27,989.82点。标普500指数创下7月31日以来最低收盘,较10月6日的历史高点7,818.93点已经回撤3.55%。
盘中其实一度是反弹的样子,开盘三大指数全线走高,午后科技股再度跳水,把早盘涨幅全吐了回去。这种“早盘冲、午后泄”的走势,和上周五几乎是一个模子,说明买盘的信心还没回来。
资金在往哪跑,看板块就很清楚。领涨的是可选消费(+2.25%)、材料(+1.83%)、金融(+1.76%);领跌的是能源(-3.97%)和信息技术(-2.66%)。一边是防御与价值,一边是成长与周期,资金的态度写在板块涨跌幅里:先躲起来,等风停了再说。
传导链条的第一环在人工智能基建。上周财报季留下的核心质疑还没散——人工智能基建的巨额投入,到底什么时候能变成真金白银的现金流。甲骨文公司抛出新的融资计划,市场直接用脚投票、股价跌8.85%;迈威尔科技宣布以1,150亿美元收购光器件厂商Lumentum,结果两家双双暴跌,Lumentum跌18.59%、迈威尔科技跌12.72%,市场摆明了不喜欢这种“越烧钱越要买”的故事。费城半导体指数跌3.37%,超威半导体跌7.52%、美光科技跌5.78%、英伟达跌1.26%,芯片股是周一的重灾区。
英特尔最惨。上周五财报指引疲软、单日暴跌28.58%,创下1974年以来最差单日;周一再跌8.80%,两天几乎腰斩了三分之一。一家公司的财报,能把整个半导体板块的估值逻辑都拖下水,这就是当下人工智能叙事的脆弱之处——预期打得太满,容错率接近于零。
第二环在油价。布伦特原油跌7.63%,WTI原油跌4.49%、报96.26美元,导火索是美国与伊朗和平谈判的乐观预期。地缘风险溢价一退潮,能源板块跟着跌3.97%,成了全天跌幅最大的板块。油价大跌对通胀是好消息,但对能源股股东来说,周一这一天并不好过。
第三环是道指为什么能独涨。道琼斯工业平均指数的成分里工业、金融、消费占大头,科技权重相对低,资金从高估值科技股撤出来,第一站就是这些地方。这不是全面转暖,是典型的轮动避险——钱没离开股市,只是换了个座位。
好消息也有两个,都在盘后:苹果公司与帕兰提尔科技公司的财报均超预期。苹果公司盘中还跌了1.5%,盘后靠财报扳回一些颜面。只不过在周一这个氛围里,单家公司的好财报,救不了一整个板块的情绪。
把镜头拉远一点看,10月纳斯达克综合指数月跌5.3%,是2023年3月以来最差的一个月;标普500指数10月跌0.9%,道琼斯工业平均指数反而涨1.7%。也就是说,分化不是周一才开始的,整个10月都在分化,11月的第一天只是把这出戏又演了一遍。
我的看法是,人工智能这轮调整的性质已经变了:从“涨多了回调”变成了“叙事被拷问”。以前是财报不好、股价跌一天就有人抄底;现在是财报超预期都未必涨,英特尔、甲骨文就是例子。市场开始认真算账了,算不清的就先卖掉。这种阶段,科技股的底不是一天砸出来的,要等到某个财报季能证明投入真的换回了回报,或者估值跌到没人再问这个问题为止。
短期看,变量都堆在这一周:今天就是美国中期选举投票日,结果决定未来两年政策走向;周五还有10月非农就业报告。选举日前市场大概率继续观望,波动不会小。纳斯达克100指数三连跌之后,短线超卖反弹随时可能出现,但反弹能不能站住,要看选举结果与非农数据给不给面子。
操作上,急着抄底科技股不是好选择,跌势里接飞刀,刀把未必在自己手里;道指强、金融与可选消费领涨,说明资金在找安全垫,但这只是轮动不是反转。真正值得等的,是中期选举尘埃落定、非农数据落地之后,市场重新选方向的那一刻。在那之前,轻仓、观望,让子弹先飞一会儿。
#美股 #美国中期选举
先看收盘数:道琼斯工业平均指数涨0.41%、报51,983.98点;标普500指数跌0.51%、报7,541.40点;纳斯达克综合指数跌1.07%、报25,164.32点;纳斯达克100指数跌1.39%、报27,989.82点。标普500指数创下7月31日以来最低收盘,较10月6日的历史高点7,818.93点已经回撤3.55%。
盘中其实一度是反弹的样子,开盘三大指数全线走高,午后科技股再度跳水,把早盘涨幅全吐了回去。这种“早盘冲、午后泄”的走势,和上周五几乎是一个模子,说明买盘的信心还没回来。
资金在往哪跑,看板块就很清楚。领涨的是可选消费(+2.25%)、材料(+1.83%)、金融(+1.76%);领跌的是能源(-3.97%)和信息技术(-2.66%)。一边是防御与价值,一边是成长与周期,资金的态度写在板块涨跌幅里:先躲起来,等风停了再说。
传导链条的第一环在人工智能基建。上周财报季留下的核心质疑还没散——人工智能基建的巨额投入,到底什么时候能变成真金白银的现金流。甲骨文公司抛出新的融资计划,市场直接用脚投票、股价跌8.85%;迈威尔科技宣布以1,150亿美元收购光器件厂商Lumentum,结果两家双双暴跌,Lumentum跌18.59%、迈威尔科技跌12.72%,市场摆明了不喜欢这种“越烧钱越要买”的故事。费城半导体指数跌3.37%,超威半导体跌7.52%、美光科技跌5.78%、英伟达跌1.26%,芯片股是周一的重灾区。
英特尔最惨。上周五财报指引疲软、单日暴跌28.58%,创下1974年以来最差单日;周一再跌8.80%,两天几乎腰斩了三分之一。一家公司的财报,能把整个半导体板块的估值逻辑都拖下水,这就是当下人工智能叙事的脆弱之处——预期打得太满,容错率接近于零。
第二环在油价。布伦特原油跌7.63%,WTI原油跌4.49%、报96.26美元,导火索是美国与伊朗和平谈判的乐观预期。地缘风险溢价一退潮,能源板块跟着跌3.97%,成了全天跌幅最大的板块。油价大跌对通胀是好消息,但对能源股股东来说,周一这一天并不好过。
第三环是道指为什么能独涨。道琼斯工业平均指数的成分里工业、金融、消费占大头,科技权重相对低,资金从高估值科技股撤出来,第一站就是这些地方。这不是全面转暖,是典型的轮动避险——钱没离开股市,只是换了个座位。
好消息也有两个,都在盘后:苹果公司与帕兰提尔科技公司的财报均超预期。苹果公司盘中还跌了1.5%,盘后靠财报扳回一些颜面。只不过在周一这个氛围里,单家公司的好财报,救不了一整个板块的情绪。
把镜头拉远一点看,10月纳斯达克综合指数月跌5.3%,是2023年3月以来最差的一个月;标普500指数10月跌0.9%,道琼斯工业平均指数反而涨1.7%。也就是说,分化不是周一才开始的,整个10月都在分化,11月的第一天只是把这出戏又演了一遍。
我的看法是,人工智能这轮调整的性质已经变了:从“涨多了回调”变成了“叙事被拷问”。以前是财报不好、股价跌一天就有人抄底;现在是财报超预期都未必涨,英特尔、甲骨文就是例子。市场开始认真算账了,算不清的就先卖掉。这种阶段,科技股的底不是一天砸出来的,要等到某个财报季能证明投入真的换回了回报,或者估值跌到没人再问这个问题为止。
短期看,变量都堆在这一周:今天就是美国中期选举投票日,结果决定未来两年政策走向;周五还有10月非农就业报告。选举日前市场大概率继续观望,波动不会小。纳斯达克100指数三连跌之后,短线超卖反弹随时可能出现,但反弹能不能站住,要看选举结果与非农数据给不给面子。
操作上,急着抄底科技股不是好选择,跌势里接飞刀,刀把未必在自己手里;道指强、金融与可选消费领涨,说明资金在找安全垫,但这只是轮动不是反转。真正值得等的,是中期选举尘埃落定、非农数据落地之后,市场重新选方向的那一刻。在那之前,轻仓、观望,让子弹先飞一会儿。
#美股 #美国中期选举