
$AAPL.US
Apple größtes Gewinnrisiko sind vielleicht nicht die Produkte. Es ist die Bewertung.
Apple ($AAPL
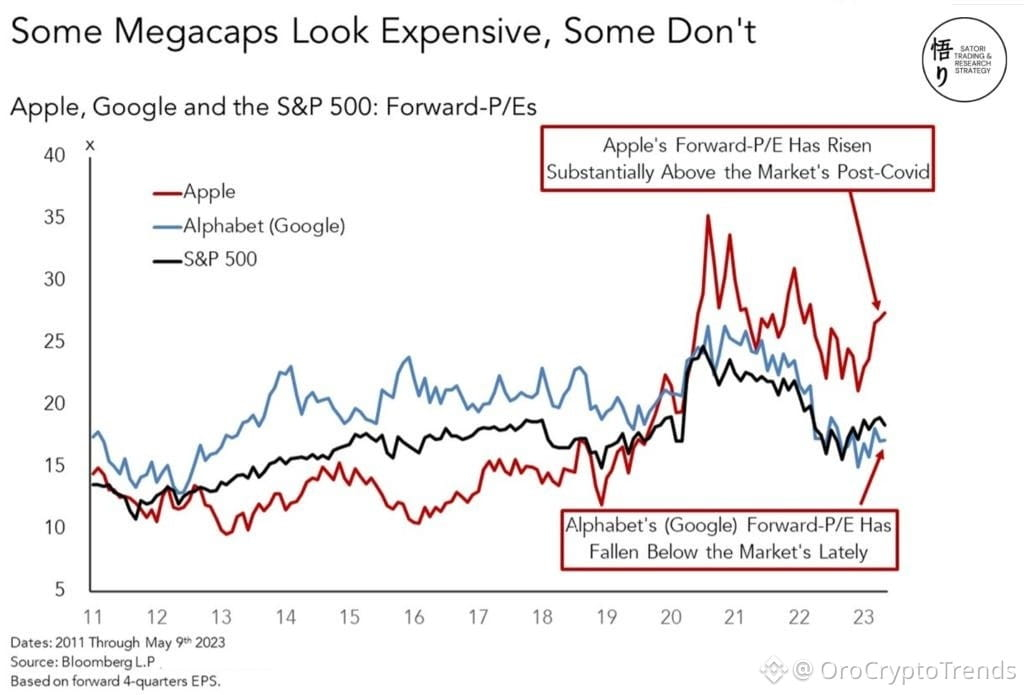
) wird etwa zum 36-Fachen der erwarteten Gewinne gehandelt – fast doppelt so hoch wie die Bewertung des S&P 500. Das ist ein anspruchsvolles Niveau, das es zu rechtfertigen gilt.
Die Aktie ist um 2,18 % auf 337,29 $ gefallen, und der Zeitpunkt ist entscheidend. Die Veröffentlichung der Quartalszahlen steht bevor, doch Anleger erwarten nicht einfach nur ein weiteres starkes iPhone-Quartal. Sie erwarten eine überzeugende Umsetzung in mehreren Bereichen.
Was mir besonders auffällt, ist das Zusammenspiel der Risiken.
Es gibt Fragen zur Zuverlässigkeit der Produkte, darunter Probleme mit Bildschirmen und Scharnieren. Steigende Preise für Speicherchips könnten zudem in den nächsten Quartalen die Bruttomargen belasten. Hinzu kommt die KI-Erzählung, die die Erwartungen an Apples nächste Wachstumsphase erhöht hat.
Meine Sorge ist: Selbst ein ordentlicher Gewinn über den Erwartungen könnte nicht ausreichen.
Wenn ein Unternehmen mit einem derart hohen Aufschlag gehandelt wird, verlangt der Markt mehr als gute Ergebnisse. Er will überzeugende Prognosen, gesunde Margen und Belege dafür, dass die Umsetzung bei den Produkten die Bewertung rechtfertigt.
Ich werde die Prognose für das Feiertagsquartal, die Speicherkosten und die Aussagen des Managements zu KI-fähigen Geräten im Blick behalten.
Werden diese Erwartungen nicht erfüllt, könnte Apples Bewertungsaufschlag zu seiner größten Schwachstelle werden.
Liege ich damit falsch, oder verlangt der Markt zu viel von Apple?
#AAPPL
Keine Finanzberatung. Recherchiere selbst.
Apple größtes Gewinnrisiko sind vielleicht nicht die Produkte. Es ist die Bewertung.
Apple ($AAPL
) wird etwa zum 36-Fachen der erwarteten Gewinne gehandelt – fast doppelt so hoch wie die Bewertung des S&P 500. Das ist ein anspruchsvolles Niveau, das es zu rechtfertigen gilt.
Die Aktie ist um 2,18 % auf 337,29 $ gefallen, und der Zeitpunkt ist entscheidend. Die Veröffentlichung der Quartalszahlen steht bevor, doch Anleger erwarten nicht einfach nur ein weiteres starkes iPhone-Quartal. Sie erwarten eine überzeugende Umsetzung in mehreren Bereichen.
Was mir besonders auffällt, ist das Zusammenspiel der Risiken.
Es gibt Fragen zur Zuverlässigkeit der Produkte, darunter Probleme mit Bildschirmen und Scharnieren. Steigende Preise für Speicherchips könnten zudem in den nächsten Quartalen die Bruttomargen belasten. Hinzu kommt die KI-Erzählung, die die Erwartungen an Apples nächste Wachstumsphase erhöht hat.
Meine Sorge ist: Selbst ein ordentlicher Gewinn über den Erwartungen könnte nicht ausreichen.
Wenn ein Unternehmen mit einem derart hohen Aufschlag gehandelt wird, verlangt der Markt mehr als gute Ergebnisse. Er will überzeugende Prognosen, gesunde Margen und Belege dafür, dass die Umsetzung bei den Produkten die Bewertung rechtfertigt.
Ich werde die Prognose für das Feiertagsquartal, die Speicherkosten und die Aussagen des Managements zu KI-fähigen Geräten im Blick behalten.
Werden diese Erwartungen nicht erfüllt, könnte Apples Bewertungsaufschlag zu seiner größten Schwachstelle werden.
Liege ich damit falsch, oder verlangt der Markt zu viel von Apple?
#AAPPL
Keine Finanzberatung. Recherchiere selbst.