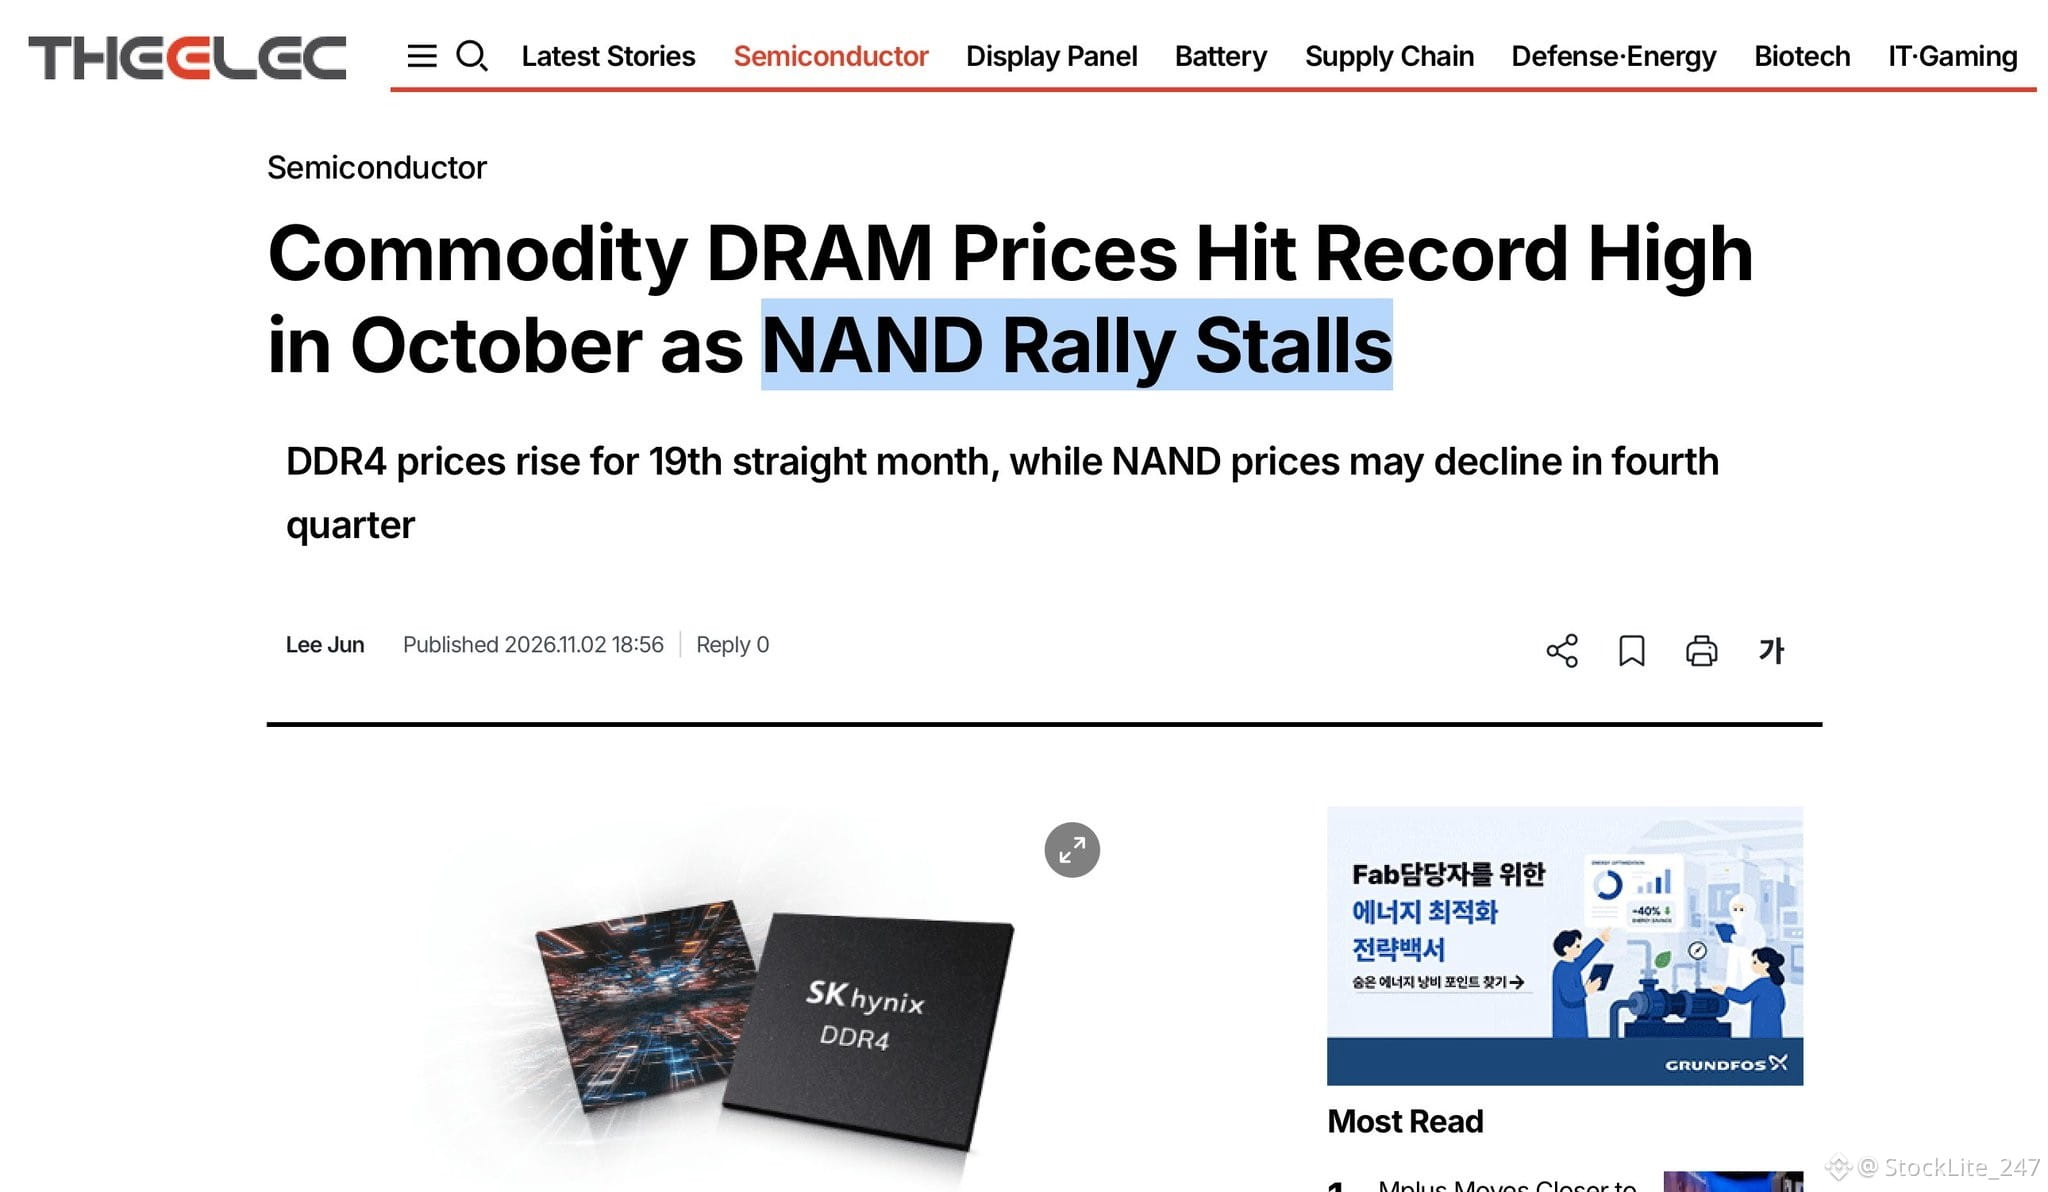
Die erste unveränderte NAND-Meldung seit etwa 21 Monaten und der erste monatliche Rückgang der koreanischen Chipexporte, während DRAM weiter zulegt, deuten auf eine Divergenz zwischen DRAM und NAND hin, die $SNDK vor $MU trifft.
Was ich beobachte, ist die Lücke zwischen DRAM- und NAND-lastigen Unternehmen. $MU besteht hauptsächlich aus DRAM und HBM und stellte für FQ1 etwa 61,5 Mrd. US-Dollar in Aussicht. SNDK kann sich nicht auf DRAM stützen.
Wenn NAND im vierten Quartal nachgibt, während DRAM weiter zulegt, entwickeln sich diese beiden Trades unterschiedlich.
Was ich beobachte, ist die Lücke zwischen DRAM- und NAND-lastigen Unternehmen. $MU besteht hauptsächlich aus DRAM und HBM und stellte für FQ1 etwa 61,5 Mrd. US-Dollar in Aussicht. SNDK kann sich nicht auf DRAM stützen.
Wenn NAND im vierten Quartal nachgibt, während DRAM weiter zulegt, entwickeln sich diese beiden Trades unterschiedlich.