SanDisks Umsatz übertrifft mit 11,03 Milliarden die Erwartungen, am Freitag trotzdem 13,5 % runter auf 1151
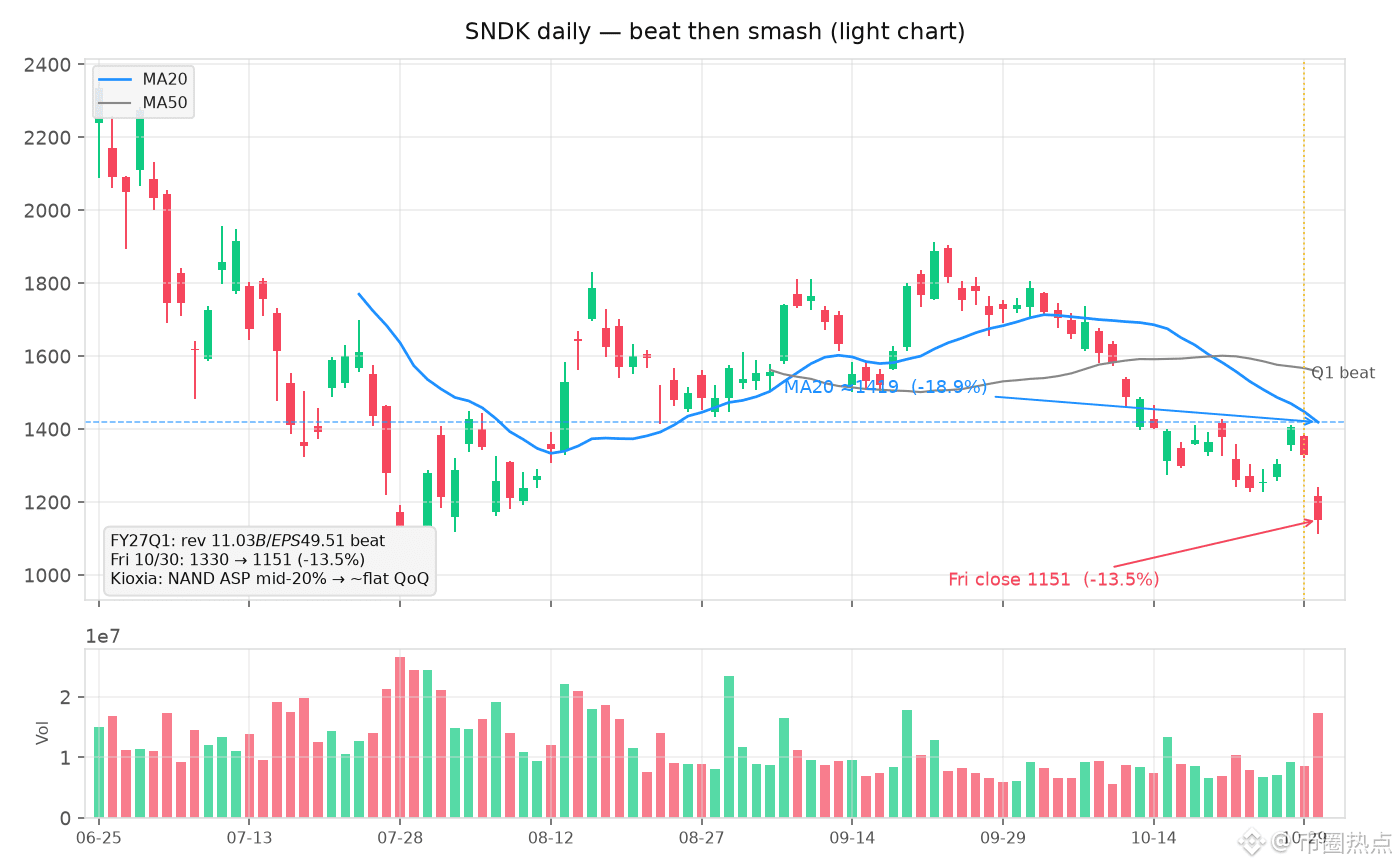
Was wir gesehen haben: SanDisks Umsatz im Geschäftsjahr 2027, Q1, lag bei 11,03 Milliarden US-Dollar, der Non-GAAP-EPS bei 49.51 – beide Werte über den Erwartungen. Die Q2-Prognose liegt beim Umsatz bei 12,2–12,6 Milliarden. Doch am Freitag schloss die Aktie im regulären Handel bei 1150.89 (Tagestief: 1115.16), rund 13,5 % im Minus. Sie liegt weiterhin etwa 19 % unter dem MA20 von ≈1419. Am selben Tag erklärte Kioxia, dass sich die NAND-Preiserhöhungen von rund 70 % im Vorquartal auf die mittleren 20 % verlangsamen und im nächsten Quartal nahezu unverändert bleiben dürften. Die Erzählung, dass der Höhepunkt der beschleunigten Preiserhöhungen erreicht sei, wog schwerer als die Quartalszahlen.
Meine Einschätzung: Das ist ein klassischer Fall von „Erwartungen übertroffen, Aktie trotzdem abgestraft“: Die Zahlen sind stark, doch der Markt handelt die nachlassende Dynamik bei den Preiserhöhungen – nicht einfach nur einen Mitabsturz mit Intel.
Was ich tue: Ich beobachte und greife nicht ins fallende Messer. Erst wenn die Aktie wieder über dem Schlusskurs vom Donnerstag von ≈1330 liegt, denke ich weiter. Fällt sie unter das Freitags-Tief von 1115, ist der Handel auf die zweite Ableitung des Speicherzyklus wohl noch nicht vorbei.
Was meint ihr: Ist das ein Zyklus-Höhepunkt oder wird KI-Speicher zu Unrecht abgestraft?
$SNDK $NVDA
#存储芯片 #美股
Was wir gesehen haben: SanDisks Umsatz im Geschäftsjahr 2027, Q1, lag bei 11,03 Milliarden US-Dollar, der Non-GAAP-EPS bei 49.51 – beide Werte über den Erwartungen. Die Q2-Prognose liegt beim Umsatz bei 12,2–12,6 Milliarden. Doch am Freitag schloss die Aktie im regulären Handel bei 1150.89 (Tagestief: 1115.16), rund 13,5 % im Minus. Sie liegt weiterhin etwa 19 % unter dem MA20 von ≈1419. Am selben Tag erklärte Kioxia, dass sich die NAND-Preiserhöhungen von rund 70 % im Vorquartal auf die mittleren 20 % verlangsamen und im nächsten Quartal nahezu unverändert bleiben dürften. Die Erzählung, dass der Höhepunkt der beschleunigten Preiserhöhungen erreicht sei, wog schwerer als die Quartalszahlen.
Meine Einschätzung: Das ist ein klassischer Fall von „Erwartungen übertroffen, Aktie trotzdem abgestraft“: Die Zahlen sind stark, doch der Markt handelt die nachlassende Dynamik bei den Preiserhöhungen – nicht einfach nur einen Mitabsturz mit Intel.
Was ich tue: Ich beobachte und greife nicht ins fallende Messer. Erst wenn die Aktie wieder über dem Schlusskurs vom Donnerstag von ≈1330 liegt, denke ich weiter. Fällt sie unter das Freitags-Tief von 1115, ist der Handel auf die zweite Ableitung des Speicherzyklus wohl noch nicht vorbei.
Was meint ihr: Ist das ein Zyklus-Höhepunkt oder wird KI-Speicher zu Unrecht abgestraft?
$SNDK $NVDA
#存储芯片 #美股