【01.11.2026 · Internbericht zu führender KI und Recheninfrastruktur】
【Zentrale Einschätzung】
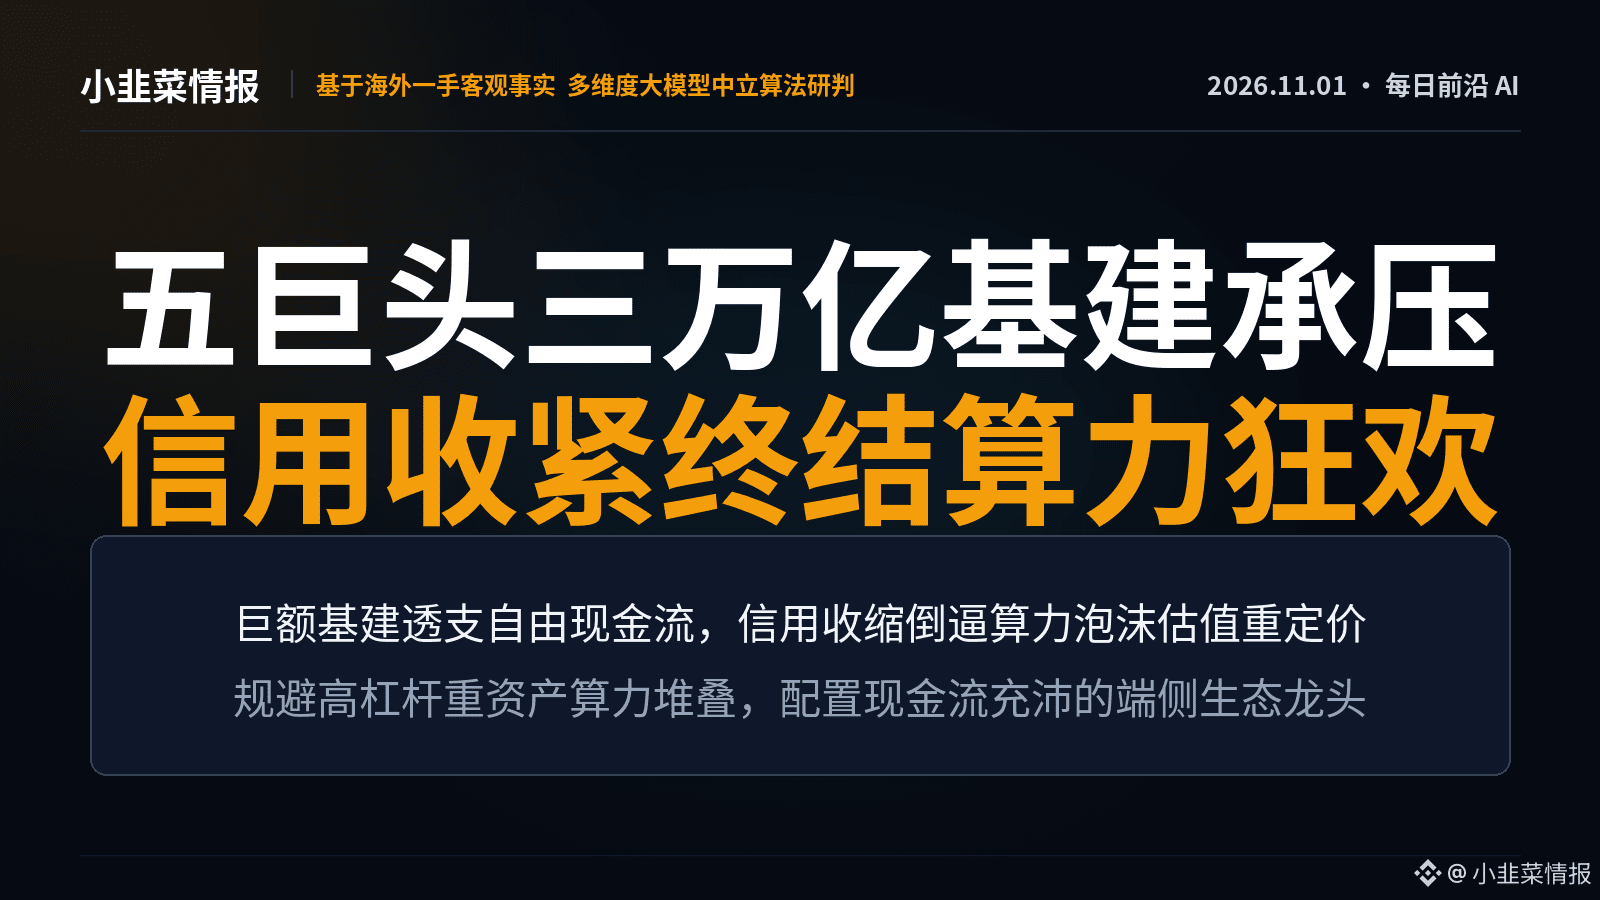
Die Infrastrukturzusagen der fünf größten Konzerne von insgesamt über drei Billionen US-Dollar lösen eine Krise beim freien Cashflow aus. S&P senkt den Ausblick für Meta, Cloud-Anbieter der zweiten Reihe im Rechensektor stoßen am Anleihemarkt auf verschlossene Türen, und die Finanzierung von OpenAI schrumpft um zehn Milliarden. Das Wettrüsten um Rechenkapazität prallt mit seiner aktiengetriebenen Erzählung auf die harten Grenzen der Verschuldung. Eine Expansion mit hohen Anlageinvestitionen und ohne eigene Cashflow-Generierung steht vor einer Bewertungskorrektur.
【Zentrale Entwicklungen und Ereignisse der letzten 24 Stunden】
• Die Sorge über die Rendite von KI-Investitionen wächst: Der Nasdaq-100 fiel im Oktober um 6,7 Prozent und verzeichnete damit den schwächsten Monat seit März 2025. Laut BlockBeats berichtete Bloomberg am 31. Oktober, dass die jüngsten Quartalszahlen der Tech-Giganten die Sorgen der Anleger über die Rendite von Investitionen in KI-Infrastruktur nicht zerstreuen konnten.
• Analyse: Eine mögliche Übernahme von Lumentum durch Marvell könnte erstmals einen umfassenden Kreislauf zwischen „Chips und Optik“ schaffen. Zum Zeitpunkt des Berichts lag die Marktkapitalisierung von Lumentum bei rund 83 Milliarden US-Dollar, die von Marvell bei rund 221 Milliarden US-Dollar.
• Anthropic steht auf dem Weg an die Nasdaq vor größeren Hürden: In dieser Woche belasteten die Prognosen der Hyperscaler die Technologieaktien und sorgten dafür, dass der Nasdaq-Index erstmals seit März drei Wochen in Folge Verluste verzeichnete.
【Antwort zur strategischen Allokation】
Positionen in Cloud-Anbietern der zweiten Reihe mit hoher Verschuldung und kapitalintensiven Unternehmen ohne eigene Cashflow-Generierung vollständig auflösen; taktisch auf Unternehmen mit reichlich Cashflow und gerätenaher KI setzen …
Exklusiven Zugang über den angehefteten Beitrag auf der Startseite: #AI #人工智能 #Rechenkapazität
【Zentrale Einschätzung】
Die Infrastrukturzusagen der fünf größten Konzerne von insgesamt über drei Billionen US-Dollar lösen eine Krise beim freien Cashflow aus. S&P senkt den Ausblick für Meta, Cloud-Anbieter der zweiten Reihe im Rechensektor stoßen am Anleihemarkt auf verschlossene Türen, und die Finanzierung von OpenAI schrumpft um zehn Milliarden. Das Wettrüsten um Rechenkapazität prallt mit seiner aktiengetriebenen Erzählung auf die harten Grenzen der Verschuldung. Eine Expansion mit hohen Anlageinvestitionen und ohne eigene Cashflow-Generierung steht vor einer Bewertungskorrektur.
【Zentrale Entwicklungen und Ereignisse der letzten 24 Stunden】
• Die Sorge über die Rendite von KI-Investitionen wächst: Der Nasdaq-100 fiel im Oktober um 6,7 Prozent und verzeichnete damit den schwächsten Monat seit März 2025. Laut BlockBeats berichtete Bloomberg am 31. Oktober, dass die jüngsten Quartalszahlen der Tech-Giganten die Sorgen der Anleger über die Rendite von Investitionen in KI-Infrastruktur nicht zerstreuen konnten.
• Analyse: Eine mögliche Übernahme von Lumentum durch Marvell könnte erstmals einen umfassenden Kreislauf zwischen „Chips und Optik“ schaffen. Zum Zeitpunkt des Berichts lag die Marktkapitalisierung von Lumentum bei rund 83 Milliarden US-Dollar, die von Marvell bei rund 221 Milliarden US-Dollar.
• Anthropic steht auf dem Weg an die Nasdaq vor größeren Hürden: In dieser Woche belasteten die Prognosen der Hyperscaler die Technologieaktien und sorgten dafür, dass der Nasdaq-Index erstmals seit März drei Wochen in Folge Verluste verzeichnete.
【Antwort zur strategischen Allokation】
Positionen in Cloud-Anbietern der zweiten Reihe mit hoher Verschuldung und kapitalintensiven Unternehmen ohne eigene Cashflow-Generierung vollständig auflösen; taktisch auf Unternehmen mit reichlich Cashflow und gerätenaher KI setzen …
Exklusiven Zugang über den angehefteten Beitrag auf der Startseite: #AI #人工智能 #Rechenkapazität