美股正在给 AI 狂热重新定价。
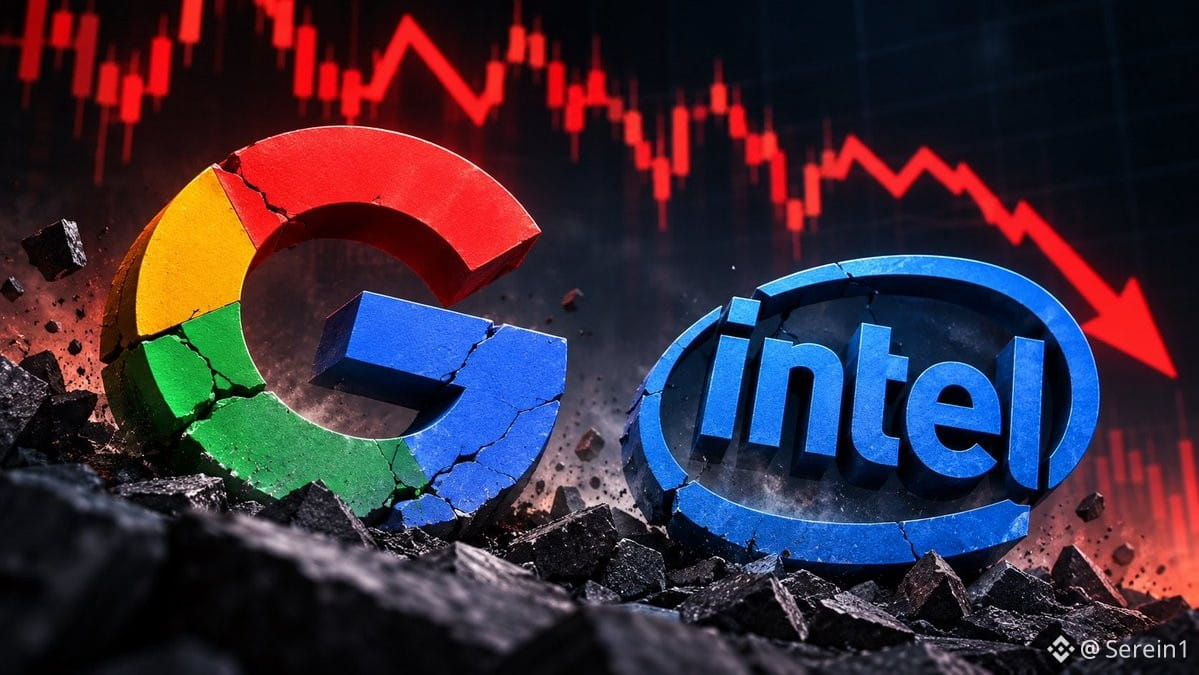
Alphabet 财报后股价一度暴跌近 12%,市值蒸发近 5000 亿美元;英特尔更是单日暴跌 28.58%,创下 1970 年代以来最差单日表现,美国政府持有的英特尔股份一天浮亏约 120 亿美元。
但这两家公司面临的问题并不相同。
Alphabet 的问题是:营收仍在高速增长,但市场开始担心 AI 基础设施投入过大,盈利能力和自由现金流能否跟上。AI 业务的增长故事还在,但投资者不再愿意只为增长买单。
英特尔则是另一种困境:PC 市场复苏不及预期,第四季度营收指引仅 150 亿至 160 亿美元,低于市场预期的 171 亿美元,调整后每股收益也只有 0.25 美元,远低于预期的 0.43 美元。再叠加以色列晶圆厂事故带来的供应链冲击,基本面压力进一步放大。
一个是 AI 投入太大,市场开始追问回报;一个是传统业务承压,转型仍未兑现。
这其实反映了当前美股最重要的变化:市场不再为 AI 故事无条件买单,而是开始要求每一美元资本开支都拿出相应的回报。
过去,AI 投资规模越大,越容易获得估值溢价;现在,投入越大,反而越需要证明自己能够赚钱。
AI 长期趋势或许没有改变,但美股的估值逻辑正在改变。下一阶段,市场可能不再奖励谁最敢烧钱,而是奖励谁能真正把 AI 变成利润。
$GOOGL
Alphabet 财报后股价一度暴跌近 12%,市值蒸发近 5000 亿美元;英特尔更是单日暴跌 28.58%,创下 1970 年代以来最差单日表现,美国政府持有的英特尔股份一天浮亏约 120 亿美元。
但这两家公司面临的问题并不相同。
Alphabet 的问题是:营收仍在高速增长,但市场开始担心 AI 基础设施投入过大,盈利能力和自由现金流能否跟上。AI 业务的增长故事还在,但投资者不再愿意只为增长买单。
英特尔则是另一种困境:PC 市场复苏不及预期,第四季度营收指引仅 150 亿至 160 亿美元,低于市场预期的 171 亿美元,调整后每股收益也只有 0.25 美元,远低于预期的 0.43 美元。再叠加以色列晶圆厂事故带来的供应链冲击,基本面压力进一步放大。
一个是 AI 投入太大,市场开始追问回报;一个是传统业务承压,转型仍未兑现。
这其实反映了当前美股最重要的变化:市场不再为 AI 故事无条件买单,而是开始要求每一美元资本开支都拿出相应的回报。
过去,AI 投资规模越大,越容易获得估值溢价;现在,投入越大,反而越需要证明自己能够赚钱。
AI 长期趋势或许没有改变,但美股的估值逻辑正在改变。下一阶段,市场可能不再奖励谁最敢烧钱,而是奖励谁能真正把 AI 变成利润。
$GOOGL