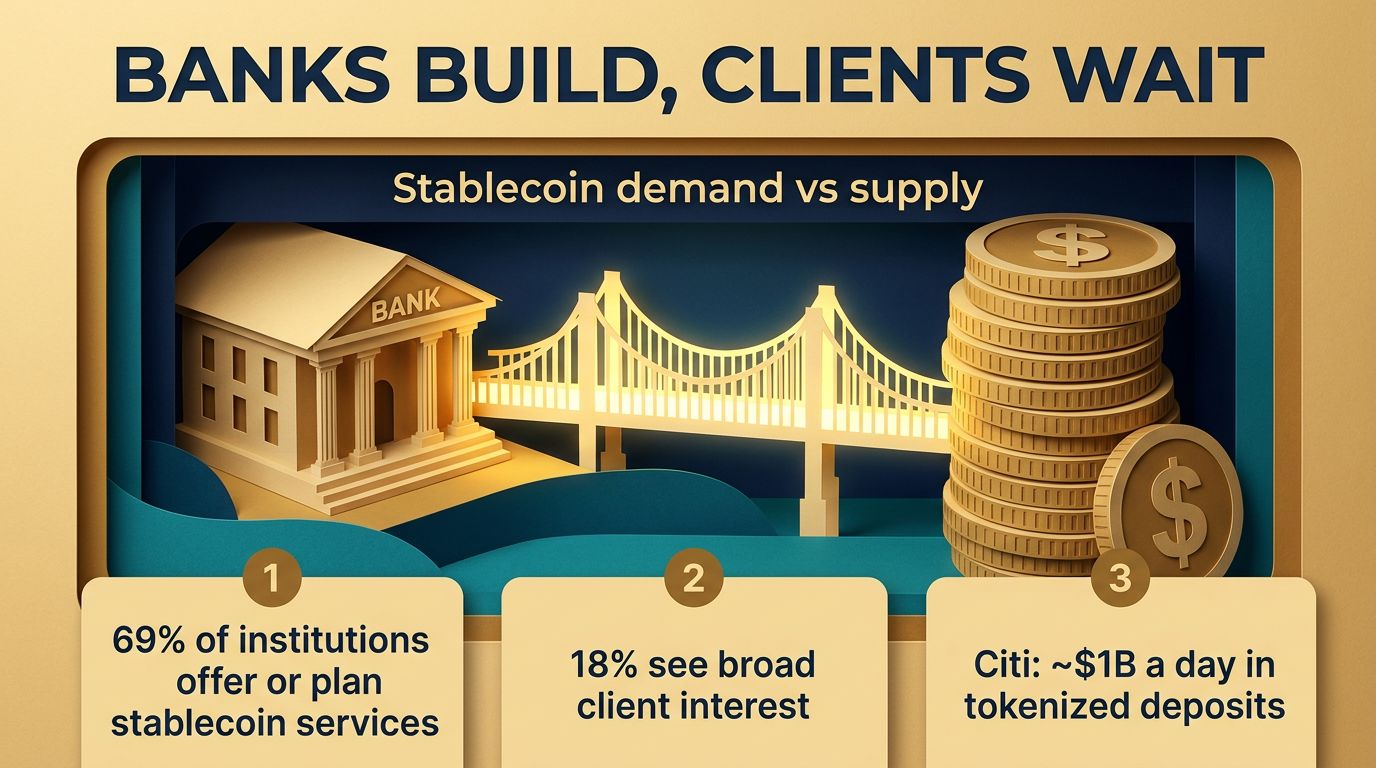
69 % der Banken bauen Stablecoin-Dienste auf. Nur 18 % sagen, dass viele Kunden tatsächlich danach fragen.
Diese Lücke geht aus der Blockchain-Zahlungsumfrage von EY-Parthenon aus dem Oktober hervor (383 Unternehmen, 138 Finanzinstitute, durchgeführt im Juli und August, laut dem Bericht von Coindoo). Unter den Finanzinstituten bieten 18 % bereits Stablecoin-Dienste an, weitere 51 % planen dies innerhalb der nächsten zwei Jahre. Dennoch geben 82 % an, dass höchstens ein Viertel ihrer Kunden Interesse gezeigt hat.
Warum baut man dem Bedarf voraus? Laut der Analyse von EY ist die wettbewerbliche Differenzierung ein wichtigerer Antrieb als Umsätze. Niemand möchte die Bank sein, die zu spät kommt.
Das aufschlussreichste Detail: Das einzige aktive Bankprodukt mit veröffentlichtem regelmäßigem Transaktionsvolumen ist Citi Token Services. Hunderte Kunden bewegen damit täglich knapp 1 Milliarde Dollar. Dabei kommen jedoch tokenisierte Einlagen zum Einsatz, keine öffentlichen Stablecoins. Der CEO von Citi sagte, dass die Tokenisierung von Einlagen unter den Kunden des Unternehmens schneller wächst als die Nutzung von Stablecoins. Und bei Spring by Citi zahlt der Käufer in Stablecoins, Coinbase tauscht sie um und der Händler erhält Dollar auf ein normales Bankkonto. Der Händler kommt nie mit einem Token in Berührung.
Auch die Aufsichtsbehörden werden aktiv. Die EBA wird ab dem 12. November die Reserven und die Liquidität von USDC direkt beaufsichtigen – als ersten gemäß MiCA als „bedeutend“ eingestuften E-Geld-Token.
Risikoprüfung: Die Umfrage erfasst nur Organisationen, die bereits mit Blockchain-Zahlungen vertraut sind. Sie bildet also einen engagierten Teil des Marktes ab, nicht den gesamten Markt. Als „Interesse“ zählen Kunden, die danach gefragt haben, nicht tatsächlich bewegte Geldbeträge. Und Transaktionsvolumen ist nicht gleich Umsatz.
Fazit: Stablecoins könnten alltägliche Nutzer zuerst über Banken erreichen – unauffällig und hinter dem Bezahlvorgang.
Glaubst du, dass Banken bei Stablecoin-Zahlungen die Nase vorn haben werden, oder behalten krypto-native Apps ihren Vorsprung? Schreib es unten in die Kommentare.
#Stablecoins #Payments #USDC
Keine Finanzberatung.