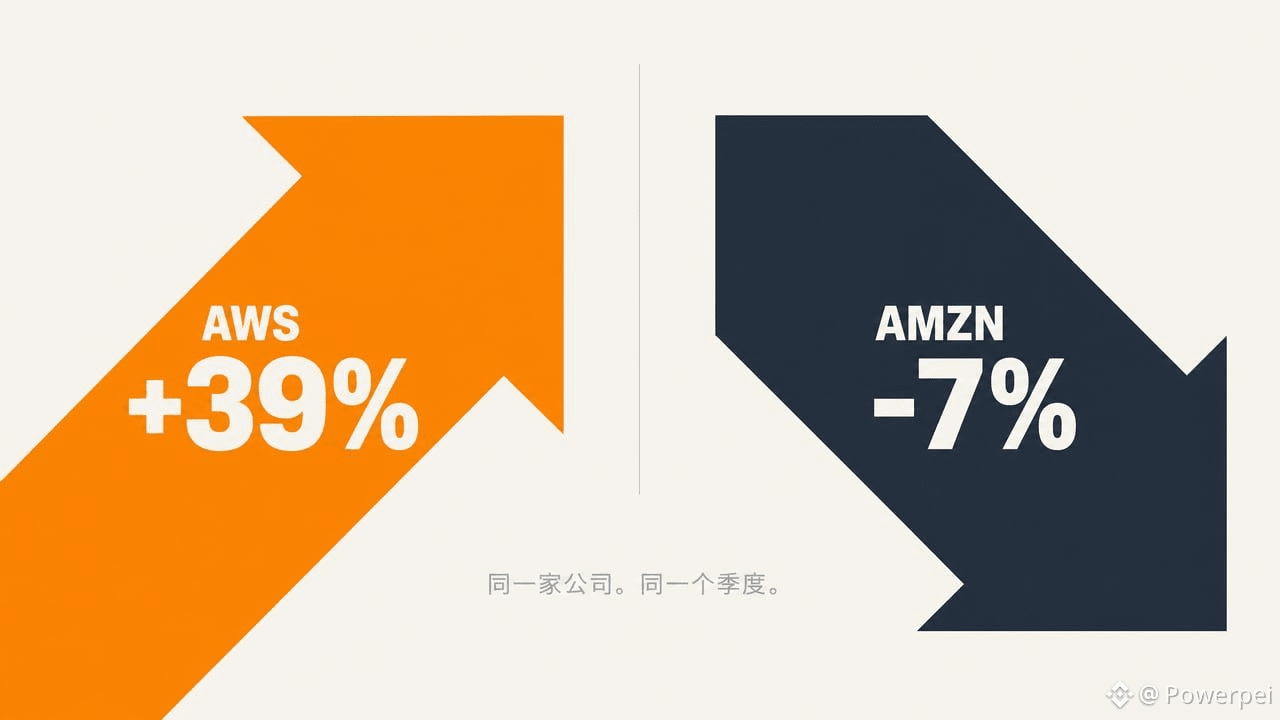

Amazon fiel nachbörslich um 7 %
Am Tag zuvor fiel Alphabet um 13 %
Die Schlussfolgerung ist dieselbe: KI ist zu teuer
Doch in den Geschäftszahlen fiel mir eine andere Zeile auf
In diesem Quartal haben Meta und OpenAI Verträge mit AWS abgeschlossen
Wer KI entwickelt, kauft immer schneller Rechenleistung
Die Börse straft Unternehmen ab, die Rechenleistung verkaufen
Diese beiden Gruppen ticken unterschiedlich
Der Markt schaut auf Quartale, die Kunden auf 2027
——
AWS: 46 Mrd., +39 %, das schnellste Wachstum seit fast fünf Jahren
Marge: 13,9 %, ein Rekordhoch
Ein Unternehmen, das jährlich 220 Mrd. an Capex ausgibt, erzielt weiterhin Rekordmargen
Das Geld ist ausgegeben – und kommt auch wieder herein
Zum Vergleich: Alphabet
Google Cloud hat sich verdoppelt, aber die Suchanzeigen legten nur um 10,5 % zu, der Gewinn sank um 25 %
Google gibt Geld für den Aufbau von KI aus, und die KI nagt an seinem profitabelsten Geschäft
Bei Amazon ist die Lage viel eindeutiger
Amazon ist einfach der Vermieter. Die Mieter erweitern ihre Mietverträge, und das angestammte Geschäft des Vermieters wird von den Mietern nicht bedroht
Dieser Unterschied spiegelt sich im Aktienkurs vorerst nicht wider
——
Der freie Cashflow liegt bei -42,4 Mrd. Jassy sagte, der Capex 2027 werde „deutlich höher“ sein
Der Druck ist da
Der Markt will sehen, dass der Cashflow zurückkommt – das ist völlig nachvollziehbar
Doch es gibt zwei Arten von Wendepunkten
Wenn die Nachfrage ihren Höhepunkt erreicht hat und niemand für die getätigten Ausgaben aufkommt, ist das ein echtes Problem
Wenn die Nachfrage anzieht, Verträge abgeschlossen werden und es nur Zeit braucht, bis der Cashflow wieder positiv ist, ist das etwas anderes
AWS-Wachstum von 39 %, Vertragsabschlüsse mit führenden Kunden, Rekordmargen
All das deutet auf Letzteres hin
Wer urteilt besser: die Börse oder die AWS-Kunden? Eine Seite wird ihre Einschätzung korrigieren müssen.
Fällt das AWS-Wachstum im nächsten Quartal unter 30 %, nehme ich alle meine Einschätzungen zurück
Die Angaben beruhen auf den offiziellen Geschäftszahlen und stellen keine Anlageberatung dar. DYOR.
#美股财报季