🚨 Die Nachfrage nach KI ist real. Doch die jüngsten Ergebnisse von Microsoft, Google und Amazon zeigen: Sie in Geld umzuwandeln, ist eine ganz andere Herausforderung.
#earningsseason
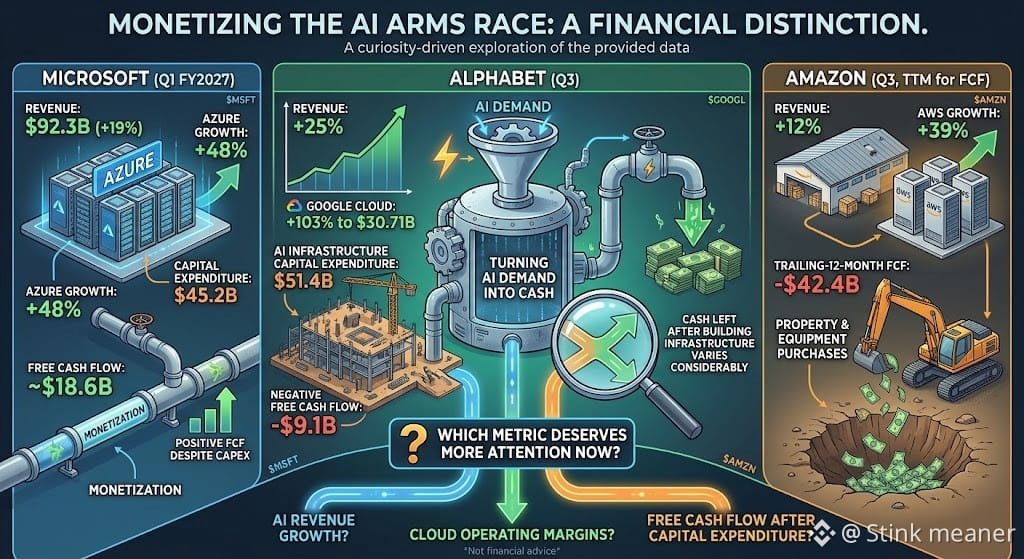
Microsoft meldete für Q1 des Geschäftsjahres 2027 einen Umsatz von 92,3 Mrd. $, ein Plus von 19 %, während Azure um 48 % zulegte. Der freie Cashflow lag im Quartal trotz Investitionen von 45,2 Mrd. $ bei etwa 18,6 Mrd. $.
Der Umsatz von Alphabet stieg im dritten Quartal um 25 %, wobei Google Cloud um 103 % auf 30,71 Mrd. $ wuchs. Der freie Cashflow fiel im Quartal jedoch mit 9,1 Mrd. $ ins Minus, während die Investitionen 51,4 Mrd. $ erreichten.
Der Umsatz von Amazon stieg im dritten Quartal um 12 %, während AWS um 39 % zulegte. Der freie Cashflow der letzten zwölf Monate sank jedoch auf minus 42,4 Mrd. $, da die Ausgaben für Sachanlagen und Ausrüstung stark anstiegen.
Der entscheidende Unterschied: Die KI-Infrastruktur sorgt für erhebliche Nachfrage, aber der nach ihrem Aufbau verbleibende Cashflow fällt sehr unterschiedlich aus.
Die Zeiträume sind nicht identisch: Die oben genannten Zahlen von Microsoft und Alphabet beziehen sich auf ein Quartal, während Amazons Zahl zum freien Cashflow einen Zeitraum von zwölf Monaten abdeckt.
Meine Einschätzung: Anleger unterscheiden zunehmend zwischen Unternehmen, die KI zu Geld machen und gleichzeitig ihre Expansion finanzieren können, und solchen, deren Infrastrukturkosten den erwirtschafteten Cashflow aufzehren.
Welche Kennzahl verdient derzeit mehr Aufmerksamkeit: das Wachstum der KI-Umsätze, die operativen Margen im Cloud-Geschäft oder der freie Cashflow nach Investitionen?
Keine Finanzberatung.
$MSFT $GOOGL $AMZN
#EarningsSeason #Aİ #cloudcomputing #BoEOpensConsultationOnTokenizedCollateralForClearing