Die „KI-Party“ an den US-Börsen wird nun endlich vor Gericht gestellt.
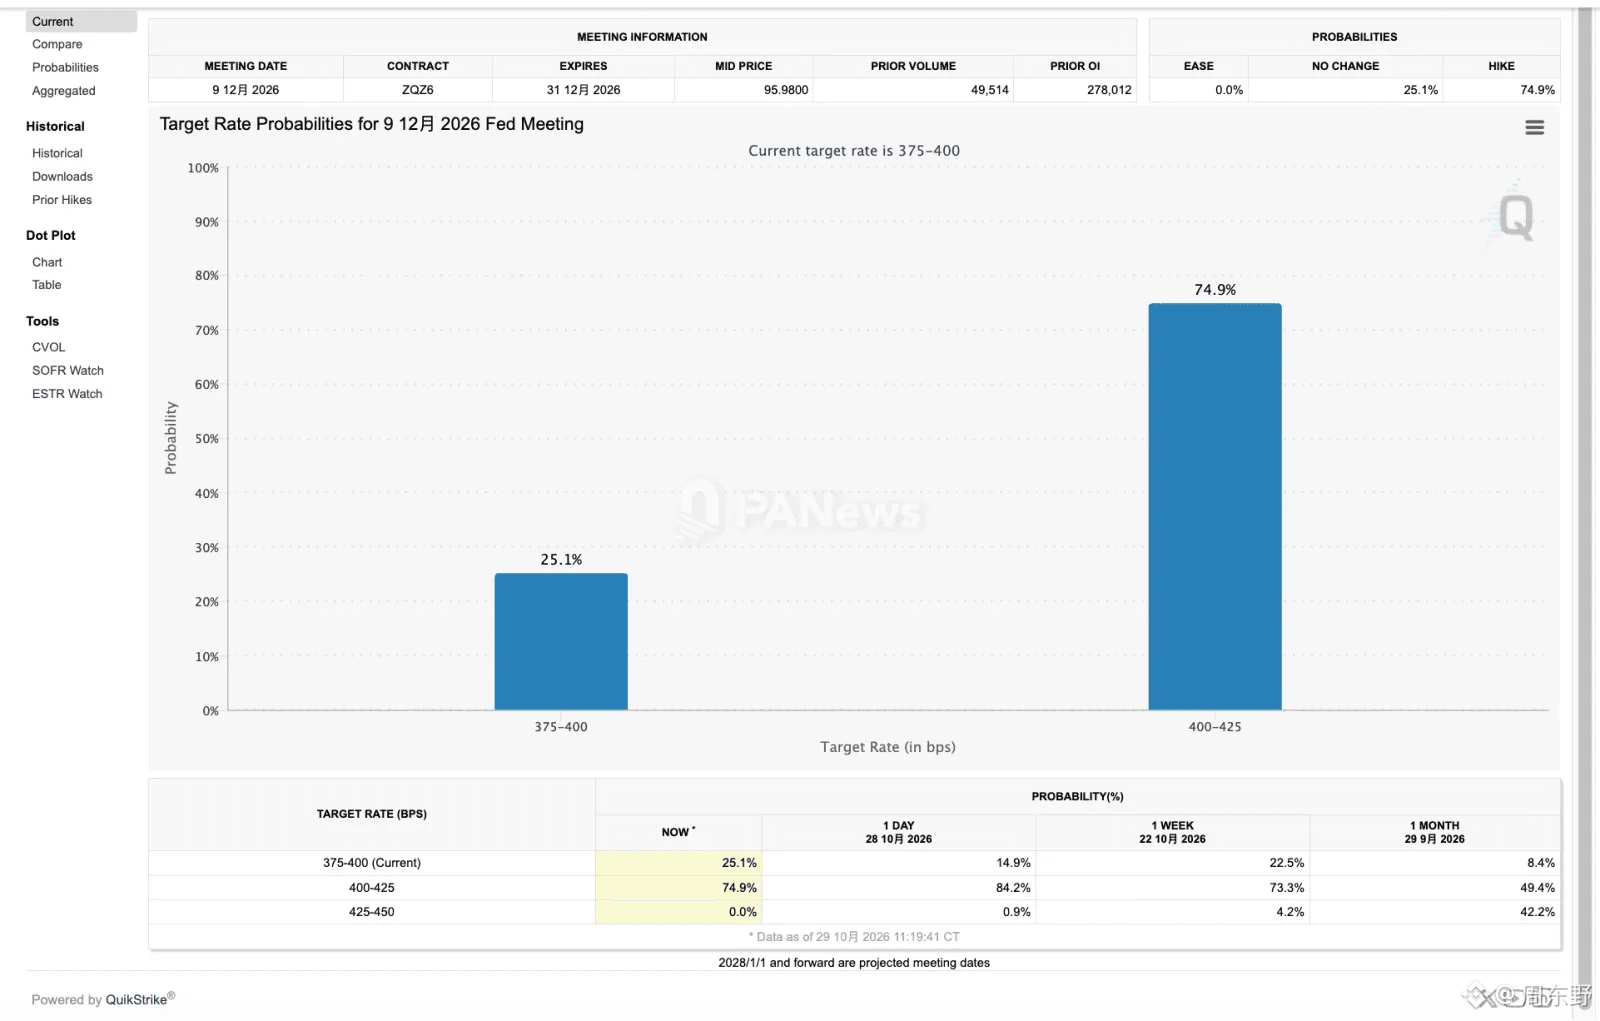
Gestern hat die US-Staatsverschuldung im Verhältnis zum BIP offiziell die kritische 100-Prozent-Marke überschritten. Damit ist der letzte Ausweg für die Fed, Tech-Aktien durch hemmungsloses Gelddrucken aufzufangen, endgültig versperrt. Das Ergebnis haben alle gesehen: Der Nasdaq wurde direkt abverkauft, Microsoft, Meta und sogar Nvidia wurden massiv abgestoßen.
Klar gesagt: Das Kapital ist endlich aus der Euphorie des „Geschichten-Erzählens anhand von Folien“ aufgewacht und beginnt, die Rechnung genau durchzugehen.
Bisher glaubten alle, große Sprachmodelle seien unersättliche Geldschlucker und man müsse nur Rechenleistung kaufen, um damit Geld zu verdienen. Doch die brutale Realität sieht anders aus: Microsofts Investitionsausgaben (Capital Expenditures) überstiegen in einem einzigen Quartal 20 Milliarden US-Dollar, Meta wettete massiv auf KI-Hardware – doch die daraus erzielten Umsätze reichen nicht einmal aus, um die Abschreibungen auf die Hardware zu decken.
Die Spielregeln an den Kapitalmärkten haben sich geändert.
In den vergangenen zwei Jahren galt: „Blind auf den Spielraum bei den Capex setzen und die Zukunftserwartungen kaufen.“ In den kommenden sechs Monaten will der Markt nur noch drei Dinge sehen: Cashflow, freien Cashflow und verdammt noch mal Cashflow.
Wenn die Renditen von US-Staatsanleihen durch die hohe Verschuldung künstlich in die Höhe getrieben werden und der risikofreie Zinssatz erschreckend hoch ist, werden die Bewertungen aller Tech-Unternehmen, die keine eigene Ertragskraft vorweisen können und ihre Rechenkapazitäten nur durch Schuldenaufnahme und Verwässerung ihrer Anteile finanzieren, nach der Logik fauler Kredite erneut mit einem Abschlag bewertet.
Deshalb suchen Smart Money und institutionelle Anleger derzeit fieberhaft nach „praktischer KI-Infrastruktur mit positivem Nettocashflow“ – nicht danach, wie raffiniert sie ihre Modelle abstimmt, sondern danach, wie viele echte Stablecoins/USD sie ihren Nutzern täglich abnehmen kann, um sich über Wasser zu halten.
Die KI ist nicht tot. Tot ist die aufgeblähte Erzählung, die von der Erwartung sinkender Fed-Zinsen lebte.
Sobald die makroökonomische Liquidität als Stütze wegfällt, wird der Markt die ehrlichste Antwort darauf geben, wer nackt schwimmt und wer über echte Bargeldströme verfügt.
#美国中期选举倒计时,美股博弈窗口已开启?