SanDisk will auch im nächsten Quartal weiter wachsen, und die hohen Margen sind noch nicht vom Tisch
In SanDisks aktuellem Geschäftsbericht ist das Geschäft mit Privatkunden im Quartalsvergleich um 29 % zurückgegangen. Das konnte das Wachstum des Gesamtkonzerns jedoch nicht bremsen.
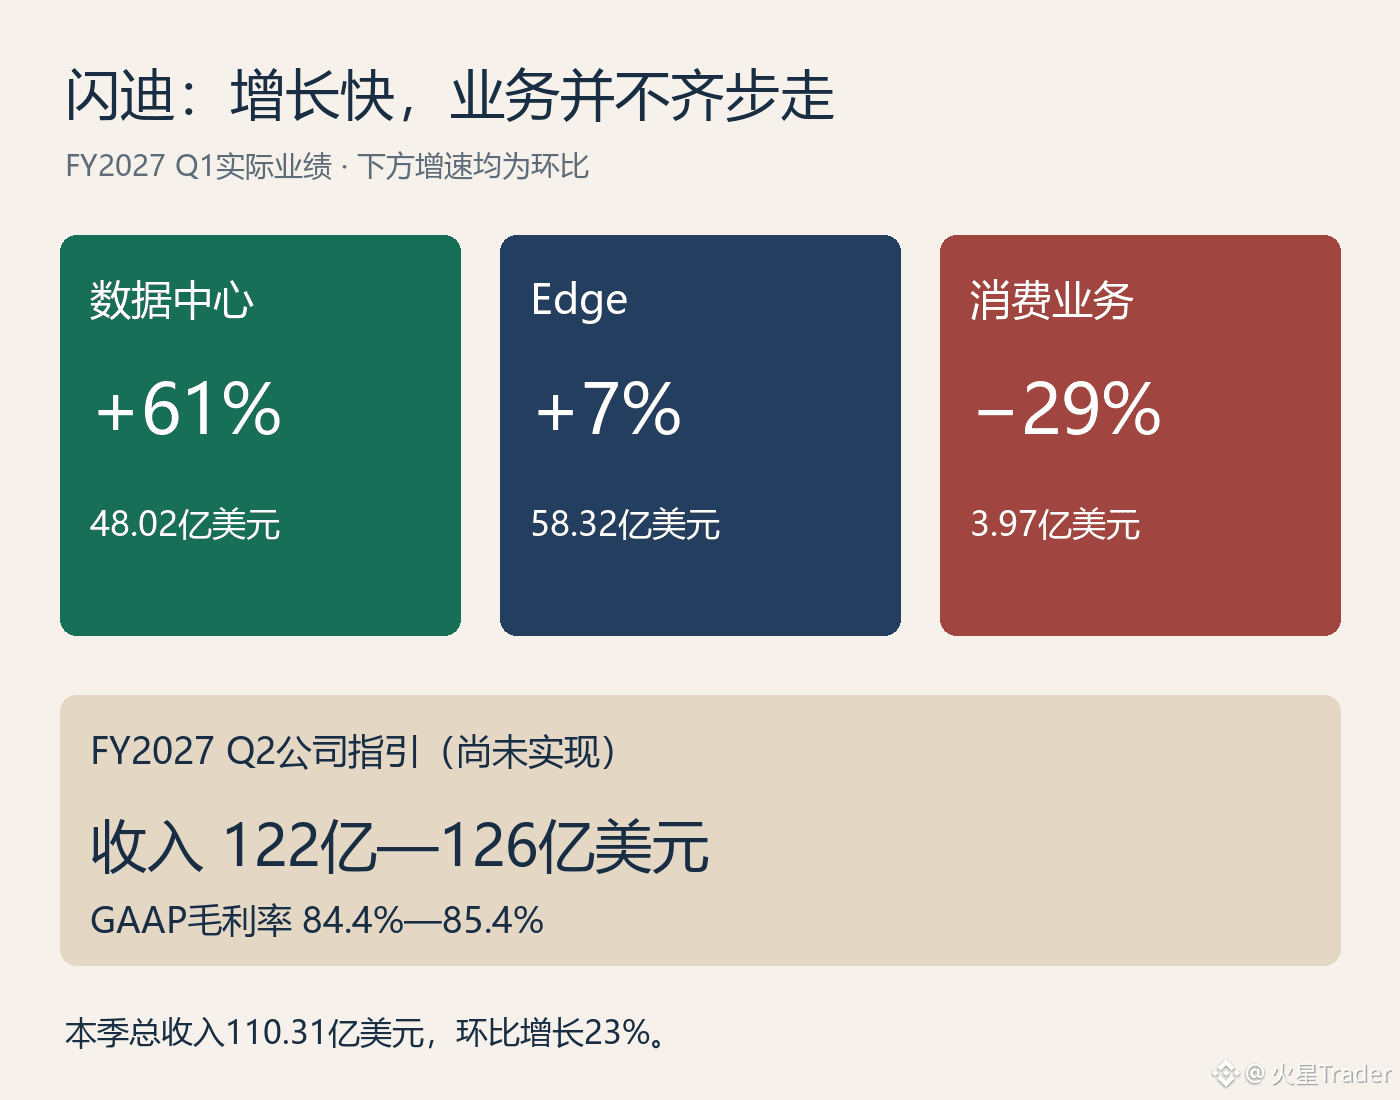
Der Grund ist einfach: Das Privatkundengeschäft erzielte in diesem Quartal nur 397 Millionen US-Dollar Umsatz, während das Rechenzentrumsgeschäft bereits 4,802 Milliarden US-Dollar erreichte und im Quartalsvergleich um 61 % zulegte. Der Konzernumsatz belief sich auf 11,031 Milliarden US-Dollar – 23 % mehr als im Vorquartal. Wer nur auf den Rückgang im Privatkundengeschäft schaut, übersieht das Geschäft, das die Zahlen tatsächlich antreibt.
Für das nächste Quartal stellt das Unternehmen einen Umsatz von 12,2 bis 12,6 Milliarden US-Dollar in Aussicht. Die erwartete GAAP-Bruttomarge liegt bei 84,4 bis 85,4 %. In diesem Quartal betrug die Bruttomarge 85 %, und das Unternehmen hat keinen unmittelbaren Rückgang der hohen Margen in Aussicht gestellt.
Deshalb beurteile ich SanDisks Geschäftsentwicklung weiterhin eher positiv. Das Wachstum im Rechenzentrumsgeschäft hat bereits eine beachtliche Größenordnung erreicht, und auch die Umsatzprognose für das nächste Quartal steigt weiter. Die Schwäche im Privatkundengeschäft ist real, reicht derzeit aber nicht aus, um daraus abzuleiten, dass SanDisks Wachstum vor einer Kehrtwende steht.
Beim Cashflow gab es einen Rückgang: Der operative Cashflow betrug in diesem Quartal 6,363 Milliarden US-Dollar, nach 7,126 Milliarden US-Dollar im Vorquartal. Diese Veränderung muss sich in den kommenden Quartalen erklären. Ein Rückgang in nur einem Quartal reicht noch nicht aus, um auf Probleme beim Zahlungseingang zu schließen.
Zudem kündigte das Unternehmen einen Aktiensplit im Verhältnis 1:8 an. Voraussichtlich ab dem 20. des nächsten Monats wird die Aktie auf Basis des Splits gehandelt. Ein Aktiensplit kann den Kurs je Aktie verändern, nicht aber den Unternehmenswert. Das Gewicht dieses Geschäftsberichts liegt weiterhin bei den Umsätzen im Rechenzentrumsgeschäft und der Aussicht auf hohe Margen im nächsten Quartal.
In SanDisks aktuellem Geschäftsbericht ist das Geschäft mit Privatkunden im Quartalsvergleich um 29 % zurückgegangen. Das konnte das Wachstum des Gesamtkonzerns jedoch nicht bremsen.
Der Grund ist einfach: Das Privatkundengeschäft erzielte in diesem Quartal nur 397 Millionen US-Dollar Umsatz, während das Rechenzentrumsgeschäft bereits 4,802 Milliarden US-Dollar erreichte und im Quartalsvergleich um 61 % zulegte. Der Konzernumsatz belief sich auf 11,031 Milliarden US-Dollar – 23 % mehr als im Vorquartal. Wer nur auf den Rückgang im Privatkundengeschäft schaut, übersieht das Geschäft, das die Zahlen tatsächlich antreibt.
Für das nächste Quartal stellt das Unternehmen einen Umsatz von 12,2 bis 12,6 Milliarden US-Dollar in Aussicht. Die erwartete GAAP-Bruttomarge liegt bei 84,4 bis 85,4 %. In diesem Quartal betrug die Bruttomarge 85 %, und das Unternehmen hat keinen unmittelbaren Rückgang der hohen Margen in Aussicht gestellt.
Deshalb beurteile ich SanDisks Geschäftsentwicklung weiterhin eher positiv. Das Wachstum im Rechenzentrumsgeschäft hat bereits eine beachtliche Größenordnung erreicht, und auch die Umsatzprognose für das nächste Quartal steigt weiter. Die Schwäche im Privatkundengeschäft ist real, reicht derzeit aber nicht aus, um daraus abzuleiten, dass SanDisks Wachstum vor einer Kehrtwende steht.
Beim Cashflow gab es einen Rückgang: Der operative Cashflow betrug in diesem Quartal 6,363 Milliarden US-Dollar, nach 7,126 Milliarden US-Dollar im Vorquartal. Diese Veränderung muss sich in den kommenden Quartalen erklären. Ein Rückgang in nur einem Quartal reicht noch nicht aus, um auf Probleme beim Zahlungseingang zu schließen.
Zudem kündigte das Unternehmen einen Aktiensplit im Verhältnis 1:8 an. Voraussichtlich ab dem 20. des nächsten Monats wird die Aktie auf Basis des Splits gehandelt. Ein Aktiensplit kann den Kurs je Aktie verändern, nicht aber den Unternehmenswert. Das Gewicht dieses Geschäftsberichts liegt weiterhin bei den Umsätzen im Rechenzentrumsgeschäft und der Aussicht auf hohe Margen im nächsten Quartal.