Das Wachstum von Amazons AWS ist stark, doch die Cashflow-Entwicklung des Konzerns verläuft in eine andere Richtung.
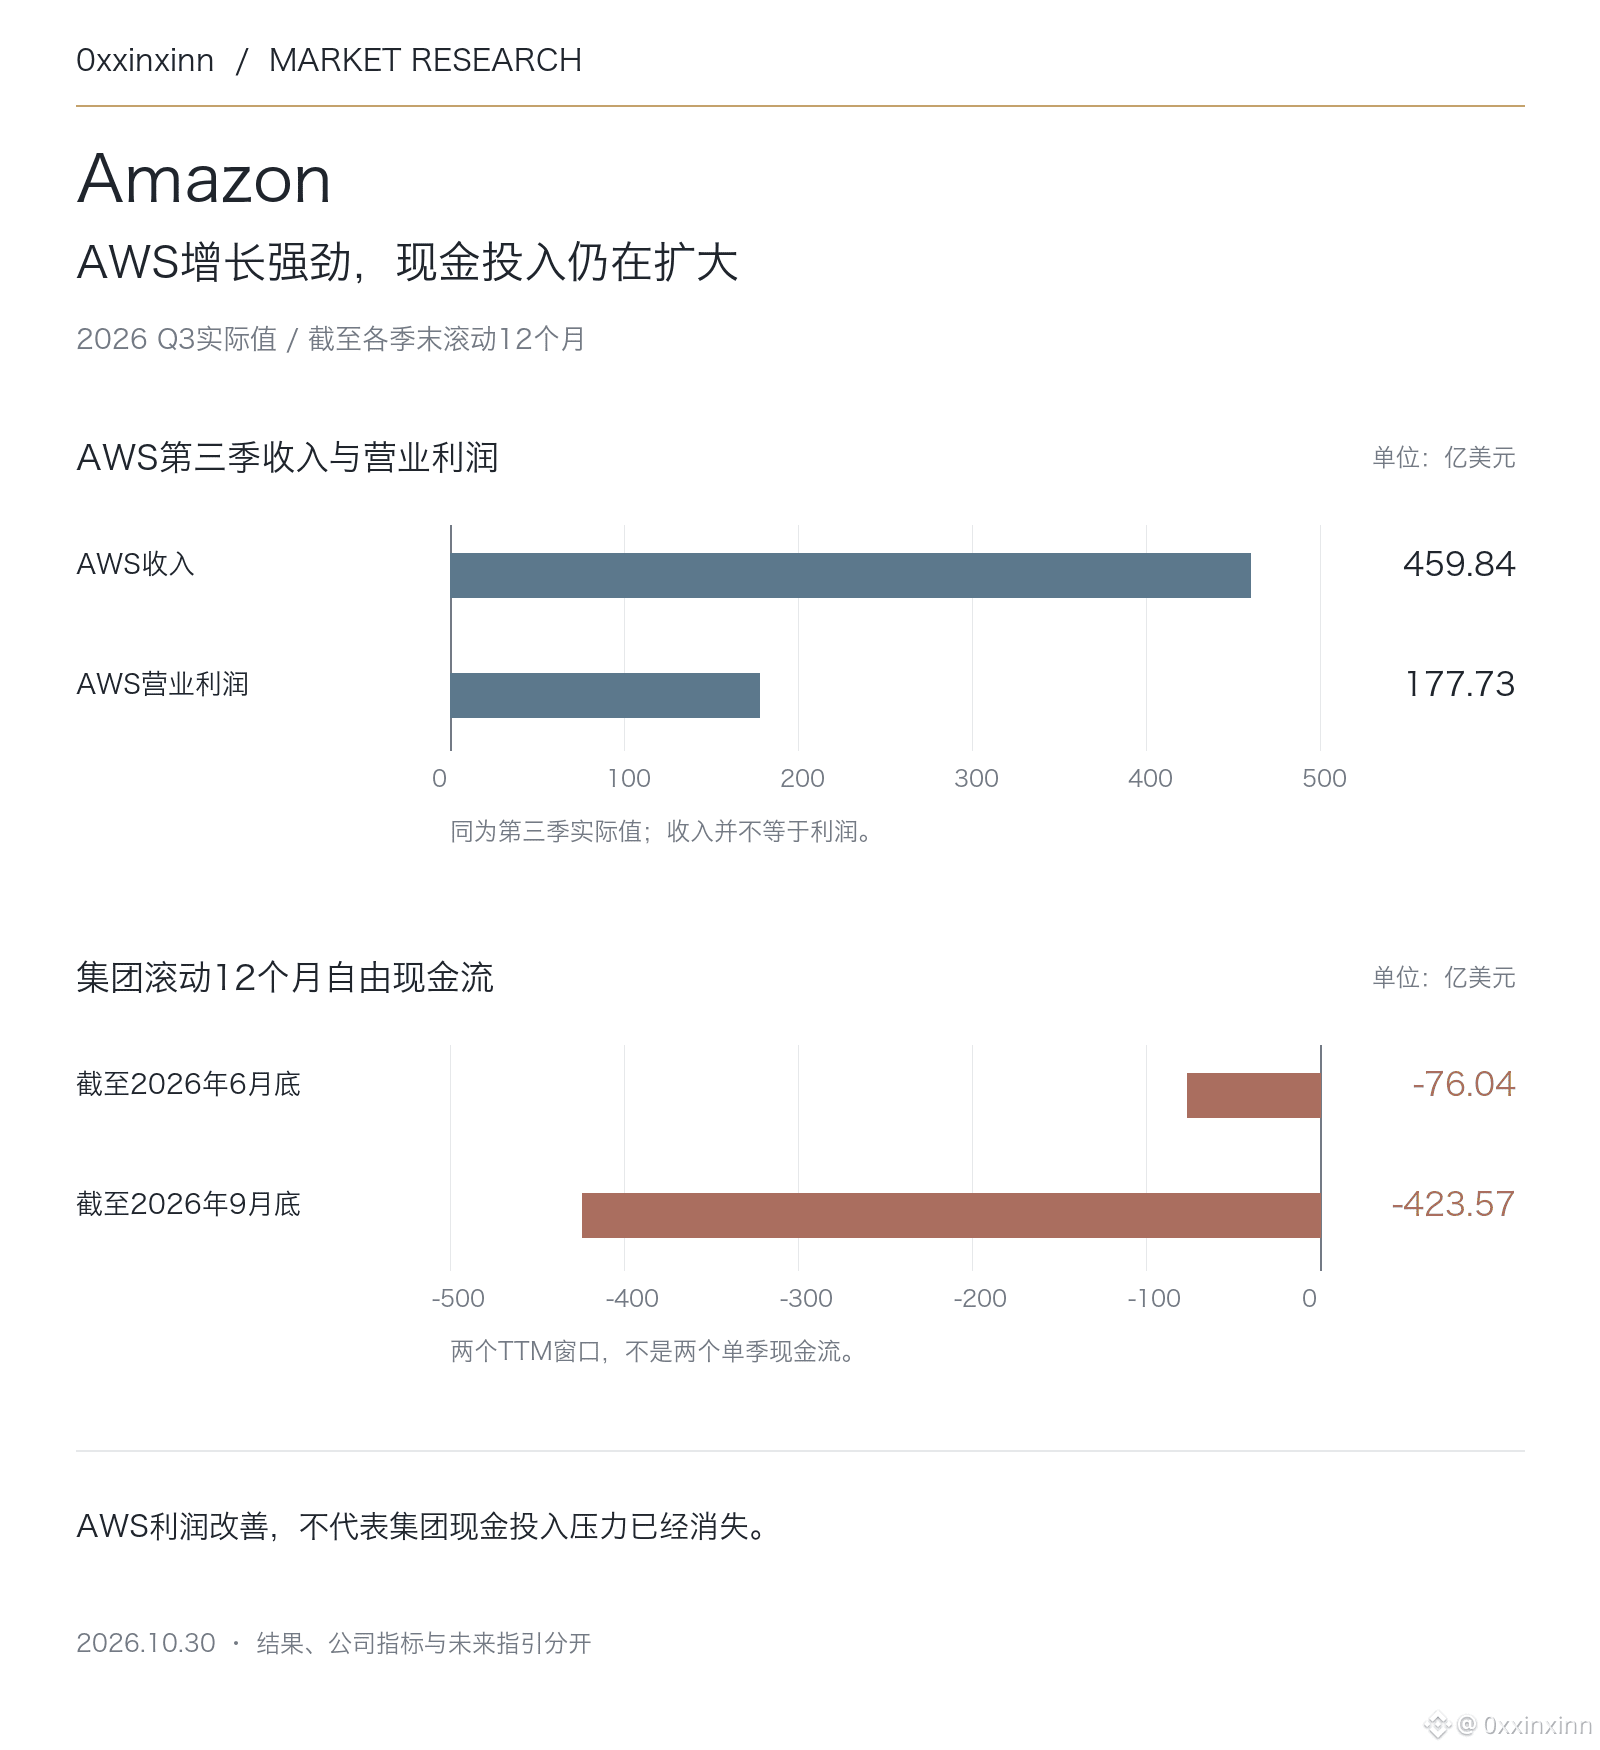
Im dritten Quartal 2026 erzielte AWS einen Umsatz von 45,984 Milliarden US-Dollar, ein Plus von 39,3 % gegenüber dem Vorjahr; der operative Gewinn belief sich auf 17,773 Milliarden US-Dollar. Die operative Marge des Konzerns stieg auf 13,9 %. Der Free Cashflow der letzten zwölf Monate bis Ende September lag jedoch bei minus 42,36 Milliarden US-Dollar und weitete sich damit gegenüber dem Minus von 7,60 Milliarden US-Dollar bis Ende Juni deutlich aus. Es handelt sich um zwei rollierende Zwölfmonatszeiträume – nicht darum, dass im dritten Quartal allein 42,36 Milliarden US-Dollar verbrannt wurden.
Im selben rollierenden Zwölfmonatszeitraum belief sich der operative Cashflow auf 168,3 Milliarden US-Dollar, während die Nettoinvestitionen in Sachanlagen 210,66 Milliarden US-Dollar betrugen. Das Wachstum bringt Cash ein, doch der Ausbau verbraucht noch mehr davon. Beides muss gleichzeitig betrachtet werden.
Das Unternehmen rechnet für 2026 weiterhin mit Investitionsausgaben in bar von rund 220 Milliarden US-Dollar und gab für das vierte Quartal eine Umsatzprognose von 240 bis 247 Milliarden US-Dollar sowie eine Prognose für den operativen Gewinn von 28,5 bis 33,5 Milliarden US-Dollar ab. Dabei handelt es sich um Prognosen, nicht um bereits erzielte Ergebnisse.
Der Rückgang des Nettogewinns gegenüber dem Vorjahr ist auch darauf zurückzuführen, dass Anlagegewinne aus der Anthropic-Investition im Vorjahr die Vergleichsbasis erhöhten. Er lässt sich daher nicht einfach einer Verschlechterung des Kerngeschäfts zuschreiben. Entscheidend wird sein, ob AWS durch Auslieferungen und Gewinnwachstum die Investitionen in Sachanlagen nach und nach decken kann – und nicht, die Bewertung allein mit dem Wachstum des Cloud-Geschäfts zu erklären.
Im dritten Quartal 2026 erzielte AWS einen Umsatz von 45,984 Milliarden US-Dollar, ein Plus von 39,3 % gegenüber dem Vorjahr; der operative Gewinn belief sich auf 17,773 Milliarden US-Dollar. Die operative Marge des Konzerns stieg auf 13,9 %. Der Free Cashflow der letzten zwölf Monate bis Ende September lag jedoch bei minus 42,36 Milliarden US-Dollar und weitete sich damit gegenüber dem Minus von 7,60 Milliarden US-Dollar bis Ende Juni deutlich aus. Es handelt sich um zwei rollierende Zwölfmonatszeiträume – nicht darum, dass im dritten Quartal allein 42,36 Milliarden US-Dollar verbrannt wurden.
Im selben rollierenden Zwölfmonatszeitraum belief sich der operative Cashflow auf 168,3 Milliarden US-Dollar, während die Nettoinvestitionen in Sachanlagen 210,66 Milliarden US-Dollar betrugen. Das Wachstum bringt Cash ein, doch der Ausbau verbraucht noch mehr davon. Beides muss gleichzeitig betrachtet werden.
Das Unternehmen rechnet für 2026 weiterhin mit Investitionsausgaben in bar von rund 220 Milliarden US-Dollar und gab für das vierte Quartal eine Umsatzprognose von 240 bis 247 Milliarden US-Dollar sowie eine Prognose für den operativen Gewinn von 28,5 bis 33,5 Milliarden US-Dollar ab. Dabei handelt es sich um Prognosen, nicht um bereits erzielte Ergebnisse.
Der Rückgang des Nettogewinns gegenüber dem Vorjahr ist auch darauf zurückzuführen, dass Anlagegewinne aus der Anthropic-Investition im Vorjahr die Vergleichsbasis erhöhten. Er lässt sich daher nicht einfach einer Verschlechterung des Kerngeschäfts zuschreiben. Entscheidend wird sein, ob AWS durch Auslieferungen und Gewinnwachstum die Investitionen in Sachanlagen nach und nach decken kann – und nicht, die Bewertung allein mit dem Wachstum des Cloud-Geschäfts zu erklären.