Die Umsätze im Rechenzentrumsgeschäft steigen kräftig, doch Intel gibt einen schwächeren Ausblick für das nächste Quartal
Am schwersten zu verdauen an Intels heute früh veröffentlichten Quartalszahlen ist der Ausblick für das nächste Quartal.
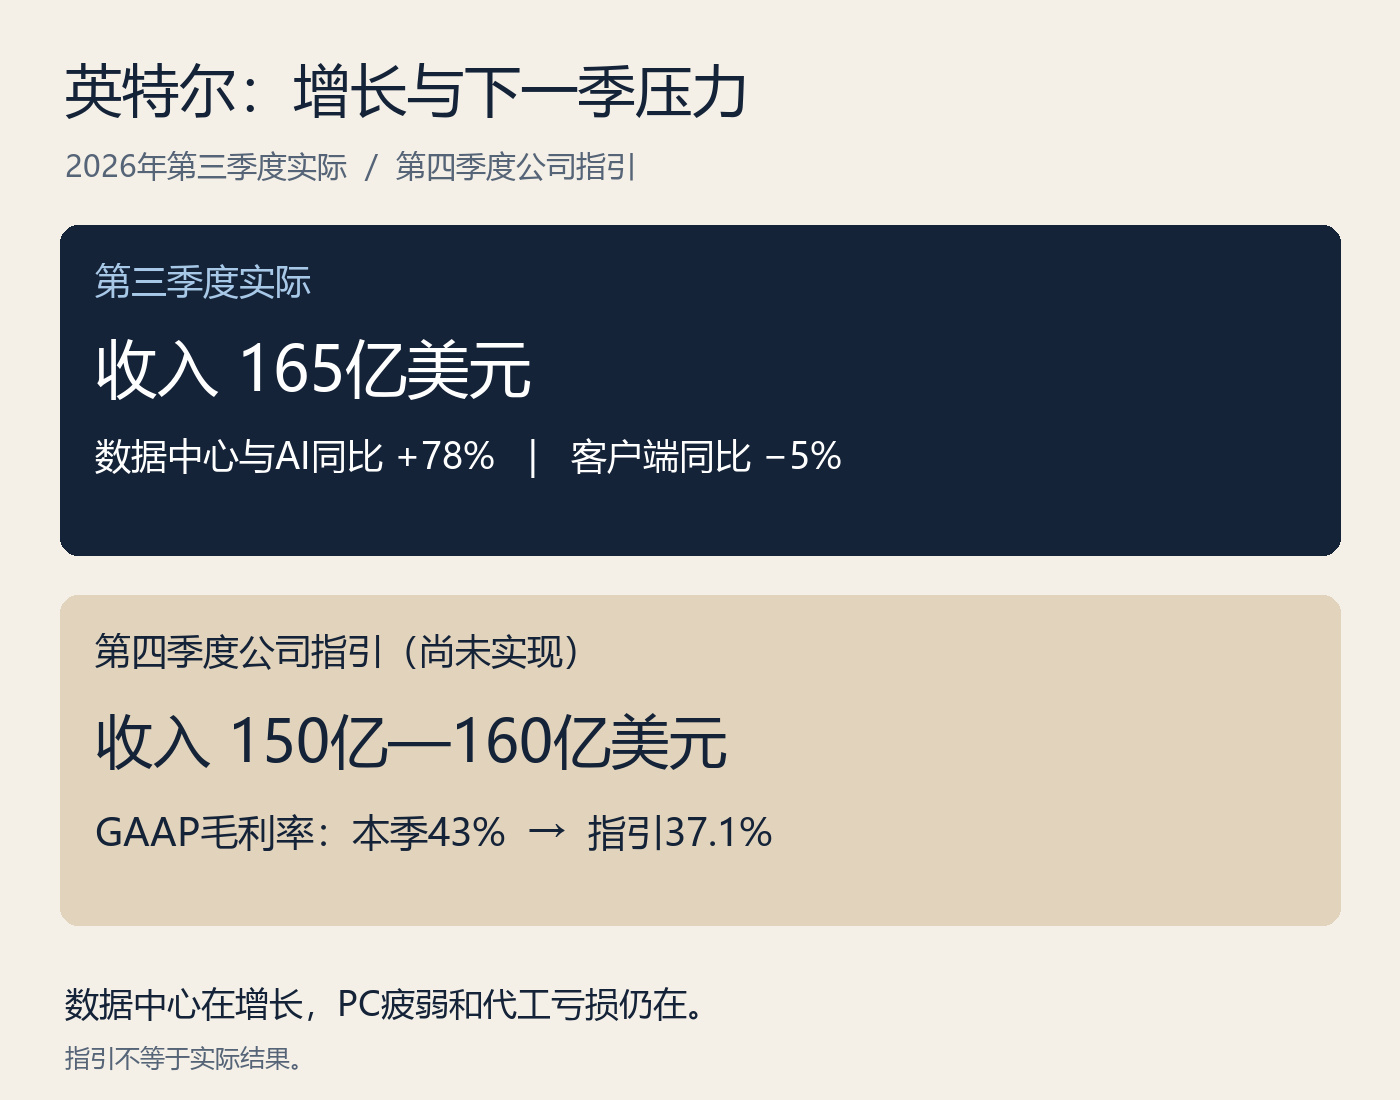
Die Umsätze im Bereich Rechenzentrum und KI stiegen im Jahresvergleich um 78 Prozent, und auch der Gesamtumsatz des Unternehmens legte in diesem Quartal um 21 Prozent zu. Für das vierte Quartal rechnet das Unternehmen jedoch nur mit einem Umsatz von 15 bis 16 Milliarden US-Dollar – selbst das obere Ende der Spanne liegt damit unter den 16,5 Milliarden US-Dollar dieses Quartals. Die GAAP-Bruttomarge soll voraussichtlich 37,1 Prozent betragen, nach 43 Prozent im laufenden Quartal.
Warum fällt der Ausblick des Unternehmens schwächer aus, obwohl der Umsatz im Bereich Rechenzentrum und KI kräftig gestiegen ist?
Im PC-Geschäft ist die Erholung noch nicht angekommen. Der Umsatz mit Client Computing und Physical AI sank im Jahresvergleich um 5 Prozent. Das Management geht davon aus, dass sich die PC-Nachfrage mindestens bis zur ersten Jahreshälfte des nächsten Jahres abschwächen wird. Auch das Foundry-Geschäft verschlingt weiterhin Geld: In diesem Quartal verzeichnete der Geschäftsbereich einen operativen Verlust von rund 1,85 Milliarden US-Dollar.
Das Wachstum im Bereich Rechenzentrum und KI schlägt sich bereits in der Bilanz nieder, reicht aber noch nicht aus, damit Intel die Hürde mühelos nimmt. Die Serverproduktion muss ausgeweitet werden, bei PCs muss sich die Nachfrage erholen, und in die Foundry muss weiter investiert werden. Diese Herausforderungen lassen sich nicht alle mit einem Wachstum von 78 Prozent auf einmal lösen.
Dieser Ausblick stimmt mich hinsichtlich des Tempos von Intels Erholung vorsichtiger. Für das nächste Quartal erwartet das Unternehmen sowohl beim Umsatz als auch bei der Bruttomarge niedrigere Werte als im laufenden Quartal. Die vom Management erwähnte Nachfrage nach Xeon-Prozessoren verdient Beachtung. Es wäre jedoch verfrüht, das Gewinnpotenzial des gesamten Unternehmens aus dem Wachstumstempo dieses Quartals abzuleiten.
Am schwersten zu verdauen an Intels heute früh veröffentlichten Quartalszahlen ist der Ausblick für das nächste Quartal.
Die Umsätze im Bereich Rechenzentrum und KI stiegen im Jahresvergleich um 78 Prozent, und auch der Gesamtumsatz des Unternehmens legte in diesem Quartal um 21 Prozent zu. Für das vierte Quartal rechnet das Unternehmen jedoch nur mit einem Umsatz von 15 bis 16 Milliarden US-Dollar – selbst das obere Ende der Spanne liegt damit unter den 16,5 Milliarden US-Dollar dieses Quartals. Die GAAP-Bruttomarge soll voraussichtlich 37,1 Prozent betragen, nach 43 Prozent im laufenden Quartal.
Warum fällt der Ausblick des Unternehmens schwächer aus, obwohl der Umsatz im Bereich Rechenzentrum und KI kräftig gestiegen ist?
Im PC-Geschäft ist die Erholung noch nicht angekommen. Der Umsatz mit Client Computing und Physical AI sank im Jahresvergleich um 5 Prozent. Das Management geht davon aus, dass sich die PC-Nachfrage mindestens bis zur ersten Jahreshälfte des nächsten Jahres abschwächen wird. Auch das Foundry-Geschäft verschlingt weiterhin Geld: In diesem Quartal verzeichnete der Geschäftsbereich einen operativen Verlust von rund 1,85 Milliarden US-Dollar.
Das Wachstum im Bereich Rechenzentrum und KI schlägt sich bereits in der Bilanz nieder, reicht aber noch nicht aus, damit Intel die Hürde mühelos nimmt. Die Serverproduktion muss ausgeweitet werden, bei PCs muss sich die Nachfrage erholen, und in die Foundry muss weiter investiert werden. Diese Herausforderungen lassen sich nicht alle mit einem Wachstum von 78 Prozent auf einmal lösen.
Dieser Ausblick stimmt mich hinsichtlich des Tempos von Intels Erholung vorsichtiger. Für das nächste Quartal erwartet das Unternehmen sowohl beim Umsatz als auch bei der Bruttomarge niedrigere Werte als im laufenden Quartal. Die vom Management erwähnte Nachfrage nach Xeon-Prozessoren verdient Beachtung. Es wäre jedoch verfrüht, das Gewinnpotenzial des gesamten Unternehmens aus dem Wachstumstempo dieses Quartals abzuleiten.