US-amerikanische Ölraffinerien erleben ein absolut herausragendes Jahr.
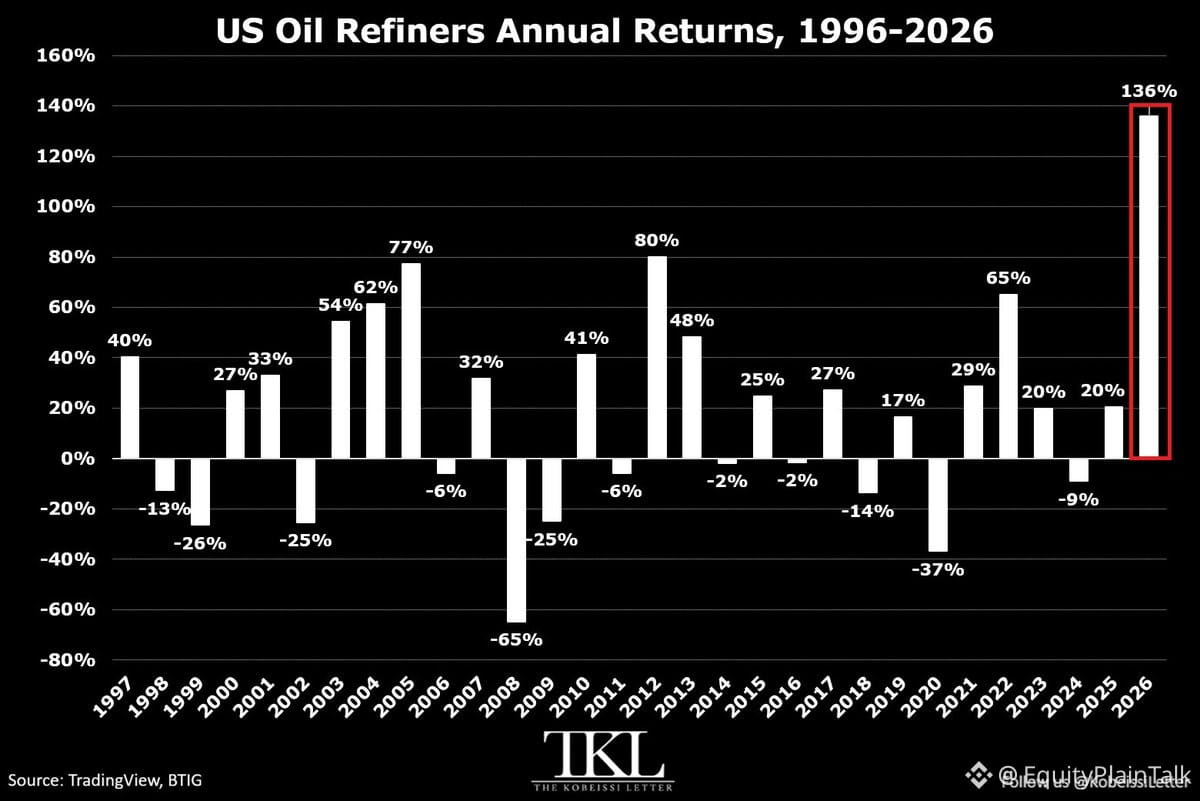
Der S&P 500 Oil & Gas Refining & Marketing Index liegt seit Jahresbeginn 136 % im Plus – das beste Jahr seit Beginn der Aufzeichnungen. Das ist mehr als doppelt so viel wie der Zuwachs von 65 % während der Energiekrise 2022.
Zum Vergleich: Die besten Jahre für diesen Sektor seit 1996 waren 2012 mit 80 % und 2005 mit 77 %. Dieses Jahr stellt sie alle in den Schatten.
$MPC liegt 174 % im Plus, $VLO 142 %, $PSX 117 %. Der Ölraffinerie-ETF $CRAK liegt 65 % im Plus und steuert auf sein bestes Jahr seit seinem Start 2015 zu.
Was treibt das an? Die Raffineriemargen waren ungewöhnlich stark. Die Nachfrage nach Benzin und Diesel blieb robust, während die Raffineriekapazitäten knapp waren. Diese Differenz zwischen den Kosten für Rohöl und den Preisen für raffinierte Produkte – die Crack-Spanne – war für Raffinerien hervorragend.
Das ist einer dieser seltenen Momente, in denen ein bestimmter Bereich des Energiesektors alles andere deutlich übertrifft. Raffinerien sind nicht so spektakulär wie Bohrungen oder Exploration, aber wenn die Margen so stark steigen, bewegen sich die Aktienkurse schnell.
Ein historisches Jahr für einen traditionell eher langweiligen Teil des Marktes.